
Vastgoedcrowdfunding houdt in dat u via een vergund platform geld leent aan een vastgoedontwikkelaar of -vennootschap voor de financiering van een bouw-, renovatie- of herbestemmingsproject, in ruil voor een contractueel vastgelegde rente. In België moeten platformen die dergelijke leningen aanbieden, overeenkomstig de Europese ECSP-verordening door de FSMA vergund zijn. Via Ecco Nova investeert u voor de meeste projecten vanaf 500 euro, tegen een rentevoet die voor elk project afzonderlijk wordt bepaald en kan oplopen tot 11% bruto per jaar. Vastgoed is de belangrijkste sector van het platform: sinds 2016 werd via 89 campagnes 94 miljoen euro uitgeleend. Het kapitaal is niet gegarandeerd: u kunt uw investering geheel of gedeeltelijk verliezen.
Wat is vastgoedcrowdfunding?
Vastgoedcrowdfunding is een vorm van participatieve financiering waarmee particulieren via een vergund platform kunnen investeren in bouw- of renovatieprojecten. Bij Ecco Nova gebeurt dat in de vorm van een lening: u leent vanaf 500 euro uit tegen een contractueel vastgelegde rentevoet die kan oplopen tot 11% bruto per jaar. De vastgoedontwikkelaar betaalt het kapitaal op de vervaldatum terug als hij zijn verplichtingen nakomt.
Een vastgoedontwikkelaar die een woonproject bouwt, financiert dat niet volledig met een bankkrediet. De bank vereist een bepaald aandeel eigen vermogen. De vastgoedontwikkelaar beschikt daar niet altijd volledig over, vooral wanneer hij verschillende bouwprojecten tegelijk uitvoert. Een participatieve lening kan die eigen inbreng aanvullen. Ze is meestal achtergesteld bij het bankkrediet, wat betekent dat de bank eerst wordt terugbetaald, en wordt als quasi-eigen vermogen beschouwd. Door die achtergestelde positie ligt de rente voor de kredietgevers hoger dan de rente die de bank ontvangt. Daarin verschilt deze belegging van een belegging op de beurs: uw geld financiert een concreet bouwproject op de primaire markt en niet de aankoop van een effect dat al in omloop is. Andere manieren om via een platform in vastgoed te investeren, zoals een kapitaalinvestering of fractioneel vastgoed, worden beschreven op onze pagina over crowdfunding voor vastgoed.
 “
Een participatieve vastgoedlening heeft een adres, een einddatum en een rentevoet die vooraf wordt vastgelegd. U kunt de werf die met uw geld wordt gefinancierd zelf gaan bekijken. Dat is investeren in de reële economie.
Hoe verloopt een vastgoedcrowdfundingcampagne?
Een campagne verloopt in zes stappen, van de indiening van het dossier tot de terugbetaling.
- De vastgoedontwikkelaar dient zijn project in. Hij verstrekt informatie over de grond of het vastgoed, de vergunning, het budget, het financieringsplan en de planning voor de bouw en verkoop.
- Het platform analyseert het dossier. Bij Ecco Nova wordt eerst nagegaan of het project in aanmerking komt: de nodige vergunningen en toelatingen moeten verkregen zijn, de vastgoedontwikkelaar moet minstens drie projecten hebben voltooid voor een omzet van meer dan 5 miljoen euro en minstens 5% van de totale projectkosten met eigen middelen financieren. Daarna volgt een principiële goedkeuring, gevolgd door de gedetailleerde analyse van de projectmarge, de verkoopprijs ten opzichte van de lokale markt, de stand van de verkoop, de financiële draagkracht van de vastgoedontwikkelaar en de beschikbare zekerheden. Het kredietcomité neemt de uiteindelijke beslissing. Over alle sectoren heen wordt 8% van de ontvangen aanvragen geselecteerd. De criteria om per sector in aanmerking te komen, worden gepubliceerd op de pagina met informatie voor klanten.
- Het aanbod wordt gestructureerd en gedocumenteerd. Het bedrag, de rentevoet, de looptijd, het betalingsschema en de zekerheden worden vastgelegd. Ze worden beschreven in het blad met essentiële beleggingsinformatie (EBI), samen met een risicoscore van 1 tot 5 en, in de bijlage, de berekening van de Ecco Score.
- De investeerders schrijven in. Elke investeerder kiest zelf het bedrag dat hij wil investeren, vanaf 500 euro voor de meeste projecten, en beschikt over een bedenktijd van vier kalenderdagen. De meeste campagnes bereiken hun doelbedrag.
- De middelen worden aan de vastgoedontwikkelaar overgemaakt. De uitbetaling kan afhankelijk zijn van opschortende voorwaarden, zoals het verkrijgen van het bankkrediet of de vergunning. Als niet aan deze voorwaarden wordt voldaan, krijgen de investeerders hun geld terug.
- De vastgoedontwikkelaar betaalt de rente en lost het kapitaal af. Afhankelijk van de overeenkomst wordt de rente op regelmatige tijdstippen betaald of gekapitaliseerd. Het kapitaal wordt op de vervaldatum terugbetaald, vaak wanneer de vastgoedeenheden worden verkocht.
Een voorbeeld om een idee te geven van de bedragen: u leent 1.000 euro uit tegen 8% bruto gedurende drie jaar. De rente wordt jaarlijks betaald en het kapitaal wordt op de vervaldatum terugbetaald. U ontvangt 80 euro bruto per jaar, of 56 euro netto na 30% roerende voorheffing. Over drie jaar komt dat neer op 240 euro bruto of 168 euro netto. Daarna krijgt u de 1.000 euro terugbetaald, op voorwaarde dat de vastgoedontwikkelaar zijn verplichtingen nakomt. De concrete voorwaarden van elke campagne vindt u in het bijbehorende blad met essentiële beleggingsinformatie. De verschillende stappen voor investeerders worden toegelicht op de pagina hoe investeren via Ecco Nova.
Welke soorten vastgoedprojecten kunnen via crowdfunding worden gefinancierd?
Elk project dat inkomsten genereert of waarvoor een concrete verkoop is gepland, kan via een participatieve lening worden gefinancierd. Bij Ecco Nova kunnen de vastgoedcampagnes in zes categorieën worden onderverdeeld.
- Nieuwbouw: appartementsgebouwen, eengezinswoningen en verkavelingen met een hoge energieprestatie (EPB A of B).
- Grondige renovatie: volledige renovatie van bestaande gebouwen, waarbij ook de energieprestatie wordt verbeterd.
- Herbestemming: voormalige industriële sites, kantoren of erfgoedgebouwen die worden omgevormd tot woningen.
- Gespecialiseerde huisvesting: studentenhuisvesting, cohousing, intergenerationeel wonen en seniorenresidenties.
- Hotels en commercieel vastgoed: hotels, handelsruimten op de benedenverdieping van gebouwen en bedrijvenparken.
- Coöperatief en inclusief wonen: wooncoöperaties en betaalbare huurwoningen.
Ecco Nova legt de nadruk op energieprestaties. Elk vastgoedproject krijgt een Ecco Score, waarbij het project wordt beoordeeld op drie aspecten: milieu, sociale aspecten en bestuur. De berekening van de score en de minimumdrempels worden als bijlage bij het blad met essentiële beleggingsinformatie gevoegd. Het merendeel van de projecten bevindt zich in België. Enkele campagnes financierden projecten in Frankrijk of Italië van Belgische vastgoedontwikkelaars.
Vastgoedprojecten gefinancierd door Ecco Nova
De campagnes die hier worden voorgesteld, zijn afgesloten. Ze illustreren welke projecten door de leden van het platform werden gefinancierd en zijn geen lopende aanbiedingen. De projecten waarin u momenteel kunt investeren, vindt u op de projectpagina.
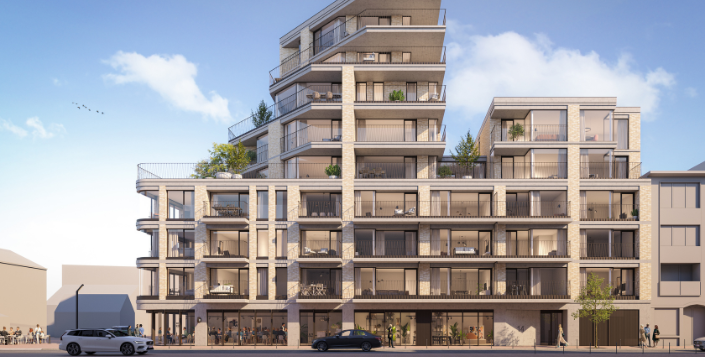
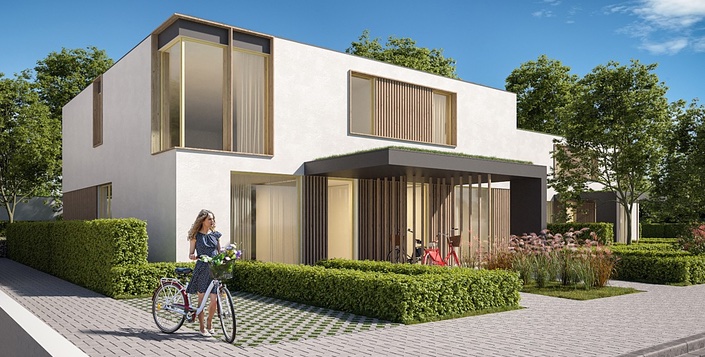
AETERRA - URBINO
Merelbeke-MelleVastgoedcrowdfunding: rendement en risico’s bekend vóór u investeert
Bij Ecco Nova wordt de rentevoet van een vastgoedlening voor elk project afzonderlijk bepaald en kan die oplopen tot 11% bruto per jaar. Voor alle campagnes die sinds 2016 via het platform werden gelanceerd, bedraagt de rentevoet gemiddeld 7,2% bruto. De looptijd wordt per project bepaald en bedraagt meestal één tot vier jaar, afhankelijk van de tijd die nodig is om het project te bouwen en te verkopen. Het percentage definitieve verliezen en het percentage lopende betalingsproblemen worden gepubliceerd op onze pagina over Ecco Nova. Het kapitaal is nooit gegarandeerd.
Welk rendement biedt vastgoedcrowdfunding in België?
De rentevoet wordt bepaald nadat de analisten en het kredietcomité het dossier hebben beoordeeld. Hij vloeit voort uit de risicoscore: voor elk risiconiveau gelden bepaalde rentevoeten. Die worden gepubliceerd op de pagina met informatie voor klanten en minstens om de drie maanden herzien, van 5% of minder voor niveau 1 tot 9% of meer voor niveau 4. Een project met risiconiveau 5 wordt geweigerd. De rentevoet houdt dus rekening met het risico, maar geeft op zich geen volledig beeld van dat risico. Het blad met essentiële beleggingsinformatie en de bijbehorende risicoscore geven meer informatie over het risico. De rente wordt volgens het in de overeenkomst vastgelegde schema betaald, op regelmatige tijdstippen of in één keer op de vervaldatum. Op de rente wordt aan de bron 30% roerende voorheffing ingehouden.
Ter vergelijking: spaargeld is via het Garantiefonds beschermd tot 100.000 euro per persoon en per financiële instelling. Een participatieve lening geniet die bescherming niet. Wie rechtstreeks investeert in huurvastgoed, ontvangt huurinkomsten. Die zijn variabel en worden beïnvloed door kosten, leegstand en belastingen, terwijl de waarde van het vastgoed met de markt mee evolueert. Vastgoedcrowdfunding vervangt geen van beide, maar kan dienen om een deel van uw spaargeld te spreiden over verschillende soorten investeringen.
Wat zijn de risico’s van vastgoedcrowdfunding?
- Geheel of gedeeltelijk verlies van het kapitaal. Een participatieve lening valt niet onder een openbaar garantiestelsel. Als het project mislukt, kunt u uw kapitaal geheel of gedeeltelijk verliezen.
- Laattijdige betaling of wanbetaling door de vastgoedontwikkelaar. Vertraging bij de bouwwerken of de verkoop kan ertoe leiden dat betalingen worden uitgesteld. Een faillissement van de vastgoedontwikkelaar kan tot wanbetaling leiden. Omdat de lening vaak achtergesteld is, wordt de bank vóór de kredietgevers van de participatieve lening terugbetaald.
- Budgetoverschrijding. Hogere materiaalkosten, technische problemen of administratieve vertragingen kunnen de projectmarge en daarmee ook de terugbetalingscapaciteit verkleinen.
- Illiquiditeit. U kunt de lening niet doorverkopen vóór de vervaldatum. Het kapitaal blijft gedurende de volledige looptijd van de overeenkomst vaststaan.
- Marktrisico. Dalende vastgoedprijzen of een tragere verkoop kunnen de financiële situatie van de vastgoedontwikkelaar aantasten en zo ook gevolgen hebben voor de kredietgevers.
Ecco Nova beperkt deze risico’s, maar kan ze niet volledig wegnemen. Projecten worden pas geselecteerd na een grondige analyse: slechts 8% van de ontvangen aanvragen wordt aanvaard. Waar mogelijk worden zekerheden bedongen, zoals een hypotheek, een pand op de aandelen van de vennootschap, een borgstelling van de vastgoedontwikkelaar of, bij bepaalde dossiers, een gedeeltelijke gewestelijke garantie. De vervaldagen worden opgevolgd en bij een gerechtvaardigde vertraging stemmen de investeerders over een eventueel uitstel. Onze statistieken zijn openbaar en worden regelmatig bijgewerkt op onze pagina over Ecco Nova: gefinancierde campagnes, uitgeleende bedragen, betaalde rente, terugbetaald kapitaal, percentage definitieve verliezen en lopende betalingsproblemen, gemiddelde rentevoet en selectiepercentage. Spreiding kan uw blootstelling aan één specifiek project beperken, maar neemt het risico op verlies niet weg.
Investeren houdt risico’s in. U kunt uw investering geheel of gedeeltelijk verliezen.
Hoe kiest u een door de FSMA vergund vastgoedcrowdfundingplatform?
In België moet elk platform dat crowdfunding in de vorm van leningen of kapitaalinvesteringen aanbiedt, door de FSMA zijn vergund. Deze vergunning legt regels vast voor de informatieverstrekking aan en de bescherming van investeerders en voor de naleving van de ECSP-verordening (EU 2020/1503). Ze biedt echter geen garantie op het rendement of de terugbetaling. Om platformen vervolgens met elkaar te vergelijken, kunt u kijken naar de informatie die ze publiceren over hun staat van dienst, verliezen, selectieprocedure, kosten en zekerheden.
Op welke criteria moet u letten bij de keuze van een vastgoedcrowdfundingplatform?
| Criterium | Wat u moet nagaan | Wat Ecco Nova publiceert |
|---|---|---|
| FSMA-vergunning | Het platform staat in het register van crowdfundingdienstverleners | Opgenomen in het register van de FSMA, vergund sinds november 2023 |
| Staat van dienst | Aantal gefinancierde campagnes, bedragen en aantal jaren actief | 174 campagnes en € 140 miljoen sinds 2016, waarvan 89 campagnes en € 94 miljoen voor vastgoed |
| Gepubliceerde verliezen | Percentage definitieve verliezen en lopende betalingsproblemen, zowel in aantal als in kapitaal, met vermelding van de datum van de laatste update | Gepubliceerd en bijgewerkt op de pagina over Ecco Nova (statistieken) |
| Selectie van projecten | Percentage geselecteerde dossiers, analysemethode en niet-financiële criteria | 8% van de aanvragen geselecteerd, kredietcomité, Ecco Score als bijlage bij het EBI |
| Transparantie over de kosten | Kosten ten laste van de investeerder, bij inschrijving en tijdens de looptijd van de lening | 15 euro incl. btw per inschrijving, geen andere kosten |
| Kwaliteit van de informatie | Volledig blad met essentiële beleggingsinformatie, risicoscore en beschrijving van de zekerheden | EBI met een risicoscore van 1 tot 5, gedetailleerde beschrijving van de zekerheden en methode gepubliceerd op de pagina met informatie voor klanten |
| Opvolging van wanbetalingen en invordering | Gepubliceerde procedure: opvolging van elke vervaldag, stemming door de investeerders over eventueel uitstel en invorderingsbeleid | Onderdelen over opvolging en invordering op de pagina met informatie voor klanten, met een onderscheid tussen lopende invorderingen en definitieve verliezen |
| Zekerheden | Hypotheek, pand, borgstelling, gewestelijke garantie en rang van de lening | Per project beschreven in het EBI |
Deze criteria gelden voor alle crowdlendingplatformen en worden verder toegelicht op onze pagina over crowdlendingplatformen in België. Wilt u vastgoedleningen vergelijken met andere vormen van participatieve financiering? Raadpleeg dan onze gids over crowdfunding in België.
Investeren in vastgoed via Ecco Nova: geselecteerde projecten, rendement en energieprestatie
Ecco Nova is een Belgisch crowdlendingplatform dat door de FSMA is vergund en in 2016 werd opgericht in Luik. Het selecteert energiezuinige vastgoedprojecten op basis van financiële en niet-financiële criteria. Voor de meeste projecten kunt u al investeren vanaf 500 euro, tegen een contractueel vastgelegde rentevoet van maximaal 11% bruto per jaar en voor een looptijd die per project wordt bepaald. Sinds 2016 werd via 89 vastgoedcampagnes 94 miljoen euro uitgeleend.
Elk vastgoeddossier wordt eerst onderzocht door een investment manager en vervolgens door een analist. Het kredietcomité neemt de uiteindelijke beslissing. De analyse houdt rekening met de projectmarge, de verwachte verkoopprijs, de stand van de verkoop, de vastgoedontwikkelaar en de zekerheden. De Ecco Score vult deze analyse aan met een beoordeling van de energieprestatie, de sociale aspecten en het bestuur van het project. De financiering verloopt via Ecco Nova Finance, een daarvoor opgericht special purpose vehicle dat de obligaties uitgeeft waarop de investeerders inschrijven en de middelen vervolgens aan de vastgoedontwikkelaar leent. Elk project wordt ondergebracht in een afzonderlijk compartiment.
 “
Een vastgoedontwikkelaar doet geen beroep op ons om zijn bank te vervangen, maar om zijn eigen vermogen aan te vullen. We analyseren eerst de projectmarge, de stand van de verkoop en de zekerheden. Pas daarna bepalen we de rentevoet.
Een lening is niet de enige manier om via Ecco Nova in vastgoed te investeren. Met Co-Invest kunt u samen met een vastgoedontwikkelaar in het kapitaal investeren, met een variabel rendement. Via fractioneel vastgoed kunt u dan weer in een deel van een onroerend goed investeren. De algemene werking van de participatieve lening wordt toegelicht op onze pagina over vastgoedcrowdlending in België. De officiële term en de verschillende vormen worden uitgelegd op de pagina over crowdfunding in België.
Vastgoedcrowdfunding vs. vastgoedfondsen, rechtstreekse aankoop en sparen: wat is het verschil?
Bij vastgoedcrowdfunding investeert u in de vorm van een vordering op een specifiek project, met een vooraf vastgelegde rentevoet en looptijd. U hoeft het vastgoed niet zelf te beheren en kunt de lening niet doorverkopen vóór de vervaldatum. De onderstaande tabel vergelijkt de kenmerken van de verschillende beleggingen, zonder een bepaalde vorm aan te bevelen.
| Criterium | Vastgoedcrowdfunding (Ecco Nova) | Vastgoedfonds | Rechtstreekse aankoop | Spaarboekje |
|---|---|---|---|---|
| Minimumbedrag | Vanaf 500 euro voor de meeste projecten | De prijs van één aandeel | De aankoopprijs van het vastgoed, plus registratierechten en notariskosten | Vrij te kiezen |
| Rendement | Contractueel vastgelegde rente, tot 11% bruto per jaar | Dividenden, variabel | Huurinkomsten, variabel, rekening houdend met kosten, leegstand en belastingen | Door de bank bepaalde rente, die kan worden aangepast |
| Kapitaal gegarandeerd | Nee | Nee, de koers schommelt | Nee, de waarde evolueert mee met de markt | Ja, tot 100.000 euro per persoon en per bank via het Garantiefonds |
| Looptijd | Vastgelegd in de overeenkomst, meestal één tot vier jaar | Vrij te kiezen | Lange termijn | Vrij te kiezen |
| Liquiditeit | Geen vóór de vervaldatum | Dagelijks verhandelbaar op de beurs | Beperkt: de verkoop kan lang duren en brengt kosten met zich mee | Onmiddellijk |
| Beheer | Geen voor de investeerder | Uitbesteed aan de vennootschap | Actief beheer: huurders, onderhoud en kosten | Geen |
| Fiscaliteit in België | 30% roerende voorheffing, ingehouden aan de bron | Roerende voorheffing op de dividenden | Registratierechten, onroerende voorheffing en belasting van het kadastraal inkomen in de personenbelasting | Rente op een gereglementeerde spaarrekening vrijgesteld tot een jaarlijks maximumbedrag, daarboven 30% roerende voorheffing |
| Kader | Door de FSMA vergund platform (ECSP-verordening) | Beursgenoteerde vennootschap onder toezicht van de FSMA | Notariële akte, geen vergunning vereist | Vergunde bank, depositogarantie |
Veelgestelde vragen over vastgoedcrowdfunding in België
Hieronder beantwoorden we de vragen uit onze FAQ voor investeerders. Ze gaan over de vormen van crowdfunding, de werking, de Ecco Score, het rendement, de risico’s, wanbetalingen, de fiscaliteit en de vergunning. Elk onderwerp komt ook uitgebreider aan bod op deze pagina.
Het rendement hangt af van het type belegging dat je kiest:
- Crowdlending: de jaarlijkse rente wordt vastgesteld op het moment van inschrijving, meestal tussen 4% en 11%. De rente is onafhankelijk van de daadwerkelijke prestaties van het project en wordt contractueel vastgelegd.
- Co-invest: het rendement is variabel en hangt af van de resultaten van het vastgoedproject. Vooraf wordt een beoogde looptijd en beoogd rendement geschat, samen met een gevoeligheidsstudie om te anticiperen op mogelijke variaties. Het werkelijke rendement is pas bekend aan het einde van het project.
- Crowdloving & Crowdlisting: het rendement hangt af van de prestaties van het bedrijf of de coöperatie. Het kan de vorm aannemen van dividenden en een mogelijke meerwaarde wanneer de aandelen worden doorverkocht, zonder garantie van rendement op investering of vooraf bepaalde looptijd.
De belastingmaatregel van je investering hangt af van het soort financiering (lening of eigen vermogen), je fiscale woonplaats en je juridische status (individu of bedrijf). Elk jaar bieden we een gedetailleerde belastinggids met praktische voorbeelden om je te helpen je investeringen aan te geven.
1. Crowdfunding: belasting op rente
Interesten ontvangen op leningen zijn onderworpen aan 30% roerende voorheffing voor natuurlijke personen met fiscale woonplaats in België.
- Deze bronbelasting wordt ingehouden aan de bron door de projectontwikkelaar, wat betekent dat je rente ontvangt na aftrek van belastingen en geen aangifte hoeft te doen.
Sommige specifieke beleggingen bieden belastingvoordelen, waarvoor soms een verklaring nodig is. Dit is ook het geval voor het rendement van een mede-investeerder.
“Start-Up-Plan” lening
Onder deze regeling is de rente op de eerste €15.000 die per jaar wordt geleend, 4 jaar lang vrijgesteld van roerende voorheffing.
- Je moet het aantal betreffende leningen aangeven op je belastingaangifte onder code 1088-76.
- Als je de drempel van € 15.000 overschrijdt, moet de extra rente worden aangegeven en belast zoals normaal.
“Gewestelijke” leningen (Winwinlening, Prêt Proxi, Prêt Coup de Pouce)
Met deze leningen kun je profiteren van een belastingkrediet op het saldo van de lening, voorbehouden aan fiscale inwoners van het betreffende gewest (Winwinlening in het Vlaamse Gewest, Proxi lening in het Brusselse Gewest en Coup de Pouce lening in het Waalse Gewest).
- Wanneer je je belastingaangifte indient, moet je de bedragen die in aanmerking komen voor belastingkrediet aangeven in de rubriek XI.
- Belastingcodes variëren afhankelijk van het type lening:
- Winwinlening: 3377-18 en 3378-17
- Proxi lening: 3391-04 en 3392-03
- Coup de Pouce Lening: 3384-11 en 3386-09
2. Crowdloving & Crowdlisting: belasting op dividenden
Dividenden ontvangen op coöperatieve aandelen of beursgenoteerde aandelen zijn onderworpen aan 30% bronbelasting.
- Deze roerende voorheffing wordt ingehouden door de projectontwikkelaar, dus je hoeft niets te doen voor belastingdoeleinden.
- Je kunt deze dividenden echter opnemen in je belastingaangifte om te profiteren van een gedeeltelijke terugbetaling van bronbelasting, tot een limiet van €800 per jaar voor alle beleggingen samen.
· Tax Shelter
Tax Shelter is een fiscale stimulans waarmee particulieren kunnen investeren in kleine en middelgrote ondernemingen die daarvoor in aanmerking komen en profiteren van een belastingvermindering van 45% op het geïnvesteerde bedrag.
- Als je €500 investeert, ontvang je een belastingvermindering van €225.
- Ecco Nova geeft je de belastingcertificaten die je nodig hebt voor je belastingaangifte in 2026 (inkomen in 2025).
Of je in aanmerking komt voor Tax Shelter staat vermeld in het blad met Essentiële Beleggingsinformatie (EBI) en in onze communicatie.
3. Niet-ingezetenen en bedrijven: wat zijn hun fiscale verplichtingen?
Rechtspersonen in België
- Er worden geen bronheffingen toegepast.
- Het is aan bedrijven om hun investeringen op te nemen in hun belastingaangifte (ISOC) en de verschuldigde belastingen te betalen volgens hun belastingstelsel.
Individuen die niet in België wonen
Er zijn twee opties beschikbaar op het moment van investeren:
- Roerende voorheffing in België: dezelfde belastingregels zijn van toepassing als voor Belgische ingezetenen.
- Aangifte van inkomsten in het land van de fiscale woonplaats: Investeerders moeten belasting aangeven en betalen volgens de regels van hun land.
Deze keuze is aan de belegger en wordt aan het einde van elke belegging gemaakt.
Rechtspersonen die niet fiscaal in België gevestigd zijn
Ecco Nova houdt 30 % roerende voorheffing in op de interesten die worden uitgekeerd aan vennootschappen die fiscaal in het buitenland gevestigd zijn.
Afhankelijk van het dubbelbelastingverdrag tussen België en het land waar de vennootschap fiscaal gevestigd is, kan zij onder bepaalde voorwaarden een verlaagd tarief genieten. De vennootschap moet zelf de nodige stappen ondernemen bij de Belgische FOD Financiën om het te veel ingehouden bedrag terug te vragen.
Het formulier 276 Int. (Verdragsvermindering - interesten van Belgische oorsprong)' is beschikbaar op de website van de FOD Financiën, onder de rubriek ‘Aanvragen om verdragsverminderingen’. Het bevat onderdelen die moeten worden ingevuld door de vennootschap, haar buitenlandse belastingadministratie en de Belgische administratie. Ecco Nova bezorgt het attest met betrekking tot de uitgekeerde interesten en de ingehouden roerende voorheffing.
Voordat u investeert, raden wij u aan een belastingadviseur te raadplegen over de fiscale gevolgen in het land waar u fiscaal gevestigd bent.
Beleggen via Ecco Nova brengt het risico met zich mee dat het kapitaal geheel of gedeeltelijk verloren gaat. De aangeboden beleggingen zijn geen spaarproducten, zijn niet verzekerd en vallen niet onder de depositogarantie- of beleggerscompensatiestelsels.
1. Belangrijkste risico: wanbetaling door de projectontwikkelaar
Wanneer je investeert in crowdlending, worden een rentevoet, een looptijd en een terugbetalingsschema contractueel vastgelegd op het moment van inschrijving. De projectontwikkelaar verbindt zich ertoe deze voorwaarden na te leven. Er is echter een risico op wanbetaling, d.w.z. het onvermogen van de ontwikkelaar om de investeerders terug te betalen.
Bij aandeleninvesteringen (Co-Invest, Crowdloving, Crowdlisting) is er geen vooraf vastgestelde terugbetaling en hangt de winstgevendheid volledig af van de prestaties van het bedrijf of project.
2. Gebrek aan liquiditeit en secundaire markt
De investeringen via Ecco Nova zijn illiquide, wat betekent dat ze niet voor de vervaldatum kunnen worden doorverkocht. Investeerders moeten bereid zijn hun kapitaal vast te leggen voor de looptijd van de belegging.
3. Risicoanalyse en -beheer door Ecco Nova
Ecco Nova selecteert en analyseert elk project voordat het wordt gepubliceerd. Aan elk project wordt een risicoscore toegekend, variërend van 1 (laag risico) tot 5 (hoog risico). Deze score is gebaseerd op financiële, technische en governance criteria.
Maar hoewel deze analyse kan worden gebruikt om projecten te filteren, garandeert het niet dat er geen wanbetaling zal zijn. Het is aan elke belegger om te beoordelen welk risico hij bereid is te nemen en zijn beleggingen te diversifiëren om zijn blootstelling te beperken.
4. Raadpleging van informatie en bedenktijd
Voordat je investeert, is het essentieel om het blad met Essentiële Beleggingsinformatie van het project te raadplegen, waarin de specifieke risico's van elke kans worden beschreven.
Onwetende beleggers hebben een bedenktijd van vier kalenderdagen na inschrijving, zodat ze hun verbintenis zonder kosten of boete kunnen annuleren.
We raden je aan om slechts een fractie van jouw beschikbare spaargeld te beleggen en beleggingen te diversifiëren om het risico te minimaliseren.
Ga voor meer informatie over de selectiecriteria voor projecten, de financiële risico's van investeringen en onze methodologie voor het beoordelen van risico's en rentetarieven naar onze pagina met informatie voor klanten.
Crowdfunding verwijst naar alle middelen die worden gebruikt om een project te financieren door een groot aantal mensen te mobiliseren.
Er zijn verschillende vormen van crowdfunding:
- Donation based: wie bijdraagt, hoeft geen tegenprestatie te ontvangen.
- Reward based: deelnemers ontvangen een beloning voor hun deelname.
- Equity based: investeerders worden aandeelhouders van het gefinancierde project (kapitaalinvestering).
- Lending based: deelnemers lenen geld uit en ontvangen rente.
- Royalty’s based: wie bijdraagt, ontvangt een deel van de inkomsten die door het project worden gegenereerd.
Op Ecco Nova zijn de meeste activiteiten crowdlending-activiteiten (of participatieve financiering door middel van leningen). Dit betekent dat iedereen geld kan lenen tegen een vaste rente en voor een vaste periode, waarbij de projectontwikkelaars zich verplichten om het kapitaal en de rente op een contractueel overeengekomen datum terug te betalen.
We bieden ook andere investeringsvormen aan:
- Co-invest: samen met projectontwikkelaars investeren met een aandeel in de winst van het project.
- Crowdloving: kapitaalinvesteringen in toegewijde coöperaties.
- Crowdlisting: aandelenbelegging in beursgenoteerde bedrijven, waardoor beleggers dividenden kunnen ontvangen als het bedrijf besluit om kapitaal uit te keren en, onder bepaalde voorwaarden, deel kunnen nemen aan het besluitvormingsproces van het bedrijf. Crowdlisting biedt ook de mogelijkheid om, onder bepaalde voorwaarden, aandelen door te verkopen op de secundaire markt.
Elke vorm van equity crowdfunding is het onderwerp van een specifieke sectie in onze FAQ, om u een beter inzicht te geven in de bijzonderheden van elk.
Wanneer een kredietnemer een betalingsachterstand heeft, is onze prioriteit om de situatie te analyseren en te beoordelen:
- Is er sprake van contractbreuk?
- Heeft het project ondanks de vertraging kans van slagen?
- Zijn er, in geval van vastgoedprojecten, eenheden verkocht? Zo ja, tegen welke prijs?
Een analist van Ecco Nova doet vervolgens een aanbeveling. Als we van mening zijn dat een verlenging van de deadline niet gerechtvaardigd is, zetten we alle contractuele middelen in om druk uit te oefenen en te eisen dat de afspraken worden nagekomen.
Aan de andere kant, als uitstel de meest geschikte manier lijkt om de slaagkansen van het project te maximaliseren en tegelijkertijd de belangen van de investeerders te beschermen, stellen we een plan op. Dit plan wordt ter stemming voorgelegd aan de investeerders, in overeenstemming met onze Algemene Voorwaarden.
- Indien aanvaard: De nieuwe voorwaarden worden bijgewerkt in het dashboard.
- Indien geweigerd: Er wordt een herstelprocedure gestart (zie Wat gebeurt er als een project in incasso komt?).
Een betalingsachterstand hoeft niet te betekenen dat je je kapitaal niet gaat recupereren.
In overeenstemming met ons verslag van 20 januari 2025 werden van de 144 georganiseerde operaties 17 uitstellen voorgesteld, waarvan er 11 met succes werden afgerond en 6 nog lopen.
Obligaties waarop via Ecco Nova wordt ingeschreven zijn vaak achtergesteld aan bankleningen. Als de banklening(en) niet volledig zijn terugbetaald, is onze schuld dus niet opeisbaar, ook al is de oorspronkelijke vervaldatum verstreken. Deze achterstelling, die wordt vermeld in de contractuele documenten en risicoparagrafen, is van directe invloed op onze analyse van de kans op terugvordering en de acties die worden ondernomen.
Het activeren van zekerheidsrechten, zoals hypotheken of pandrechten, is geen beslissing die zomaar wordt genomen. Deze stappen kunnen hoge kosten met zich meebrengen , kosten tijd en garanderen niet altijd een optimaal herstel.
Onze teams streven naar een evenwicht tussen deze beperkingen om het rendement voor investeerders te maximaliseren. In sommige gevallen kan een meer strategische aanpak, zoals het verlengen van de looptijd of het herzien van de voorwaarden, effectiever zijn dan een onmiddellijke en harde activering van de garanties.
Afhankelijk van de aard van het verzoek van de projectontwikkelaar bepalen we of vreemd vermogen (crowdlending) of eigen vermogen (crowdloving, crowdlisting, Co-Invest) de meest geschikte aanpak is.
Selectie en beoordeling van projecten
Projecten worden geselecteerd op basis van technische, financiële en ESG-criteria (milieu, maatschappij en bestuur). Elk project ondergaat een dubbele beoordeling, afgestemd op de sector:
- Productie van hernieuwbare energie: analyse van de koolstofvoetafdruk (Carbon Score).
- Vastgoed: analyse van de duurzame aard van het project met behulp van de Ecco Score.
- Duurzame kmo's: beoordeling van hun bijdrage aan de Sustainable Development Goals (SDG's).
Elke operatie krijgt ook een risicoscore van 1 tot 5 (1 is het minst riskant, 5 het meest riskant) om de financiële gezondheid van het project te beoordelen. Voorafgaand aan de financieringscampagne wordt een blad met essentiële beleggingsinformatie gepubliceerd met een bijlage waarin de beoordeling van de risicoscore gedetailleerd wordt beschreven.
Investeringsmethoden en -voorwaarden
- Crowdlending: investeerders lenen tegen een vaste rente voor een bepaalde periode.
- Crowdloving & Crowdlisting: dit zijn aandelenbeleggingen in coöperaties of beursgenoteerde bedrijven. De beleggingshorizon is lang, zonder vooraf bepaalde looptijd. Het rendement hangt af van de toekomstige prestaties van het bedrijf of de coöperatie.
- Co-invest: Investeerders financieren projecten samen met projectontwikkelaars, waarbij ze opportuniteiten en risico's delen. Het tarief en de looptijd zijn variabel: op basis van onze analyse en een gevoeligheidsstudie worden een beoogde looptijd en een beoogde rendement aangegeven, waardoor het mogelijk wordt om te begrijpen hoe het rendement evolueert in functie van de looptijd en de werkelijke marge van het project op het einde.
Ecco Nova regelt het hele fondsenwervingsproces en het beheer van terugbetalingen automatisch.
Ga voor meer informatie naar onze pagina Klanteninformatie.
De Ecco Score een evaluatie-tool dat door Ecco Nova is ontwikkeld om de milieu-, sociale en governance-impact (ESG) te meten van vastgoedprojecten die via ons platform worden gefinancierd.
We hebben deze tool ontwikkeld om meer transparantie te garanderen en beleggers te helpen de niet-financiële waarde van de voorgestelde projecten beter te begrijpen. Door criteria op het gebied van duurzaamheid, sociale impact en innovatief bestuur te integreren, maakt de Ecco Score het mogelijk om investeringskansen te identificeren die deel uitmaken van een meer verantwoorde aanpak.
Hoe wordt de Ecco-score berekend?
De Ecco Score is gebaseerd op acht analysecriteria, gegroepeerd rond de drie ESG-pijlers:
- Milieu: beoordeelt de milieukwaliteit van het project, rekening houdend met energie-efficiëntie, mobiliteit, grondstoffenbeheer (water, materialen), bouwtype (renovatie, verdichting) en eventuele certificeringen.
- Sociaal: houdt rekening met het welzijn van de bewoners, de aanleg van groene ruimten en het aanbieden van accommodatie via sociale huisvestingsagentschappen.
- Governance: beloont innovatieve managementmodellen, met name die met coöperatieve structuren of die transparantie en participatie van belanghebbenden bevorderen.
Elk criterium krijgt een specifieke score en de vereiste minimumdrempels worden gedetailleerd weergegeven in het blad met Essentiële Beleggingsinformatie dat bij elk project is gevoegd. Een visuele samenvatting is ook beschikbaar op de projectpresentatiepagina.
Waarom is de Ecco-score nuttig voor investeerders?
Als investeerder biedt de Ecco Score je een vereenvoudigde manier om de ESG-dimensie van een vastgoedproject te lezen. Hiermee kun je kansen vergelijken op basis van hun impact en je beleggingsstrategie sturen op basis van je overtuigingen.
Dankzij deze indicator zet Ecco Nova zich in voor de financiering van zinvolle projecten, waarbij puur financiële transacties worden uitgesloten (bijv. de verkoop van onroerend goed zonder energierenovatie) en de voorkeur wordt gegeven aan projecten die duurzaamheids- en innovatiecriteria bevatten.
Voor meer details over onze waarderingsmethodologie verwijzen we naar het blad met Essentiële Beleggingsinformatie (EBI) en de bijlage.
Ja, Ecco Nova is een erkend platform. We zijn een dienstverlener van participatieve financiering die is geregistreerd bij de Autoriteit voor Financiële Diensten & Markten (FSMA) in overeenstemming met Verordening (EU) 2020/1503 inzake Europese aanbieders van participatieve financiering.
Deze vergunning garandeert dat ons bedrijf voldoet aan de wettelijke vereisten op het gebied van transparantie, bescherming van beleggers en risicobeheer.
Bronnen: register van crowdfundingdienstverleners van de FSMA (https://www.fsma.be/nl/party/ecco-nova), Verordening (EU) 2020/1503, statistieken en informatie voor klanten van Ecco Nova.
Waarschuwing over de risico's
De investeringen die via Ecco Nova worden aangeboden, zijn geen spaarproducten en houden een risico op geheel of gedeeltelijk verlies van het geïnvesteerde kapitaal in. Ze vallen niet onder het depositogarantiestelsel of het beleggerscompensatiestelsel. Het ontvangen rendement is onderworpen aan de bevrijdende roerende voorheffing van 30 % voor natuurlijke personen die fiscaal inwoner zijn van België.
We raden u aan om voor elk project het blad met essentiële beleggingsinformatie (EBI) te raadplegen, dat de risico's en de kenmerken van de investering beschrijft. Ga na of dit type investering past bij uw profiel en uw persoonlijke situatie.