Spaargeld investeren betekent dat u een deel van het geld op uw spaarrekening inzet voor een belegging of investering met een hoger verwacht rendement, in ruil voor een risico op verlies. In België kan dat op veel manieren: een termijnrekening of staatsbon, obligaties, pensioensparen, fondsen en aandelen, vastgoed, of een rechtstreekse investering in ondernemingen en projecten via crowdfunding. Deze pagina zet die mogelijkheden naast elkaar, zonder u te zeggen wat u moet kiezen. Via Ecco Nova, een door de FSMA vergund platform, leent u voor de meeste projecten vanaf 500 euro aan ondernemingen in de energiesector, het vastgoed en kmo's, tegen een contractueel vastgelegde rente van maximaal 11% bruto per jaar. Het kapitaal is niet gegarandeerd: u kunt uw investering geheel of gedeeltelijk verliezen.
Sparen of investeren: wat is het verschil?
Op een spaarrekening blijft uw geld beschikbaar en is het beschermd: het Garantiefonds dekt tot 100.000 euro per persoon en per bank. De rente wordt door de bank bepaald en kan worden herzien. Belgische gezinnen houden zo meer dan 300 miljard euro aan op gereglementeerde spaarrekeningen, volgens de Nationale Bank van België. Wie investeert, aanvaardt een risico op verlies in ruil voor een hoger verwacht rendement. Dat rendement is nooit zeker, ook niet bij een lening met een vaste rente: de kredietnemer moet zijn verplichtingen nakomen. Sparen en investeren sluiten elkaar niet uit. Uw financiële buffer blijft op een spaarrekening staan. Alleen het deel van uw spaargeld dat u een aantal jaren kunt missen, komt in aanmerking voor een investering.
 “
Een spaarrekening beschermt uw geld, maar u weet niet wat de bank ermee financiert. Wie een deel van zijn spaargeld investeert, kiest zelf het project, kent de rente en de looptijd en aanvaardt het risico dat erbij hoort. Uw buffer blijft daar altijd buiten.
Hoeveel van uw spaargeld kunt u investeren?
Daar bestaat geen vaste regel voor, en Ecco Nova geeft geen beleggingsadvies. Drie vragen helpen u om het bedrag te bepalen. Hoeveel geld hebt u nodig voor onverwachte uitgaven? Die reserve, doorgaans enkele maanden aan uitgaven, blijft op uw spaarrekening. Welke grote uitgaven plant u in de komende jaren, zoals een woning, een verbouwing of de studies van uw kinderen? Ook dat geld investeert u beter niet in iets wat u niet vóór de vervaldatum kunt verkopen. Hoelang kunt u de rest missen en welk verlies kunt u dragen zonder dat uw levensstandaard in het gedrang komt? Het antwoord op die laatste vraag bepaalt welke investeringen bij u passen. Wikifin, de website voor financiële educatie van de FSMA, legt deze basisregels uit op wikifin.be. Op een vergund crowdfundingplatform vult u bovendien een kennis- en ervaringstest in, met een simulatie van uw vermogen om verliezen te dragen.
Spreiden: de regel die voor elke investering geldt
Wie al zijn beschikbare spaargeld in één belegging of één project stopt, draagt het volledige risico van die ene keuze. Door te spreiden over verschillende soorten investeringen, en binnen crowdlending over verschillende projecten en sectoren, beperkt u de gevolgen van één tegenvaller. Spreiding neemt het risico op verlies echter niet weg. Rechtstreeks investeren in projecten, waarover u meer leest op onze pagina over investeren in de reële economie, is dan ook een aanvulling op een gediversifieerde portefeuille, geen vervanging ervan.
Voorbeelden van projecten die met spaargeld werden gefinancierd
De campagnes die hier worden voorgesteld, zijn afgesloten. Ze tonen welke projecten de leden van het platform met een deel van hun spaargeld hebben gefinancierd en zijn geen lopende aanbiedingen. De projecten waarin u momenteel kunt investeren, vindt u op de projectpagina.
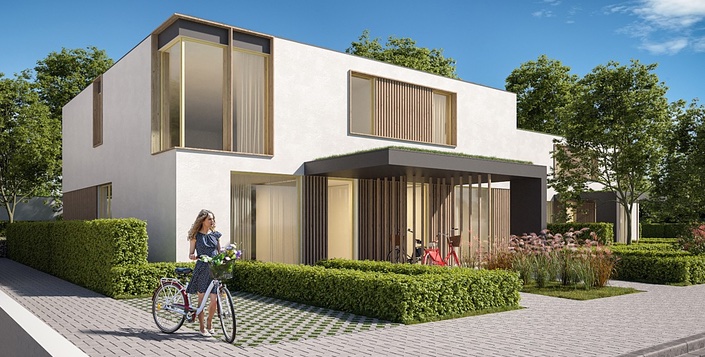
AETERRA - URBINO
Merelbeke-Melle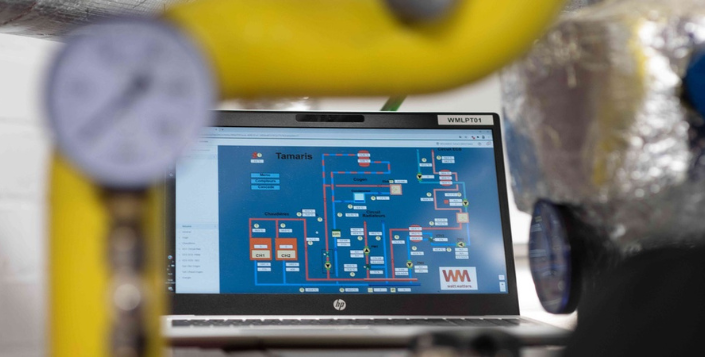
Watt Matters Two
BruxellesZes manieren om spaargeld te investeren in België
De mogelijkheden hieronder verschillen in wat u bezit, in de bescherming van het kapitaal, in de liquiditeit en in de fiscaliteit. We beschrijven elke mogelijkheid kort en vergelijken ze daarna in een tabel. Voor de producten van banken en verzekeraars vindt u de precieze voorwaarden in de informatiedocumenten van de aanbieder. Voor een investering via een crowdfundingplatform staan ze in het blad met essentiële beleggingsinformatie van elk project.
- Termijnrekening, kasbon en staatsbon. U zet een bedrag vast voor een bepaalde looptijd tegen een rente die vooraf bekend is. Een termijnrekening en een kasbon vallen onder de depositogarantie van 100.000 euro per persoon en per bank. Een staatsbon wordt gewaarborgd door de Belgische Staat. De rente is onderworpen aan 30% roerende voorheffing. Uw geld is pas op de vervaldatum beschikbaar.
- Obligaties van ondernemingen. U leent aan een onderneming die obligaties uitgeeft, tegen een vaste coupon en met een vervaldatum. Het kapitaal is niet gegarandeerd: als de uitgever in gebreke blijft, kunt u een deel of het geheel verliezen. Beursgenoteerde obligaties kunt u vóór de vervaldatum doorverkopen, tegen de marktprijs van dat moment.
- Pensioensparen en langetermijnsparen. U stort elk jaar een bedrag in een pensioenspaarfonds of een pensioenspaarverzekering en krijgt daarvoor een belastingvermindering. Het geld blijft in principe tot uw zestigste geblokkeerd. Bij een fonds schommelt de waarde met de markten. Bij een verzekering van het type tak 21 is het kapitaal gewaarborgd door de verzekeraar.
- Beleggingsfondsen, ETF's en aandelen. U koopt op de beurs effecten die u dagelijks kunt verkopen. Met een fonds of een indexfonds (ETF) spreidt u met één aankoop over honderden ondernemingen. De waarde schommelt, het kapitaal is niet gegarandeerd en er zijn kosten: instapkosten, beheerskosten, beurstaks. Op dividenden geldt 30% roerende voorheffing, met een gedeeltelijke vrijstelling in de belastingaangifte.
- Vastgoed: rechtstreeks, via een GVV of fractioneel. Wie een huurwoning koopt, ontvangt huurinkomsten en draagt de kosten, de leegstand en de belastingen. Een aandeel in een gereglementeerde vastgoedvennootschap (GVV) is beursgenoteerd en dagelijks verhandelbaar. Via fractioneel vastgoed investeert u vanaf een klein bedrag in een deel van een onroerend goed. De verschillen tussen deze vormen worden toegelicht op onze pagina over fractioneel vastgoed in België.
- Crowdlending, coöperaties en gewestelijke leningen. U financiert rechtstreeks een onderneming of een project. Bij crowdlending leent u via een vergund platform tegen een contractueel vastgelegde rente en looptijd: dat is wat Ecco Nova aanbiedt en wat we uitleggen op onze pagina over crowdlending in België. Met coöperatieve aandelen wordt u mede-eigenaar van bijvoorbeeld een windpark en ontvangt u een variabel dividend. Met een gewestelijke lening, zoals de Winwinlening in Vlaanderen of de Proxilening in Brussel, leent u rechtstreeks aan een kmo uit uw gewest en ontvangt u een jaarlijks belastingkrediet. Bij geen van deze vormen is het kapitaal gegarandeerd en uw geld blijft tot het einde van de looptijd in het project.
| Criterium | Spaarrekening of termijnrekening | Staatsbon of obligatie | Fonds, ETF of aandelen | Vastgoed (GVV of huurwoning) | Crowdlending (Ecco Nova) |
|---|---|---|---|---|---|
| Wat u bezit | Een tegoed bij de bank | Een vordering op de Staat of de onderneming | Deelbewijzen van een fonds of aandelen van ondernemingen | Aandelen van een vastgoedvennootschap of een onroerend goed | Een vordering op de onderneming of de projectvennootschap |
| Rendement | Rente bepaald door de bank, herzienbaar, of vast op een termijnrekening | Vaste coupon, bekend bij uitgifte | Dividenden en meerwaarden, variabel | Dividenden of huurinkomsten, variabel, en de evolutie van de waarde | Contractueel vastgelegde rente, tot 11% bruto per jaar afhankelijk van het project, gemiddeld 7,2% |
| Kapitaal beschermd | Ja, tot 100.000 euro per persoon en per bank (Garantiefonds) | Staatsbon: ja, door de Belgische Staat. Obligatie van een onderneming: nee | Nee, de koers schommelt | Nee, de koers of de waarde schommelt | Nee |
| Liquiditeit | Onmiddellijk, of op de vervaldatum van de termijnrekening | Doorverkoop op de beurs mogelijk vóór de vervaldatum, tegen de marktprijs | Dagelijks verhandelbaar op de beurs | GVV: dagelijks verhandelbaar. Huurwoning: verkoop die maanden kan duren | Geen vóór de vervaldatum |
| Looptijd | Vrij te kiezen | Vastgelegd bij uitgifte | Vrij te kiezen | Vrij te kiezen | Vastgelegd in de overeenkomst, gemiddeld 5 jaar |
| Minimumbedrag | Vrij te kiezen | 100 euro voor een staatsbon, vaak 1.000 euro voor een obligatie | De prijs van één deelbewijs of één aandeel | De prijs van één aandeel, of de volledige aankoopprijs van een woning | Vanaf 500 euro voor de meeste projecten |
| Fiscaliteit in België | Rente op een gereglementeerde spaarrekening vrijgesteld tot een jaarlijks maximumbedrag, daarboven 15% roerende voorheffing, termijnrekening 30% | 30% roerende voorheffing op de rente | 30% roerende voorheffing op dividenden, beurstaks, en sinds 2026 een belasting op gerealiseerde meerwaarden boven een jaarlijks vrijgesteld bedrag | GVV: roerende voorheffing op de dividenden. Huurwoning: registratierechten en onroerende voorheffing | 30% roerende voorheffing aan de bron ingehouden, belastingkrediet mogelijk via gewestelijke leningen |
| Kader | Erkende bank, depositogarantie | Belgische Staat of uitgevende onderneming, prospectus onder toezicht van de FSMA | Gereglementeerde markt, vergunde tussenpersoon | GVV onder toezicht van de FSMA, notaris bij een aankoop | Door de FSMA vergund platform (ECSP-verordening) |
Deze tabel vergelijkt de aard van de investeringen, niet de hoogte van hun rendement: een hogere rente wijst op een hoger risico en neemt dat risico niet weg.
Spaargeld investeren via crowdlending: hoe werkt het bij Ecco Nova?
Bij crowdlending leent u, samen met honderden andere particulieren, geld aan een onderneming of een projectvennootschap. De rente, de looptijd en het terugbetalingsschema liggen vooraf vast in de overeenkomst. U ontvangt rente en krijgt op de vervaldatum uw kapitaal terug, op voorwaarde dat de kredietnemer zijn verplichtingen nakomt. Ecco Nova is een Belgisch crowdlendingplatform, opgericht in 2016 in Luik en sinds november 2023 vergund door de FSMA als crowdfundingdienstverlener. Sinds 2016 werd via 174 campagnes 140 miljoen euro uitgeleend aan projecten in hernieuwbare energie, energiezuinig vastgoed en kmo's, tegen een gemiddelde rentevoet van 7,2% bruto.
Wat u vooraf weet en wat u niet weet
Vóór u inschrijft, leest u het blad met essentiële beleggingsinformatie (EBI) van het project. Daarin staan de projecteigenaar, het gezochte bedrag, de rente, de looptijd, de eventuele zekerheden, de risico's en de risicoscore van 1 (laagste risico) tot 5 (hoogste risico). De methode voor die score en de bijbehorende minimum- en maximumrentevoeten worden gepubliceerd op onze pagina met informatie voor klanten. Wat u niet vooraf weet, is of het project zal slagen. De lening is vaak achtergesteld bij een bankkrediet: bij problemen wordt de bank vóór u terugbetaald. Het percentage definitieve verliezen en het percentage lopende betalingsproblemen worden gepubliceerd en bijgewerkt op onze pagina over Ecco Nova.
Welke kosten betaalt u?
De enige kosten voor de investeerder zijn de inschrijvingskosten van 15 euro incl. btw per inschrijving. Er zijn geen beheerskosten, geen uitstapkosten en er wordt niets ingehouden op de rente. Als een projecteigenaar zijn verplichtingen niet nakomt, kan aan de betrokken investeerders worden voorgesteld om bij te dragen in de invorderingskosten, alleen met hun toestemming. Het platform wordt vergoed door de projecteigenaars. De kosten worden toegelicht op onze pagina met informatie voor klanten.
Welke fiscaliteit geldt voor de rente?
Op de rente wordt 30% roerende voorheffing ingehouden aan de bron. U hoeft die rente dan niet meer aan te geven. Bij een gewestelijke lening ontvangt u daarnaast een jaarlijks belastingkrediet, dat u in uw aangifte in de personenbelasting vermeldt. Bij een project met het label 'start-upplan' kan een vrijstelling van roerende voorheffing gelden. Deze regels hangen af van uw persoonlijke situatie: Ecco Nova geeft geen belastingadvies.
 “
Een project komt pas online als de terugbetaling ook in een voorzichtig scenario haalbaar is. Van elke tien dossiers die we ontvangen, haalt er minder dan één het platform.
De risico's wanneer u spaargeld investeert
Elke investering buiten een spaarrekening houdt een risico in. De aard van dat risico verschilt per investering. Een belegging op de beurs schommelt dagelijks in waarde en kan op het verkeerde moment verkocht moeten worden. Een lening aan een project heeft een vaste rente, maar het project kan mislukken. Vastgoed vraagt tijd en kosten om te verkopen. Vier risico's gelden voor crowdlending in het bijzonder.
- Risico op wanbetaling. De kredietnemer kan failliet gaan of zijn betalingen staken. In dat geval kunt u uw volledige investering verliezen. De lening is bovendien vaak achtergesteld: de bank wordt eerst terugbetaald.
- Illiquiditeit. U kunt een participatieve lening niet doorverkopen. Uw geld blijft in het project tot de vervaldatum, gemiddeld vijf jaar bij Ecco Nova.
- Concentratierisico. Wie in één project investeert, draagt het volledige risico van dat project. Spreiden over meerdere projecten en sectoren beperkt de gevolgen van één wanbetaling, zonder het risico op verlies weg te nemen.
- Geen overheidsgarantie. Een participatieve lening valt niet onder het depositogarantiestelsel en niet onder een beleggerscompensatiestelsel.
Een vergund platform beperkt deze risico's door projecten te selecteren, zekerheden te voorzien en terugbetalingen op te volgen, maar sluit ze niet uit. Ecco Nova selecteert 8% van de ontvangen aanvragen. Wat er gebeurt bij een laattijdige betaling en hoe de invordering verloopt, leest u op onze pagina met informatie voor klanten.
Investeren houdt risico's in. U kunt uw investering geheel of gedeeltelijk verliezen.
Hoe begint u met een deel van uw spaargeld te investeren?
Voor een eerste investering via Ecco Nova volstaan vijf stappen. Na uw inschrijving beschikt u als niet-ervaren belegger over een bedenktijd van vier kalenderdagen waarin u uw investering kosteloos kunt annuleren.
- Bepaal het bedrag. Houd uw buffer en uw geplande uitgaven apart. Investeer alleen het deel van uw spaargeld dat u gedurende de looptijd kunt missen.
- Maak uw account aan. Het platform controleert uw identiteit en laat u een kennis- en ervaringstest invullen, met een simulatie van uw vermogen om verliezen te dragen. Het openen van een account is gratis.
- Lees het blad met essentiële beleggingsinformatie. Vergelijk de rente met de risicoscore, de zekerheden en de looptijd van het project.
- Schrijf in, vanaf 500 euro voor de meeste projecten. U kiest zelf het bedrag, tot het maximum dat per project geldt. De inschrijvingskosten bedragen 15 euro incl. btw.
- Volg uw projecten op en spreid uw volgende investeringen. De rente en de terugbetalingen verschijnen in uw dashboard, samen met het nieuws over het project. De stappen worden in detail beschreven op onze pagina hoe investeren via Ecco Nova.
Veelgestelde vragen over spaargeld investeren
Hieronder beantwoorden we de vragen uit onze FAQ voor investeerders. Ze gaan over de bedragen, het rendement, de risico's, spreiding, de kapitaalgarantie, de duur van de investering, de fiscaliteit en de vergunning. Elk onderwerp komt ook uitgebreider aan bod op deze pagina.
Het minimum is meestal vastgelegd op 500 € en het maximum op 500.000 €. Dit kan echter variëren van project tot project. Deze informatie is steeds beschikbaar in de documentatie die u per project kan downloaden. Voor iedere inschrijving kan er een simulatie worden gedaan.
Het rendement hangt af van het type belegging dat je kiest:
- Crowdlending: de jaarlijkse rentevoet ligt vast bij de inschrijving, tot 11% bruto. Hij staat in het contract en verandert niet met de resultaten van het project, maar de betaling ervan hangt af van het vermogen van de projecteigenaar om terug te betalen.
- Co-invest: het rendement is variabel en hangt af van de resultaten van het vastgoedproject. Vooraf wordt een beoogde looptijd en beoogd rendement geschat, samen met een gevoeligheidsstudie om te anticiperen op mogelijke variaties. Het werkelijke rendement is pas bekend aan het einde van het project.
- Crowdloving & Crowdlisting: het rendement hangt af van de prestaties van het bedrijf of de coöperatie. Het kan de vorm aannemen van dividenden en een mogelijke meerwaarde wanneer de aandelen worden doorverkocht, zonder garantie van rendement op investering of vooraf bepaalde looptijd.
De belastingmaatregel van je investering hangt af van het soort financiering (lening of eigen vermogen), je fiscale woonplaats en je juridische status (individu of bedrijf). Elk jaar bieden we een gedetailleerde belastinggids met praktische voorbeelden om je te helpen je investeringen aan te geven.
1. Crowdfunding: belasting op rente
Interesten ontvangen op leningen zijn onderworpen aan 30% roerende voorheffing voor natuurlijke personen met fiscale woonplaats in België.
- Deze bronbelasting wordt ingehouden aan de bron door de projectontwikkelaar, wat betekent dat je rente ontvangt na aftrek van belastingen en geen aangifte hoeft te doen.
Sommige specifieke beleggingen bieden belastingvoordelen, waarvoor soms een verklaring nodig is. Dit is ook het geval voor het rendement van een mede-investeerder.
“Start-Up-Plan” lening
Onder deze regeling is de rente op de eerste €15.000 die per jaar wordt geleend, 4 jaar lang vrijgesteld van roerende voorheffing.
- Je moet het aantal betreffende leningen aangeven op je belastingaangifte onder code 1088-76.
- Als je de drempel van € 15.000 overschrijdt, moet de extra rente worden aangegeven en belast zoals normaal.
“Gewestelijke” leningen (Winwinlening, Prêt Proxi, Prêt Coup de Pouce)
Met deze leningen kun je profiteren van een belastingkrediet op het saldo van de lening, voorbehouden aan fiscale inwoners van het betreffende gewest (Winwinlening in het Vlaamse Gewest, Proxi lening in het Brusselse Gewest en Coup de Pouce lening in het Waalse Gewest).
- Wanneer je je belastingaangifte indient, moet je de bedragen die in aanmerking komen voor belastingkrediet aangeven in de rubriek XI.
- Belastingcodes variëren afhankelijk van het type lening:
- Winwinlening: 3377-18 en 3378-17
- Proxi lening: 3391-04 en 3392-03
- Coup de Pouce Lening: 3384-11 en 3386-09
2. Crowdloving & Crowdlisting: belasting op dividenden
Dividenden ontvangen op coöperatieve aandelen of beursgenoteerde aandelen zijn onderworpen aan 30% bronbelasting.
- Deze roerende voorheffing wordt ingehouden door de projectontwikkelaar, dus je hoeft niets te doen voor belastingdoeleinden.
- Je kunt deze dividenden echter opnemen in je belastingaangifte om te profiteren van een gedeeltelijke terugbetaling van bronbelasting, tot een limiet van €800 per jaar voor alle beleggingen samen.
Tax Shelter
Tax Shelter is een fiscale stimulans waarmee particulieren kunnen investeren in kleine en middelgrote ondernemingen die daarvoor in aanmerking komen en profiteren van een belastingvermindering van 45% op het geïnvesteerde bedrag.
- Als je €500 investeert, ontvang je een belastingvermindering van €225.
- Ecco Nova geeft je de fiscale attesten die je nodig hebt voor je belastingaangifte van het jaar na je investering. »
Of je in aanmerking komt voor Tax Shelter staat vermeld in het blad met Essentiële Beleggingsinformatie (EBI) en in onze communicatie.
3. Niet-ingezetenen en bedrijven: wat zijn hun fiscale verplichtingen?
Rechtspersonen in België
- Er worden geen bronheffingen toegepast.
- Het is aan bedrijven om hun investeringen op te nemen in hun belastingaangifte (ISOC) en de verschuldigde belastingen te betalen volgens hun belastingstelsel.
Individuen die niet in België wonen
Er zijn twee opties beschikbaar op het moment van investeren:
- Roerende voorheffing in België: dezelfde belastingregels zijn van toepassing als voor Belgische ingezetenen.
- Aangifte van inkomsten in het land van de fiscale woonplaats: Investeerders moeten belasting aangeven en betalen volgens de regels van hun land.
Deze keuze is aan de belegger en wordt aan het einde van elke belegging gemaakt.
Rechtspersonen die niet fiscaal in België gevestigd zijn
Ecco Nova houdt 30 % roerende voorheffing in op de interesten die worden uitgekeerd aan vennootschappen die fiscaal in het buitenland gevestigd zijn.
Afhankelijk van het dubbelbelastingverdrag tussen België en het land waar de vennootschap fiscaal gevestigd is, kan zij onder bepaalde voorwaarden een verlaagd tarief genieten. De vennootschap moet zelf de nodige stappen ondernemen bij de Belgische FOD Financiën om het te veel ingehouden bedrag terug te vragen.
Het formulier 276 Int. (Verdragsvermindering - interesten van Belgische oorsprong)' is beschikbaar op de website van de FOD Financiën, onder de rubriek ‘Aanvragen om verdragsverminderingen’. Het bevat onderdelen die moeten worden ingevuld door de vennootschap, haar buitenlandse belastingadministratie en de Belgische administratie. Ecco Nova bezorgt het attest met betrekking tot de uitgekeerde interesten en de ingehouden roerende voorheffing.
Voordat u investeert, raden wij u aan een belastingadviseur te raadplegen over de fiscale gevolgen in het land waar u fiscaal gevestigd bent.
Nee. Een participatieve investering betekent dat het geïnvesteerde kapitaal wordt blootgesteld aan de risico's van het project.
Een verzekerd kapitaal betekent meestal dat een derde partij (vaak een kredietverzekeringsmaatschappij) het risico op wanbetaling op zich neemt in ruil voor een vergoeding.
Deze aanpak is echter niet zonder risico:
- Hoge kosten: de kosten van de garantie verlagen het rendement voor de investeerder.
- Betrouwbaarheid van de verzekeraar: in het geval van een financiële crisis of een dekkingsprobleem is de verzekeraar mogelijk niet in staat om beleggers te compenseren.
Bij Ecco Nova hebben we gekozen voor een aanpak die is gebaseerd op transparantie en diversificatie in plaats van een verzekering op het geïnvesteerde kapitaal. We richten ons op strenge projectanalyses en gedetailleerde risicoscores om investeerders te helpen weloverwogen beslissingen te nemen.
De rendementen op ons platform zijn vaak hoger dan die van gegarandeerde beleggingen, maar de risico's zijn ook groter. De sleutel is diversificatie, wat de totale blootstelling aan wanbetalingen vermindert.
Hoe lang je kapitaal vastligt, hangt af van het type belegging dat je kiest.
1. Crowdlending: een looptijd die wordt gedefinieerd op het moment van inschrijving
Wanneer je investeert in de vorm van een lening, worden de looptijd en het rendement duidelijk gespecificeerd op het moment van inschrijving. In het algemeen :
- Uw kapitaal ligt gemiddeld 5 jaar vast bij Ecco Nova.
- Terugbetaling kan geleidelijk gebeuren, waarbij het kapitaal en de rente op regelmatige tijdstippen worden betaald, of in één keer op de vervaldag (bullet-aflossing), waarbij alleen de rente periodiek wordt betaald en het kapitaal aan het einde van de periode volledig is terugbetaald.
- Een van de risico's van dit type investering is late betaling door de projectontwikkelaar. Het is daarom raadzaam om voorzichtig te investeren en de kenmerken van de aanbieding zorgvuldig te lezen voordat je inschrijft.
2. Co-Invest: een beoogde looptijd maar een flexibele horizon
In het geval van een belegging in aandelen naast projectontwikkelaars de beoogde looptijd aangegeven in het aanbod, maar deze kan variëren afhankelijk van hoe het project zich ontwikkelt. Het rendement is afhankelijk van de financiële prestaties van het project en wordt beïnvloed door de werkelijke duur van de investering .
3. Crowdloving en Crowdlisting: een lange investeringshorizon
In deze modellen investeer je in aandelen in een coöperatieve vennootschap (crowdloving) of een beursgenoteerd bedrijf (crowdlisting). In tegenstelling tot crowdlending is er geen vooraf bepaalde looptijd en is de exit uit de investering afhankelijk van :
- De wederverkoop van eenheden of aandelen (als er een secundaire markt bestaat).
- De prestaties van het bedrijf en eventueel uitgekeerde dividenden.
4. Fractioneel vastgoed
Uw geld blijft belegd tot het einde van het project, dat meerdere jaren loopt. De beoogde looptijd van elk project staat in het blad met essentiële beleggingsinformatie. Vandaag kunt u uw investering niet verkopen vóór het einde van het project.
Voordat je investeert, raden we je aan om de specifieke voorwaarden van elke aanbieding zorgvuldig door te lezen, zoals beschreven in het blad met Essentiële Beleggingsinformatie.
Alle beleggingen brengen een risico op kapitaalverlies met zich mee. Hoewel het onmogelijk is om dit risico volledig uit te sluiten, kun je het verminderen door een voorzichtige en gediversifieerde aanpak:
- Diversifieer je investeringen: Verdeel je kapitaal over verschillende projecten en sectoren om de impact van een eventuele wanbetaling te beperken.
- Analyseer de risicoscore: Elk project krijgt een score op basis van onze evaluatiemethode. Houd rekening met deze score voordat je investeert.
- Raadpleeg de belangrijkste documenten: Lees zorgvuldig het blad met Essentiële Beleggingsinformatie en de bijlage waarin de beoordeling van de specifieke risico's van het project worden beschreven.
- Beleg voorzichtig: Besteed slechts een fractie van je beschikbare spaargeld en zorg ervoor dat je inzet overeenkomt met je risicotolerantie.
Een goed begrip van risico en effectieve diversificatie zijn essentieel voor het optimaliseren van je beleggingsportefeuille.
Beleggen via Ecco Nova brengt het risico met zich mee dat het kapitaal geheel of gedeeltelijk verloren gaat. De aangeboden beleggingen zijn geen spaarproducten, zijn niet verzekerd en vallen niet onder de depositogarantie- of beleggerscompensatiestelsels.
1. Belangrijkste risico: wanbetaling door de projectontwikkelaar
Wanneer je investeert in crowdlending, worden een rentevoet, een looptijd en een terugbetalingsschema contractueel vastgelegd op het moment van inschrijving. De projectontwikkelaar verbindt zich ertoe deze voorwaarden na te leven. Er is echter een risico op wanbetaling, d.w.z. het onvermogen van de ontwikkelaar om de investeerders terug te betalen.
Bij aandeleninvesteringen (Co-Invest, Crowdloving, Crowdlisting) is er geen vooraf vastgestelde terugbetaling en hangt de winstgevendheid volledig af van de prestaties van het bedrijf of project.
2. Gebrek aan liquiditeit en secundaire markt
De investeringen via Ecco Nova zijn illiquide, wat betekent dat ze niet voor de vervaldatum kunnen worden doorverkocht. Investeerders moeten bereid zijn hun kapitaal vast te leggen voor de looptijd van de belegging.
3. Risicoanalyse en -beheer door Ecco Nova
Ecco Nova selecteert en analyseert elk project voordat het wordt gepubliceerd. Aan elk project wordt een risicoscore toegekend, variërend van 1 (laag risico) tot 5 (hoog risico). Deze score is gebaseerd op financiële, technische en governance criteria.
Maar hoewel deze analyse kan worden gebruikt om projecten te filteren, garandeert het niet dat er geen wanbetaling zal zijn. Het is aan elke belegger om te beoordelen welk risico hij bereid is te nemen en zijn beleggingen te diversifiëren om zijn blootstelling te beperken.
4. Raadpleging van informatie en bedenktijd
Voordat je investeert, is het essentieel om het blad met Essentiële Beleggingsinformatie van het project te raadplegen, waarin de specifieke risico's van elke kans worden beschreven.
Onwetende beleggers hebben een bedenktijd van vier kalenderdagen na inschrijving, zodat ze hun verbintenis zonder kosten of boete kunnen annuleren.
We raden je aan om slechts een fractie van jouw beschikbare spaargeld te beleggen en beleggingen te diversifiëren om het risico te minimaliseren.
Ga voor meer informatie over de selectiecriteria voor projecten, de financiële risico's van investeringen en onze methodologie voor het beoordelen van risico's en rentetarieven naar onze pagina met informatie voor klanten.
Ja, Ecco Nova is een erkend platform. We zijn een dienstverlener van participatieve financiering die is geregistreerd bij de Autoriteit voor Financiële Diensten & Markten (FSMA) in overeenstemming met Verordening (EU) 2020/1503 inzake Europese aanbieders van participatieve financiering.
Deze vergunning garandeert dat ons bedrijf voldoet aan de wettelijke vereisten op het gebied van transparantie, bescherming van beleggers en risicobeheer.
Bronnen: Wikifin, de website voor financiële educatie van de FSMA (https://www.wikifin.be/nl/sparen-en-beleggen), Garantiefonds voor financiële diensten (depositogarantie tot 100.000 euro), Nationale Bank van België (spaardeposito's van de gezinnen), register van crowdfundingdienstverleners van de FSMA (https://www.fsma.be/nl/party/ecco-nova), Verordening (EU) 2020/1503, informatie voor klanten en statistieken van Ecco Nova.
Waarschuwing over de risico's
De investeringen die via Ecco Nova worden aangeboden, zijn geen spaarproducten en houden een risico op geheel of gedeeltelijk verlies van het geïnvesteerde kapitaal in. Ze vallen niet onder het depositogarantiestelsel of het beleggerscompensatiestelsel. Het ontvangen rendement is onderworpen aan de bevrijdende roerende voorheffing van 30 % voor natuurlijke personen die fiscaal inwoner zijn van België.
We raden u aan om voor elk project het blad met essentiële beleggingsinformatie (EBI) te raadplegen, dat de risico's en de kenmerken van de investering beschrijft. Ga na of dit type investering past bij uw profiel en uw persoonlijke situatie.