Vóór een eerste investering helpen vijf vragen om uw keuze te verduidelijken: waarom wilt u investeren, welk bedrag kunt u inzetten, voor hoelang, welk verlies kunt u dragen en begrijpt u de investering? Een aangekondigd rendement volstaat niet om die vragen te beantwoorden. Hieronder leest u hoe u ze met concrete voorbeelden kunt benaderen.
1. Waarom wil ik investeren?
“ Mijn geld laten werken ” kan een vertrekpunt zijn. Om een investering te kiezen, helpt het om concreter te worden: wilt u een plan financieren, aanvullende inkomsten zoeken of vermogen opbouwen voor later?
Probeer deze zin aan te vullen: “ Ik wil … voorbereiden, voor een bedrag van …, tegen … ”. Uw antwoord kan veranderen, maar het geeft een eerste houvast.
Ook het gebruik van de middelen kan een rol spelen in uw keuze. Bij crowdlending leent u bijvoorbeeld geld uit om een ondernemingsproject te financieren. Dat project begrijpen is een andere stap dan de looptijd, de financiële voorwaarden en de risico’s onderzoeken.
 “
Voordat u een investering kiest, moet u weten welke plaats die in uw leven kan innemen. Waarvoor dient dit geld, wanneer hebt u het nodig en wat zou er gebeuren als u slechts een deel terugkrijgt? De keuze begint bij die antwoorden.
Voorbeelden van afgesloten campagnes, ter illustratie: elk project heeft zijn eigen rentevoet, looptijd en risico’s. Deze voorbeelden vormen geen beleggingsaanbeveling. Resultaten uit het verleden bieden geen garantie voor de toekomst.
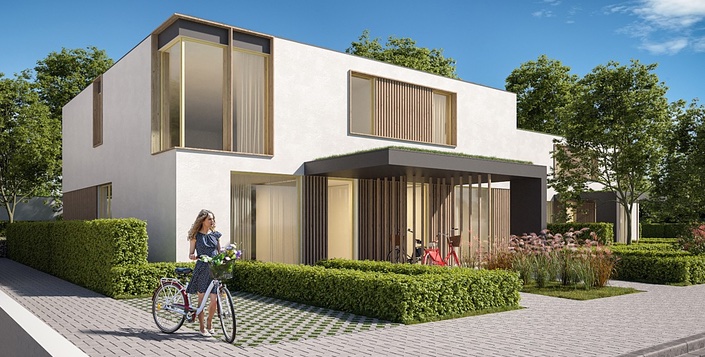
AETERRA - URBINO
Merelbeke-Melle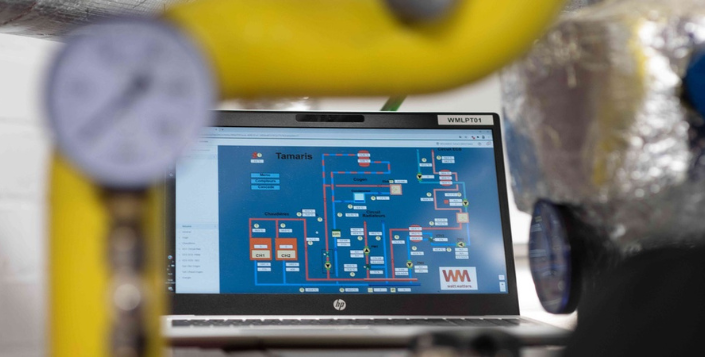
Watt Matters Two
Bruxelles2. Hoeveel kan ik investeren en tegelijk een buffer voor onverwachte uitgaven behouden?
Het saldo op uw rekening is niet noodzakelijk volledig beschikbaar om te investeren. Een deel kan al bestemd zijn voor uitgaven, geplande projecten of onverwachte kosten.
De omvang van uw buffer hangt onder meer af van uw vaste lasten, de stabiliteit van uw inkomsten en de mensen die financieel van u afhankelijk zijn. Eenzelfde spaarbedrag kan dus bij heel verschillende situaties horen.
Neem dit fictieve voorbeeld, waarin de persoon de eigen behoeften al heeft beoordeeld:
| Stap in dit voorbeeld | Bedrag |
|---|---|
| Spaargeld bij de start | 10.000 euro |
| Bedrag voor al geplande uitgaven | − 2.000 euro |
| Buffer voor onverwachte uitgaven, bepaald voor deze fictieve situatie | − 5.000 euro |
| Resterend saldo om vóór een beslissing te onderzoeken | 3.000 euro |
Die 3.000 euro is alleen een bedrag om verder te onderzoeken. Afhankelijk van andere behoeften, bestaande investeringen en het vermogen om verlies te dragen, kan het uiteindelijk geïnvesteerde bedrag lager zijn of nul bedragen.
Wat kunt u doen? Noteer uw geplande uitgaven en de buffer die u beschikbaar wilt houden voordat u een investeringsbedrag bepaalt.
3. Wanneer heb ik dit geld nodig?
Een bedrag meerdere jaren kunnen missen is iets anders dan het op een precieze datum nodig hebben om een uitgave te betalen.
Bekijk vóór uw inschrijving de voorziene looptijd, het betalingsschema en de uitstapvoorwaarden. Liquiditeit betekent hier de mogelijkheid om uw geld terug te krijgen door een investering te verkopen of eruit te stappen, onder welke voorwaarden en tegen welke prijs.
Bij crowdlending betekent rente ontvangen niet dat uw kapitaal opnieuw beschikbaar is. Volgens de overeenkomst krijgt u het kapitaal geleidelijk of in één keer op de vervaldag terug. Een betalingsachterstand kan de periode van onbeschikbaarheid verlengen en terugbetaling is niet gegarandeerd.
Wat kunt u doen? Vergelijk de datum waarop u het geld mogelijk nodig hebt met de voorwaarden van de investering, inclusief verlengingsmogelijkheden en het risico op vertraging.
4. Welk verlies kan ik dragen zonder mijn budget in gevaar te brengen?
Bereid zijn om risico te nemen is iets anders dan de financiële middelen hebben om de gevolgen ervan te dragen.
Maak de vraag concreet door ze in euro uit te drukken. Voor een investering van 1.000 euro tonen deze drie fictieve scenario’s wat een verlies zou betekenen:
| Fictief scenario voor 1.000 euro geïnvesteerd | Teruggekregen kapitaal | Kapitaalverlies |
|---|---|---|
| Een beperkt deel van het kapitaal gaat verloren | 900 euro | 100 euro |
| Een groter deel van het kapitaal gaat verloren | 700 euro | 300 euro |
| Het volledige kapitaal gaat verloren | 0 euro | 1.000 euro |
Deze aannames zeggen niets over de kans op verlies. Ze gaan alleen over het kapitaal, zonder eventuele inkomsten, kosten of belastingen.
Vraag uzelf af wat die bedragen zouden betekenen voor uw rekeningen, uw plannen en uw gemoedsrust. Spreiding over meerdere investeringen kan de blootstelling aan één investering beperken. Het risico op verlies verdwijnt daardoor niet.
De risico’s van investeringen via Ecco Nova worden toegelicht in onze klanteninformatie.
Wat kunt u doen? Denk eerst na over een mogelijk verlies in euro, voordat u naar een mogelijke opbrengst kijkt.
5. Begrijp ik hoe de investering werkt en wat ze kost?
Voordat u beslist, zou u eenvoudig moeten kunnen uitleggen wat u koopt of financiert, waar eventuele inkomsten vandaan komen en hoe u uw geld kunt terugkrijgen.
Een aandeel, een participatie in een fonds en een lening aan een onderneming werken niet op dezelfde manier. Inkomsten, rechten en uitstapmogelijkheden hangen af van het product en de bijbehorende documenten.
Bekijk ook het aangekondigde rendement. Is het bruto of na belastingen? Zijn de kosten al afgetrokken? Is de rente contractueel vastgelegd of gaat het om een doelstelling? Een contractueel vastgelegde rente garandeert niet dat de rente wordt betaald of dat het kapitaal wordt terugbetaald.
Raadpleeg voor de crowdlendingprojecten van Ecco Nova het blad met essentiële beleggingsinformatie en de contractuele voorwaarden. Onze leeswijzer voor de documentatie helpt u om de relevante informatie te vinden. Ook de kosten en vergoedingen worden in de klanteninformatie uitgelegd.
Een berekening in euro helpt om te bekijken wat een brutorente betekent na de toepasselijke belastingen en kosten. Onze uitleg over bruto- en nettobedragen bij een investering werkt dat onderscheid uit. De voorbeelden steunen op aannames en voorspellen niet het werkelijke resultaat van een investering.
Wat kunt u doen? Vraag uitleg als een begrip, kost of voorwaarde onduidelijk blijft. De tijd nemen om iets te begrijpen hoort bij de beslissing.
Hoe bereidt u een eerste investering concreet voor?
Controleer vóór u kiest of u deze vijf punten kunt aanvullen:
- Mijn doel: wat ik met dit geld wil voorbereiden.
- Mijn bedrag: de som die ik overweeg, met behoud van een buffer die bij mijn behoeften past.
- Mijn planning: de periode waarin ik dit bedrag kan missen.
- Mijn risico: de gevolgen van geheel of gedeeltelijk verlies.
- Mijn begrip: de werking, kosten, belastingen en uitstapvoorwaarden.
Deze lijst helpt u nadenken. Ze is geen test die automatisch vaststelt dat een investering geschikt is voor u.
Wilt u verder lezen? Bekijk onze gids over de mogelijkheden om spaargeld te investeren in België en onze uitleg over crowdlending.
Wat moet u verder weten over investeren via Ecco Nova?
FAQ
Hoe lang je kapitaal vastligt, hangt af van het type belegging dat je kiest.
1. Crowdlending: een looptijd die wordt gedefinieerd op het moment van inschrijving
Wanneer je investeert in de vorm van een lening, worden de looptijd en het rendement duidelijk gespecificeerd op het moment van inschrijving. In het algemeen :
- Uw kapitaal ligt gemiddeld 5 jaar vast bij Ecco Nova.
- Terugbetaling kan geleidelijk gebeuren, waarbij het kapitaal en de rente op regelmatige tijdstippen worden betaald, of in één keer op de vervaldag (bullet-aflossing), waarbij alleen de rente periodiek wordt betaald en het kapitaal aan het einde van de periode volledig is terugbetaald.
- Een van de risico's van dit type investering is late betaling door de projectontwikkelaar. Het is daarom raadzaam om voorzichtig te investeren en de kenmerken van de aanbieding zorgvuldig te lezen voordat je inschrijft.
2. Co-Invest: een beoogde looptijd maar een flexibele horizon
In het geval van een belegging in aandelen naast projectontwikkelaars de beoogde looptijd aangegeven in het aanbod, maar deze kan variëren afhankelijk van hoe het project zich ontwikkelt. Het rendement is afhankelijk van de financiële prestaties van het project en wordt beïnvloed door de werkelijke duur van de investering .
3. Crowdloving en Crowdlisting: een lange investeringshorizon
In deze modellen investeer je in aandelen in een coöperatieve vennootschap (crowdloving) of een beursgenoteerd bedrijf (crowdlisting). In tegenstelling tot crowdlending is er geen vooraf bepaalde looptijd en is de exit uit de investering afhankelijk van :
- De wederverkoop van eenheden of aandelen (als er een secundaire markt bestaat).
- De prestaties van het bedrijf en eventueel uitgekeerde dividenden.
Voordat je investeert, raden we je aan om de specifieke voorwaarden van elke aanbieding zorgvuldig door te lezen, zoals beschreven in het blad met Essentiële Beleggingsinformatie.
Beleggen via Ecco Nova brengt het risico met zich mee dat het kapitaal geheel of gedeeltelijk verloren gaat. De aangeboden beleggingen zijn geen spaarproducten, zijn niet verzekerd en vallen niet onder de depositogarantie- of beleggerscompensatiestelsels.
1. Belangrijkste risico: wanbetaling door de projectontwikkelaar
Wanneer je investeert in crowdlending, worden een rentevoet, een looptijd en een terugbetalingsschema contractueel vastgelegd op het moment van inschrijving. De projectontwikkelaar verbindt zich ertoe deze voorwaarden na te leven. Er is echter een risico op wanbetaling, d.w.z. het onvermogen van de ontwikkelaar om de investeerders terug te betalen.
Bij aandeleninvesteringen (Co-Invest, Crowdloving, Crowdlisting) is er geen vooraf vastgestelde terugbetaling en hangt de winstgevendheid volledig af van de prestaties van het bedrijf of project.
2. Gebrek aan liquiditeit en secundaire markt
De investeringen via Ecco Nova zijn illiquide, wat betekent dat ze niet voor de vervaldatum kunnen worden doorverkocht. Investeerders moeten bereid zijn hun kapitaal vast te leggen voor de looptijd van de belegging.
3. Risicoanalyse en -beheer door Ecco Nova
Ecco Nova selecteert en analyseert elk project voordat het wordt gepubliceerd. Aan elk project wordt een risicoscore toegekend, variërend van 1 (laag risico) tot 5 (hoog risico). Deze score is gebaseerd op financiële, technische en governance criteria.
Maar hoewel deze analyse kan worden gebruikt om projecten te filteren, garandeert het niet dat er geen wanbetaling zal zijn. Het is aan elke belegger om te beoordelen welk risico hij bereid is te nemen en zijn beleggingen te diversifiëren om zijn blootstelling te beperken.
4. Raadpleging van informatie en bedenktijd
Voordat je investeert, is het essentieel om het blad met Essentiële Beleggingsinformatie van het project te raadplegen, waarin de specifieke risico's van elke kans worden beschreven.
Onwetende beleggers hebben een bedenktijd van vier kalenderdagen na inschrijving, zodat ze hun verbintenis zonder kosten of boete kunnen annuleren.
We raden je aan om slechts een fractie van jouw beschikbare spaargeld te beleggen en beleggingen te diversifiëren om het risico te minimaliseren.
Ga voor meer informatie over de selectiecriteria voor projecten, de financiële risico's van investeringen en onze methodologie voor het beoordelen van risico's en rentetarieven naar onze pagina met informatie voor klanten.
Wilt u het traject op het platform ontdekken? U kunt een account aanmaken om de informatie te raadplegen en uw profiel in te vullen. Een account aanmaken is op zich geen investeringsbeslissing.
Investeren houdt risico’s in. Raadpleeg het blad met essentiële beleggingsinformatie van elk project.
Risicowaarschuwing
De investeringen die via Ecco Nova worden aangeboden, zijn geen spaarproducten. Ze houden een risico in op geheel of gedeeltelijk kapitaalverlies en op een langere periode waarin uw geld niet beschikbaar is. Ze vallen niet onder de depositogarantie en niet onder een beleggerscompensatiestelsel. Het rendement en de terugbetaling van het kapitaal zijn niet gegarandeerd.
Voor natuurlijke personen met fiscale woonplaats in België is op de rente in principe een bevrijdende roerende voorheffing van 30% van toepassing, behoudens toepasselijke uitzonderingen. Lees het blad met essentiële beleggingsinformatie van elk project en ga na of de investering past bij uw profiel en persoonlijke situatie. Dit artikel is informatief en vormt geen beleggingsadvies of fiscaal advies. Raadpleeg onze klanteninformatie.