Bij het derde-investeerdersmodel in zonnepanelen krijgt een onderneming, een landbouwbedrijf of een overheid een zonne-installatie op het dak zonder die zelf te kopen. Een gespecialiseerde vennootschap financiert, bouwt en exploiteert de panelen en de eigenaar van de site koopt de opgewekte elektriciteit tegen een afgesproken prijs. Via Ecco Nova lenen particulieren geld aan deze projectvennootschappen, vanaf 500 euro voor de meeste campagnes, tegen een contractueel vastgelegde rentevoet en voor een looptijd die per project wordt bepaald. Sinds 2016 werd via 63 energiecampagnes 40 miljoen euro uitgeleend. Ecco Nova is vergund door de FSMA. Het kapitaal is niet gegarandeerd: u kunt uw investering geheel of gedeeltelijk verliezen.
Wat is het derde-investeerdersmodel voor zonnepanelen?
Met het derde-investeerdersmodel kan een onderneming, een landbouwer of een overheid zonnepanelen laten installeren zonder zelf de middelen voor te schieten. Een derde partij, een gespecialiseerde projectvennootschap, financiert de installatie en blijft er eigenaar van. De investering wordt terugverdiend via de verkoop van de opgewekte elektriciteit aan de eigenaar van de locatie of via een contractueel vastgelegde vergoeding voor het gebruik van het dak. Via Ecco Nova lenen particulieren geld aan deze projectvennootschappen.
De eigenaar van de site (een fabriek, een magazijn, een landbouwloods, een school) investeert niets en verbruikt ter plaatse elektriciteit die goedkoper is dan die van het net. De projectvennootschap financiert de investering en staat in voor het onderhoud en de verzekering. Ze ontvangt de inkomsten uit de elektriciteit gedurende de volledige looptijd van het contract, vaak vijftien tot twintig jaar. Om de installaties te financieren, combineert ze eigen vermogen, een bankkrediet en, via Ecco Nova, een participatieve lening waarop honderden particulieren inschrijven. De lening wordt terugbetaald met de inkomsten uit de verkoop van elektriciteit. Dit mechanisme is een vorm van crowdfunding, meer bepaald crowdlending
 “
Een zonnepaneel op een industrieel dak wekt elektriciteit op die ter plaatse wordt verbruikt, en het is deze productie die de lening terugbetaalt. Van alle activa die we financieren, is dit een van de eenvoudigste om te begrijpen.
Hoe werkt het derde-investeerdersmodel voor zonnepanelen?
- De projecteigenaar dient zijn dossier in. De projectvennootschap legt Ecco Nova haar portefeuille van installaties voor, met de sites, de contracten voor de verkoop van elektriciteit, de vergunningen en het financieringsplan. Om in aanmerking te komen, moet een energieproductieproject over zijn vergunningen en toelatingen beschikken. De projecteigenaar moet drie gelijkaardige voltooide projecten kunnen voorleggen en minstens 10% van de investeringskosten met eigen middelen financieren. Een bank moet het grootste deel van het project financieren. Deze criteria worden gepubliceerd op de pagina met informatie voor klanten.
- Ecco Nova analyseert het dossier. Eerst volgt een principiële goedkeuring, daarna een gedetailleerde analyse: verwachte productie, contracten voor de afname van elektriciteit en het aandeel dat ter plaatse wordt verbruikt, elektriciteitsprijs, bankschuld, ervaring van de projecteigenaar, zekerheden. Het kredietcomité beslist en kent een risicoscore van 1 tot 5 toe. Het blad met essentiële beleggingsinformatie (EBI) beschrijft het project, de voorwaarden en de risico’s, met in de bijlage de Carbon Score van het project.
- De particulieren lenen. Elke investeerder schrijft in vanaf 500 euro voor de meeste campagnes, met een bedenktijd van vier kalenderdagen. De fondsen gaan via Ecco Nova Finance, een special purpose vehicle dat de obligaties uitgeeft en de opgehaalde middelen vervolgens aan de projectvennootschap leent.
- De installatie produceert. De elektriciteit wordt ter plaatse verbruikt door de eigenaar van de site. Het overschot wordt op het net geïnjecteerd, waar het minder opbrengt. Met die inkomsten wordt de rente op de vastgelegde vervaldagen betaald.
- Het kapitaal wordt terugbetaald. Afhankelijk van het contract gebeurt dit in schijven over de looptijd van de lening of in één keer op de vervaldatum, als de projectvennootschap haar verplichtingen nakomt.
Wie kan gebruikmaken van het derde-investeerdersmodel voor zonnepanelen?
- Ondernemingen. Daken van fabrieken, magazijnen en logistieke centra, overkappingen van parkings. Dit zijn de grootste installaties, van enkele honderden kilowattpiek tot meerdere megawattpiek, en vertegenwoordigen het merendeel van de zonne-energiecampagnes die via Ecco Nova werden gefinancierd.
- Landbouwbedrijven. Daken van loodsen en stallen, waar de elektriciteit ter plaatse wordt verbruikt (voor onder meer koeling, ventilatie en melkinstallaties), zodat de opgewekte energie optimaal wordt benut. Ook agrivoltaïsche projecten, waarbij zonnepanelen worden gecombineerd met landbouwgewassen of veeteelt, zijn in opmars in België.
- Overheden en instellingen. Scholen, ziekenhuizen, gemeentelijke gebouwen en sportinfrastructuur, die overdag verbruiken en over grote dakoppervlakken beschikken.
De voorbeelden van campagnes die via Ecco Nova werden gefinancierd, vindt u verderop bij de voorgestelde projecten.
Zonne-energieprojecten gefinancierd door Ecco Nova
De campagnes die hier worden voorgesteld, zijn afgesloten. Ze illustreren welke installaties door de leden van het platform werden gefinancierd en zijn geen lopende aanbiedingen. De projecten waarin u momenteel kunt investeren, vindt u op de projectpagina. Het geïnstalleerde vermogen, het opgehaalde bedrag, de rentevoet, de looptijd en de Carbon Score van elk project kunt u raadplegen op de campagnepagina.

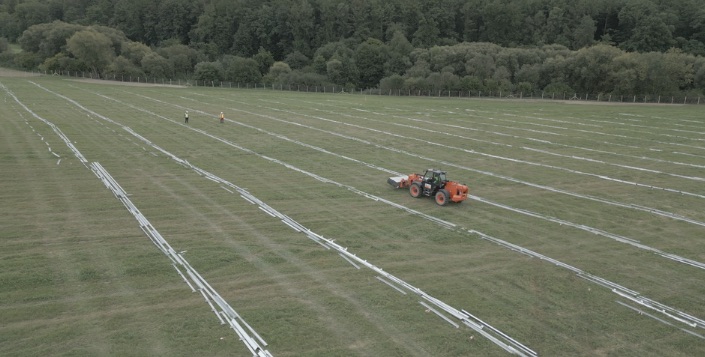
SOLEILMONT
FleurusInvesteren in zonne-energieprojecten in België: rendement en soorten projecten
Bij Ecco Nova wordt de rentevoet van een lening voor elk project afzonderlijk bepaald. Over alle sectoren heen kan die oplopen tot 11% bruto per jaar, met een gemiddelde van 7,2% bruto sinds 2016. Zonne-energie is een mature technologie waarvan de jaarlijkse productie goed kan worden voorspeld. Zonneprojecten vallen daardoor vaak in de laagste risiconiveaus en hebben doorgaans ook lagere rentevoeten. De looptijd wordt per project bepaald en is doorgaans langer dan bij vastgoed, doorgaans ongeveer vijf tot tien jaar.
Welk rendement biedt een investering in zonnepanelen?
De rentevoet vloeit voort uit de risicoscore die aan het project wordt toegekend. Voor elk niveau gelden minimum- en maximumrentevoeten die worden gepubliceerd op de pagina met informatie voor klanten en minstens om de drie maanden worden herzien: 5% of minder voor niveau 1, 5 tot 7% voor niveau 2, 7 tot 9% voor niveau 3 en 9% of meer voor niveau 4. Projecten met risiconiveau 5 worden geweigerd. Een zonne-energieproject met goede contracten, een groot aandeel verbruik ter plaatse en een ervaren projecteigenaar valt doorgaans in de eerste twee niveaus. Op de rente wordt aan de bron 30% roerende voorheffing ingehouden. Projecten van een jonge projectvennootschap kunnen het label ‘start-upplan’ krijgen. Daarmee is de rente op de eerste 15.000 euro die u per jaar uitleent gedurende vier jaar vrijgesteld van roerende voorheffing.
Een voorbeeld om een idee te geven van de bedragen: u leent 2.000 euro uit tegen 5% bruto gedurende acht jaar. De rente wordt jaarlijks betaald en het kapitaal wordt op de vervaldatum terugbetaald. U ontvangt 100 euro bruto per jaar, of 70 euro netto na roerende voorheffing. Over acht jaar komt dat neer op 800 euro bruto of 560 euro netto. Daarna krijgt u de 2.000 euro terugbetaald, op voorwaarde dat de projectvennootschap haar verplichtingen nakomt. Ter vergelijking: spaargeld is via het Garantiefonds beschermd tot 100.000 euro per persoon en per financiële instelling. Een participatieve lening geniet deze bescherming niet. Crowdlending is geen vervanging voor spaargeld, maar kan dienen om een deel ervan te spreiden over verschillende soorten investeringen.
Welke soorten zonne-energieprojecten kunnen worden gefinancierd?
- Industriële en logistieke daken. Fabrieken, magazijnen en bedrijfszetels, van enkele honderden kilowattpiek tot meerdere megawattpiek. Ze vormen de kern van de energieportefeuille van Ecco Nova.
- Landbouwdaken. Loodsen, stallen en opslaggebouwen, vaak enkele honderden kilowattpiek, met een hoog elektriciteitsverbruik ter plaatse.
- Openbare gebouwen en instellingen. Scholen, ziekenhuizen, sportcentra en gemeentelijke gebouwen.
- Overkappingen van parkings. Zonnepanelen op constructies boven parkeerplaatsen, die elektriciteit opwekken en beschutting bieden.
- Zonneparken op de grond. Installaties van meerdere megawattpiek op terreinen zonder andere bestemming (braakliggende gronden, bermen, industriezones). De opgewekte elektriciteit wordt op het net geïnjecteerd.
- Portefeuilles van installaties. Eén projectvennootschap bundelt verschillende installaties op daken. Zo wordt het risico op het vlak van productie en tegenpartijen over meerdere locaties gespreid.
De gefinancierde projecten bevinden zich voornamelijk in België. Ecco Nova financiert ook andere hernieuwbare technologieën, zoals windenergie, warmtekrachtkoppeling en biomethanisatie. Deze projecten worden beschreven op onze pagina over investeren in windenergie in België.
Het derde-investeerdersmodel voor zonnepanelen: voordelen voor de investeerder en de projecteigenaar
Het model biedt voordelen voor beide partijen. De investeerder leent geld uit tegen een contractueel vastgelegde rentevoet en voor een vooraf bepaalde looptijd aan een vennootschap waarvan de inkomsten voortkomen uit de verkoop van opgewekte en gemeten elektriciteit. De projecteigenaar ontvangt een financiering zonder kapitaal af te staan. De eigenaar van de site krijgt een installatie zonder te investeren, met een lagere elektriciteitsfactuur vanaf de ingebruikname.
De voordelen voor de investeerder
- Een contractueel vastgelegde rentevoet. De rentevoet en het betalingsschema zijn bekend vóór de inschrijving. De elektriciteitsproductie dient om ze na te komen, maar doet ze niet schommelen.
- Een tastbare en meetbare investering. De panelen bestaan, hun productie is af te lezen op een meter en de contracten voor de verkoop van elektriciteit zijn afgesloten vóór de financiering.
- Een meetbare impact. Elk project krijgt een Carbon Score, die als bijlage bij het blad met essentiële beleggingsinformatie wordt gevoegd en de vermeden uitstoot afzet tegen het geïnvesteerde bedrag.
- Een vooraf bepaalde looptijd. De overeenkomst legt de looptijd en de wijze van terugbetaling vast: in schijven of op de vervaldatum.
Tegenover deze voordelen staan ook risico’s: het kapitaal is niet gegarandeerd en blijft vaststaan tot het einde van de looptijd van de lening. De risico’s worden hieronder verder toegelicht.
De risico’s vóór u investeert
- Productierisico. Minder zon dan verwacht, een snellere veroudering van de modules of gedeeltelijke schaduw op de site kunnen de elektriciteitsproductie doen dalen.
- Technisch risico. Een defect aan de omvormer, problemen met de bekabeling of schade aan het dak kunnen de werking van de installatie verstoren. De projectvennootschap beperkt deze risico's door onderhoud en verzekeringen, waaraan kosten verbonden zijn.
- Prijs- en tegenpartijrisico. Een daling van de elektriciteitsprijs, een lager verbruik ter plaatse (het overschot dat op het net wordt geïnjecteerd, brengt minder op) of wanbetaling door de eigenaar van de site die de elektriciteit afneemt, verminderen de inkomsten. Ook het regelgevend kader (groenestroomcertificaten, injectietarieven) kan veranderen.
- Wanbetaling door de projectvennootschap. Als haar inkomsten haar schulden niet meer dekken, kan de terugbetaling aan de kredietgevers gedeeltelijk of volledig uitblijven. De participatieve lening is vaak achtergesteld bij het bankkrediet, waardoor de bank eerst wordt terugbetaald.
- Illiquiditeit. Een lening kan niet vóór de vervaldatum worden doorverkocht en de looptijd is langer dan in andere sectoren.
Ecco Nova beperkt deze risico’s, maar kan ze niet volledig wegnemen: criteria om in aanmerking te komen (vergunningen, ervaring, eigen vermogen, bankkrediet), analyse van de contracten voor de afname van elektriciteit en van het aandeel dat ter plaatse wordt verbruikt, zekerheden wanneer die beschikbaar zijn, opvolging van de vervaldata. Onze statistieken zijn openbaar en worden regelmatig bijgewerkt op onze pagina over Ecco Nova, met inbegrip van het percentage definitieve verliezen en het percentage lopende betalingsproblemen. Spreiding kan uw blootstelling aan één specifiek project beperken, maar neemt het risico op verlies niet weg.
Investeren houdt risico’s in. U kunt uw investering geheel of gedeeltelijk verliezen.
Investeren in zonnepanelen via Ecco Nova: projecten op een door de FSMA vergund platform
Ecco Nova is een Belgisch crowdlendingplatform dat door de FSMA is vergund. Het werd in 2016 in Luik opgericht door twee ingenieurs uit de energiesector en financiert zonnepaneleninstallaties via het derde-investeerdersmodel, naast projecten rond windenergie, warmtekrachtkoppeling en biomethanisatie. Elk project wordt geselecteerd volgens gepubliceerde technische, financiële en niet-financiële criteria. Voor de meeste campagnes investeert u vanaf 500 euro, tegen een contractueel vastgelegde rentevoet en voor een looptijd die per project wordt bepaald. Sinds 2016 werd via 63 energiecampagnes in totaal 40 miljoen euro uitgeleend.
De financiering verloopt via Ecco Nova Finance, dat de obligaties uitgeeft waarop de investeerders inschrijven en de middelen aan de projectvennootschap leent. Elk project wordt ondergebracht in een afzonderlijk compartiment. De algemene werking van participatieve leningen wordt toegelicht op onze pagina over crowdlending.
 “
Zonne-energie is de hernieuwbare technologie waarvan de productie over een jaar het best te voorspellen is. Wat we vooral analyseren, is het contract voor de verkoop van de elektriciteit en het aandeel dat werkelijk ter plaatse wordt verbruikt.
Derde-investeerdersmodel vs. zelf zonnepanelen kopen, duurzaam vastgoedfonds en ESG-fonds: wat is het verschil?
Bij een investering via het derde-investeerdersmodel bezit u een vordering op een projectvennootschap, met een vaste rente. U hoeft de installatie niet zelf te beheren en kunt uw investering niet doorverkopen vóór de vervaldatum. De onderstaande tabel vergelijkt de kenmerken van alle mogelijkheden, zonder een bepaalde optie aan te bevelen.
| Criterium | Derde-investeerdersmodel voor zonnepanelen (Ecco Nova) | Aankoop van zonnepanelen (eigendom) | Duurzaam vastgoedfonds | ESG-fonds of duurzame ETF |
|---|---|---|---|---|
| Minimumbedrag | Vanaf 500 euro voor de meeste campagnes | De kostprijs van de installatie, meerdere duizenden euro’s | Vaak ongeveer 1.000 euro, afhankelijk van de beheermaatschappij | Vrij te kiezen |
| Rendement | Contractueel vastgelegde rente, tot 11% bruto per jaar over alle sectoren heen. Zonne-energieprojecten vallen vaak in de laagste risiconiveaus | Besparing op de factuur en verkoop van het overschot, variabel naargelang de productie en de elektriciteitsprijs | Uitgekeerde huurinkomsten, variabel | Dividenden en meerwaarden, variabel |
| Kapitaal gegarandeerd | Nee | Nee, u bezit een installatie die veroudert en aan rendement verliest | Nee | Nee |
| Looptijd | Vastgelegd in de overeenkomst, ongeveer vijf tot tien jaar | Levensduur van ongeveer 20 tot 25 jaar | Aanbevolen beleggingsduur van 8 tot 10 jaar | Vrij te kiezen |
| Vereist beheer | Geen voor de investeerder | Onderhoud, verzekering, omvormer die moet worden vervangen | Toevertrouwd aan de beheermaatschappij | Toevertrouwd aan de fondsbeheerder |
| Gemeten bijdrage | Carbon Score en productie per project gepubliceerd | Productie af te lezen op uw meter | Indirect, afhankelijk van de gebouwen in de portefeuille | Indirect, afhankelijk van de methode van het fonds |
| Kader | Door de FSMA vergund platform (ECSP-verordening) | Installateur en aansluitingsnormen, geen vergunning | Beheermaatschappij die in haar land vergund is | Vergund fonds, gereglementeerde tussenpersoon |
| Fiscaliteit in België | 30% roerende voorheffing, ingehouden aan de bron, vrijstelling ‘start-upplan’ mogelijk | Geen belasting op de energiebesparing voor een particulier, btw en premies afhankelijk van het gewest | Afhankelijk van het land van het vastgoedfonds en het toepasselijke belastingverdrag | 30% roerende voorheffing op dividenden, beurstaks |
Veelgestelde vragen over crowdfunding van zonnepanelen
Hieronder beantwoorden we de vragen uit onze FAQ voor investeerders. Ze gaan over de werking, het rendement, de risico’s, de risicoscore, het label start-upplan, de fiscaliteit, uitstappen vóór de vervaldatum en de vergunning. Elk onderwerp komt ook uitgebreider aan bod op deze pagina.
Het rendement hangt af van het type belegging dat je kiest:
- Crowdlending: de jaarlijkse rente wordt vastgesteld op het moment van inschrijving, meestal tussen 4% en 11%. De rente is onafhankelijk van de daadwerkelijke prestaties van het project en wordt contractueel vastgelegd.
- Co-invest: het rendement is variabel en hangt af van de resultaten van het vastgoedproject. Vooraf wordt een beoogde looptijd en beoogd rendement geschat, samen met een gevoeligheidsstudie om te anticiperen op mogelijke variaties. Het werkelijke rendement is pas bekend aan het einde van het project.
- Crowdloving & Crowdlisting: het rendement hangt af van de prestaties van het bedrijf of de coöperatie. Het kan de vorm aannemen van dividenden en een mogelijke meerwaarde wanneer de aandelen worden doorverkocht, zonder garantie van rendement op investering of vooraf bepaalde looptijd.
De belastingmaatregel van je investering hangt af van het soort financiering (lening of eigen vermogen), je fiscale woonplaats en je juridische status (individu of bedrijf). Elk jaar bieden we een gedetailleerde belastinggids met praktische voorbeelden om je te helpen je investeringen aan te geven.
1. Crowdfunding: belasting op rente
Interesten ontvangen op leningen zijn onderworpen aan 30% roerende voorheffing voor natuurlijke personen met fiscale woonplaats in België.
- Deze bronbelasting wordt ingehouden aan de bron door de projectontwikkelaar, wat betekent dat je rente ontvangt na aftrek van belastingen en geen aangifte hoeft te doen.
Sommige specifieke beleggingen bieden belastingvoordelen, waarvoor soms een verklaring nodig is. Dit is ook het geval voor het rendement van een mede-investeerder.
“Start-Up-Plan” lening
Onder deze regeling is de rente op de eerste €15.000 die per jaar wordt geleend, 4 jaar lang vrijgesteld van roerende voorheffing.
- Je moet het aantal betreffende leningen aangeven op je belastingaangifte onder code 1088-76.
- Als je de drempel van € 15.000 overschrijdt, moet de extra rente worden aangegeven en belast zoals normaal.
“Gewestelijke” leningen (Winwinlening, Prêt Proxi, Prêt Coup de Pouce)
Met deze leningen kun je profiteren van een belastingkrediet op het saldo van de lening, voorbehouden aan fiscale inwoners van het betreffende gewest (Winwinlening in het Vlaamse Gewest, Proxi lening in het Brusselse Gewest en Coup de Pouce lening in het Waalse Gewest).
- Wanneer je je belastingaangifte indient, moet je de bedragen die in aanmerking komen voor belastingkrediet aangeven in de rubriek XI.
- Belastingcodes variëren afhankelijk van het type lening:
- Winwinlening: 3377-18 en 3378-17
- Proxi lening: 3391-04 en 3392-03
- Coup de Pouce Lening: 3384-11 en 3386-09
2. Crowdloving & Crowdlisting: belasting op dividenden
Dividenden ontvangen op coöperatieve aandelen of beursgenoteerde aandelen zijn onderworpen aan 30% bronbelasting.
- Deze roerende voorheffing wordt ingehouden door de projectontwikkelaar, dus je hoeft niets te doen voor belastingdoeleinden.
- Je kunt deze dividenden echter opnemen in je belastingaangifte om te profiteren van een gedeeltelijke terugbetaling van bronbelasting, tot een limiet van €800 per jaar voor alle beleggingen samen.
· Tax Shelter
Tax Shelter is een fiscale stimulans waarmee particulieren kunnen investeren in kleine en middelgrote ondernemingen die daarvoor in aanmerking komen en profiteren van een belastingvermindering van 45% op het geïnvesteerde bedrag.
- Als je €500 investeert, ontvang je een belastingvermindering van €225.
- Ecco Nova geeft je de belastingcertificaten die je nodig hebt voor je belastingaangifte in 2026 (inkomen in 2025).
Of je in aanmerking komt voor Tax Shelter staat vermeld in het blad met Essentiële Beleggingsinformatie (EBI) en in onze communicatie.
3. Niet-ingezetenen en bedrijven: wat zijn hun fiscale verplichtingen?
Rechtspersonen in België
- Er worden geen bronheffingen toegepast.
- Het is aan bedrijven om hun investeringen op te nemen in hun belastingaangifte (ISOC) en de verschuldigde belastingen te betalen volgens hun belastingstelsel.
Individuen die niet in België wonen
Er zijn twee opties beschikbaar op het moment van investeren:
- Roerende voorheffing in België: dezelfde belastingregels zijn van toepassing als voor Belgische ingezetenen.
- Aangifte van inkomsten in het land van de fiscale woonplaats: Investeerders moeten belasting aangeven en betalen volgens de regels van hun land.
Deze keuze is aan de belegger en wordt aan het einde van elke belegging gemaakt.
Rechtspersonen die niet fiscaal in België gevestigd zijn
Ecco Nova houdt 30 % roerende voorheffing in op de interesten die worden uitgekeerd aan vennootschappen die fiscaal in het buitenland gevestigd zijn.
Afhankelijk van het dubbelbelastingverdrag tussen België en het land waar de vennootschap fiscaal gevestigd is, kan zij onder bepaalde voorwaarden een verlaagd tarief genieten. De vennootschap moet zelf de nodige stappen ondernemen bij de Belgische FOD Financiën om het te veel ingehouden bedrag terug te vragen.
Het formulier 276 Int. (Verdragsvermindering - interesten van Belgische oorsprong)' is beschikbaar op de website van de FOD Financiën, onder de rubriek ‘Aanvragen om verdragsverminderingen’. Het bevat onderdelen die moeten worden ingevuld door de vennootschap, haar buitenlandse belastingadministratie en de Belgische administratie. Ecco Nova bezorgt het attest met betrekking tot de uitgekeerde interesten en de ingehouden roerende voorheffing.
Voordat u investeert, raden wij u aan een belastingadviseur te raadplegen over de fiscale gevolgen in het land waar u fiscaal gevestigd bent.
Het Plan Start-up is een belastingregeling die is ontworpen om de financiering van jonge bedrijven aan te moedigen. Het biedt een voordeel aan individuele investeerders die lenen via een erkend crowdfundingplatform zoals Ecco Nova.
Vrijstelling van roerende voorheffing: Interesten op de eerste geleende €15.000 per jaar zijn vrijgesteld van roerende voorheffing (30%).
Duur van het voordeel: De vrijstelling geldt gedurende 4 jaar voor elke lening die wordt toegekend in het kader van het Plan Start-up.
Voorwaarden: Belgische fiscale inwoners en niet-inwoners kunnen van dit voordeel genieten door te investeren in projecten met het label Plan Start-up op Ecco Nova.
Raadpleeg het blad met Essentiële Beleggingsinformatie voor elk project om te controleren of het in aanmerking komt.
Nee, het is niet mogelijk om een lening vóór de vervaldatum te verlaten. Wanneer je een lening afsluit via Ecco Nova, accepteer je een vaste verplichting die loopt tot het einde van het contract. In tegenstelling tot liquide bankbeleggingen kun je bij crowdlending je leningen niet verkopen voordat ze aflopen.
Als de aanbieding voorziet in vervroegde aflossing, wordt deze mogelijkheid overgelaten aan het initiatief van de projectontwikkelaar, niet aan de investeerder.
Beleggen via Ecco Nova brengt het risico met zich mee dat het kapitaal geheel of gedeeltelijk verloren gaat. De aangeboden beleggingen zijn geen spaarproducten, zijn niet verzekerd en vallen niet onder de depositogarantie- of beleggerscompensatiestelsels.
1. Belangrijkste risico: wanbetaling door de projectontwikkelaar
Wanneer je investeert in crowdlending, worden een rentevoet, een looptijd en een terugbetalingsschema contractueel vastgelegd op het moment van inschrijving. De projectontwikkelaar verbindt zich ertoe deze voorwaarden na te leven. Er is echter een risico op wanbetaling, d.w.z. het onvermogen van de ontwikkelaar om de investeerders terug te betalen.
Bij aandeleninvesteringen (Co-Invest, Crowdloving, Crowdlisting) is er geen vooraf vastgestelde terugbetaling en hangt de winstgevendheid volledig af van de prestaties van het bedrijf of project.
2. Gebrek aan liquiditeit en secundaire markt
De investeringen via Ecco Nova zijn illiquide, wat betekent dat ze niet voor de vervaldatum kunnen worden doorverkocht. Investeerders moeten bereid zijn hun kapitaal vast te leggen voor de looptijd van de belegging.
3. Risicoanalyse en -beheer door Ecco Nova
Ecco Nova selecteert en analyseert elk project voordat het wordt gepubliceerd. Aan elk project wordt een risicoscore toegekend, variërend van 1 (laag risico) tot 5 (hoog risico). Deze score is gebaseerd op financiële, technische en governance criteria.
Maar hoewel deze analyse kan worden gebruikt om projecten te filteren, garandeert het niet dat er geen wanbetaling zal zijn. Het is aan elke belegger om te beoordelen welk risico hij bereid is te nemen en zijn beleggingen te diversifiëren om zijn blootstelling te beperken.
4. Raadpleging van informatie en bedenktijd
Voordat je investeert, is het essentieel om het blad met Essentiële Beleggingsinformatie van het project te raadplegen, waarin de specifieke risico's van elke kans worden beschreven.
Onwetende beleggers hebben een bedenktijd van vier kalenderdagen na inschrijving, zodat ze hun verbintenis zonder kosten of boete kunnen annuleren.
We raden je aan om slechts een fractie van jouw beschikbare spaargeld te beleggen en beleggingen te diversifiëren om het risico te minimaliseren.
Ga voor meer informatie over de selectiecriteria voor projecten, de financiële risico's van investeringen en onze methodologie voor het beoordelen van risico's en rentetarieven naar onze pagina met informatie voor klanten.
Elk project dat via Ecco Nova wordt gefinancierd, ondergaat een uitgebreide analyse voordat het aan investeerders wordt aangeboden. Deze beoordeling is gebaseerd op technische, financiële en kwalitatieve criteria, wat resulteert in een risiconiveau variërend van 1 (zeer laag risico) tot 5 (zeer hoog risico).
Hoe wordt deze score bepaald?
- We analyseren een reeks objectieve criteria met betrekking tot de financiële gezondheid van de projectontwikkelaar, eventuele garanties, de prestaties van de sector en andere factoren die specifiek zijn voor het project.
- Elk criterium krijgt een score van 1 tot 5 en wordt gewogen op basis van het belang ervan.
- De eindscore die aan het project wordt toegekend, is het resultaat van een gedetailleerde berekening volgens een methodologie die wordt beschreven op onze pagina met informatie voor klanten.
Waar kan ik informatie vinden over risico's?
- Risicosamenvatting op de projectpagina: Een overzicht van het risiconiveau is direct beschikbaar op de pagina voor elk project.
- Details in het blad met Essentiële Beleggingsinformatie: Elk project heeft een document met de kenmerken van de financiering, de bijbehorende risico's en de risicoscore.
- Specifieke bijlage: Een bijlage bij het EBI bevat berekening die is gebruikt om de risicoscore vast te stellen, met een beoordeling van elk criterium.
Wat de risicoscore niet weergeeft:
De risicoscore is geen garantie voor terugbetaling en weerspiegelt niet de exacte waarschijnlijkheid van kapitaalverlies. Het is een indicator waarmee investeerders de degelijkheid van het project kunnen beoordelen op basis van de geanalyseerde criteria.
Een optimale aanpak tot investeren :
Beleggen brengt altijd risico's met zich mee, waaronder een volledig of gedeeltelijk verlies van kapitaal. We raden beleggers aan hun portefeuille te diversifiëren en niet meer dan 10% van hun beschikbare vermogen te beleggen in participatieve financieringsmogelijkheden.
Ga voor meer informatie over onze risicobeoordeling en scoringsmethodologie naar onze pagina met klantinformatie.
Afhankelijk van de aard van het verzoek van de projectontwikkelaar bepalen we of vreemd vermogen (crowdlending) of eigen vermogen (crowdloving, crowdlisting, Co-Invest) de meest geschikte aanpak is.
Selectie en beoordeling van projecten
Projecten worden geselecteerd op basis van technische, financiële en ESG-criteria (milieu, maatschappij en bestuur). Elk project ondergaat een dubbele beoordeling, afgestemd op de sector:
- Productie van hernieuwbare energie: analyse van de koolstofvoetafdruk (Carbon Score).
- Vastgoed: analyse van de duurzame aard van het project met behulp van de Ecco Score.
- Duurzame kmo's: beoordeling van hun bijdrage aan de Sustainable Development Goals (SDG's).
Elke operatie krijgt ook een risicoscore van 1 tot 5 (1 is het minst riskant, 5 het meest riskant) om de financiële gezondheid van het project te beoordelen. Voorafgaand aan de financieringscampagne wordt een blad met essentiële beleggingsinformatie gepubliceerd met een bijlage waarin de beoordeling van de risicoscore gedetailleerd wordt beschreven.
Investeringsmethoden en -voorwaarden
- Crowdlending: investeerders lenen tegen een vaste rente voor een bepaalde periode.
- Crowdloving & Crowdlisting: dit zijn aandelenbeleggingen in coöperaties of beursgenoteerde bedrijven. De beleggingshorizon is lang, zonder vooraf bepaalde looptijd. Het rendement hangt af van de toekomstige prestaties van het bedrijf of de coöperatie.
- Co-invest: Investeerders financieren projecten samen met projectontwikkelaars, waarbij ze opportuniteiten en risico's delen. Het tarief en de looptijd zijn variabel: op basis van onze analyse en een gevoeligheidsstudie worden een beoogde looptijd en een beoogde rendement aangegeven, waardoor het mogelijk wordt om te begrijpen hoe het rendement evolueert in functie van de looptijd en de werkelijke marge van het project op het einde.
Ecco Nova regelt het hele fondsenwervingsproces en het beheer van terugbetalingen automatisch.
Ga voor meer informatie naar onze pagina Klanteninformatie.
Ja, Ecco Nova is een erkend platform. We zijn een dienstverlener van participatieve financiering die is geregistreerd bij de Autoriteit voor Financiële Diensten & Markten (FSMA) in overeenstemming met Verordening (EU) 2020/1503 inzake Europese aanbieders van participatieve financiering.
Deze vergunning garandeert dat ons bedrijf voldoet aan de wettelijke vereisten op het gebied van transparantie, bescherming van beleggers en risicobeheer.
Bronnen: register van crowdfundingdienstverleners van de FSMA (https://www.fsma.be/nl/party/ecco-nova), Verordening (EU) 2020/1503, informatie voor klanten en statistieken van Ecco Nova.
Waarschuwing over de risico's
De investeringen die via Ecco Nova worden aangeboden, zijn geen spaarproducten en houden een risico op geheel of gedeeltelijk verlies van het geïnvesteerde kapitaal in. Ze vallen niet onder het depositogarantiestelsel of het beleggerscompensatiestelsel. Het ontvangen rendement is onderworpen aan de bevrijdende roerende voorheffing van 30 % voor natuurlijke personen die fiscaal inwoner zijn van België.
We raden u aan om voor elk project het blad met essentiële beleggingsinformatie (EBI) te raadplegen, dat de risico's en de kenmerken van de investering beschrijft. Ga na of dit type investering past bij uw profiel en uw persoonlijke situatie.