
Duurzaam beleggen betekent dat u bij uw beleggingskeuzes niet alleen naar het rendement en het risico kijkt, maar ook naar de gevolgen voor het milieu, de mensen en de manier waarop ondernemingen worden bestuurd. In België kan dat via fondsen en pensioensparen met een duurzaamheidslabel, groene obligaties, een duurzame spaarrekening, coöperatieve aandelen of de rechtstreekse financiering van concrete projecten via crowdfunding. Deze pagina legt uit wat de labels en regels betekenen, hoe u een groene belofte controleert en wat elke manier van beleggen u precies oplevert en kost. Via Ecco Nova, een door de FSMA vergund platform, leent u vanaf 500 euro aan projecten in hernieuwbare energie, energiezuinig vastgoed en duurzame kmo's, tegen een contractueel vastgelegde rente van maximaal 11% bruto per jaar. Het kapitaal is niet gegarandeerd: u kunt uw investering geheel of gedeeltelijk verliezen.
Wat is duurzaam beleggen?
Duurzaam beleggen, ook verantwoord, ethisch of groen beleggen genoemd, voegt aan de financiële analyse criteria toe op het vlak van milieu, maatschappij en bestuur. In de praktijk bestaan er vier benaderingen, die vaak worden gecombineerd. Uitsluiting: sectoren zoals tabak, wapens of steenkool worden uit de portefeuille geweerd. Selectie: binnen elke sector worden de ondernemingen gekozen die het best scoren op duurzaamheidscriteria. Thematisch beleggen: de portefeuille richt zich op één thema, zoals hernieuwbare energie, water of mobiliteit. Impactbeleggen: de belegging moet een meetbaar resultaat opleveren, zoals vermeden uitstoot of gerenoveerde woningen, naast een financieel rendement. Hoe verder u in die lijst gaat, hoe concreter de band tussen uw geld en een project, en hoe belangrijker het wordt om de claims te kunnen controleren.
 “
Duurzaam beleggen begint met een eenvoudige vraag: wat wordt er met mijn geld gebouwd? Als het antwoord een adres heeft, een vermogen in kilowattpiek of een energieprestatie, kunt u het controleren. Als het antwoord een score is, vraag dan hoe die werd berekend.
Wat betekenen ESG, SFDR en het label Towards Sustainability?
ESG staat voor environmental, social en governance: de drie groepen criteria waarmee de duurzaamheid van een onderneming wordt beoordeeld. Een ESG-score vergelijkt ondernemingen onderling, maar zegt niets over wat met uw geld wordt gefinancierd. De Europese SFDR-verordening (Verordening (EU) 2019/2088) verplicht fondsen en verzekeringsproducten om te beschrijven hoe ze met duurzaamheid omgaan. Fondsen die ecologische of sociale kenmerken promoten, vallen onder artikel 8. Fondsen met een duurzame beleggingsdoelstelling vallen onder artikel 9. Die indeling is een verplichting tot informatie, geen label: een fonds onder artikel 8 is niet per definitie duurzaam. Sinds 2024 legt de ESMA bovendien voorwaarden op aan fondsen die woorden als 'duurzaam' of 'groen' in hun naam gebruiken. In België bestaat daarnaast het label Towards Sustainability, een initiatief van de financiële sector met een kwaliteitsnorm die uitsluitingen en transparantie oplegt en door onafhankelijke instanties wordt gecontroleerd. Deze regels en labels gelden voor fondsen en bankproducten. Voor crowdfundingprojecten bestaat geen Europees duurzaamheidslabel: het platform publiceert zelf zijn methode, en u beoordeelt die.
Hoe herkent u greenwashing?
Greenwashing is een belegging groener voorstellen dan ze is. Vijf vragen helpen u om een groene belofte te controleren, voor om het even welk product.
- Wat wordt er precies gefinancierd? Een concrete installatie met een adres en een vermogen, een onderneming, of een index waaruit enkele sectoren zijn geweerd? Hoe concreter het antwoord, hoe makkelijker de controle.
- Welke indicatoren worden gemeten en gepubliceerd? Vermeden uitstoot, geproduceerde kilowattuur, energieprestatie van een gebouw, bijdrage aan de duurzameontwikkelingsdoelstellingen. Een indicator zonder berekeningsmethode is een slogan.
- Wie controleert? Een label met een onafhankelijke controle, een certificering van de aanbieder zelf, een auditor, of niemand.
- Wat zit er nog meer in de portefeuille? Een fonds met 10% hernieuwbare energie en 90% andere activa is geen energiefonds. Vraag naar de volledige samenstelling en de uitsluitingen.
- Staan de groene claims los van het rendement en het risico? Een duurzaam project kan evengoed in gebreke blijven. Een aanbieder die duurzaamheid als argument voor veiligheid gebruikt, verwart twee verschillende zaken.
Zes manieren om duurzaam te beleggen in België
De manieren hieronder verschillen in de band tussen uw geld en een project, in de bescherming van het kapitaal en in de liquiditeit. We beschrijven ze kort en vergelijken ze daarna in een tabel. Deze pagina vertelt u niet welke manier u moet kiezen. Ecco Nova geeft geen beleggingsadvies.
- Duurzame beleggingsfondsen en ETF's. Fondsen die ondernemingen selecteren of uitsluiten op basis van ESG-criteria, soms met het label Towards Sustainability. U spreidt met één aankoop en kunt dagelijks verkopen. De koers schommelt, het kapitaal is niet gegarandeerd en uw geld gaat naar een andere belegger, niet naar een nieuw project.
- Duurzaam pensioensparen. Verschillende pensioenspaarfondsen dragen een duurzaamheidslabel. U geniet dezelfde belastingvermindering als bij klassiek pensioensparen, en het geld blijft in principe tot uw zestigste geblokkeerd.
- Groene obligaties. Overheden en ondernemingen geven obligaties uit waarvan de opbrengst voor klimaat- of milieuprojecten is bestemd, meestal volgens de Green Bond Principles of de Europese norm voor groene obligaties. De coupon ligt vast en de uitgever bepaalt de projecten. De meeste uitgiften richten zich op institutionele beleggers.
- Een duurzame spaarrekening. Sommige banken beloven dat ze spaargeld alleen uitlenen aan duurzame activiteiten en publiceren de lijst van hun kredieten. Het kapitaal valt onder de depositogarantie van 100.000 euro per persoon en per bank. U kiest de projecten niet zelf.
- Coöperatieve aandelen. U wordt mede-eigenaar van een coöperatie die windturbines bouwt, biologische voeding verdeelt of woningen beheert, met stemrecht en een variabel dividend, dat voor erkende coöperaties beperkt is tot 6%. Meer over dit model op onze pagina over investeren in windenergie.
- Crowdfunding van concrete projecten. U leent via een vergund platform rechtstreeks aan een energieproject, een energiezuinig vastgoedproject of een duurzame kmo, tegen een contractueel vastgelegde rente en looptijd, of u investeert in het kapitaal ervan. U weet voor elk project wat er wordt gebouwd en welke niet-financiële beoordeling het kreeg. De lening kan niet worden doorverkocht en het kapitaal is niet gegarandeerd. Dit is de vorm die Ecco Nova aanbiedt en die we uitleggen op onze pagina over crowdlending in België.
| Criterium | Fonds of ETF met label | Duurzame spaarrekening | Groene obligatie | Coöperatie | Crowdlending (Ecco Nova) |
|---|---|---|---|---|---|
| Wat u bezit | Deelbewijzen van een fonds | Een tegoed bij de bank | Een vordering op de uitgever | Een aandeel in de coöperatie en stemrecht | Een vordering op de onderneming of de projectvennootschap |
| Wat u weet over de bestemming | De selectiecriteria en de samenstelling van de portefeuille | De kredietcategorieën die de bank publiceert | Het kader van de projecten, gekozen door de uitgever | De activiteit van de coöperatie, besproken op de algemene vergadering | Het project zelf: ligging, vermogen of energieprestatie, niet-financiële beoordeling in het blad met essentiële beleggingsinformatie |
| Controle van de duurzaamheid | Label met onafhankelijke controle, SFDR-informatie | Rapportering van de bank | Externe beoordeling van het obligatiekader | Statuten, eventuele erkenning door de Nationale Raad voor de Coöperatie | Methode van het platform (Carbon Score, Ecco Score, duurzameontwikkelingsdoelstellingen), B Corp-certificering |
| Rendement | Dividenden en meerwaarden, variabel | Rente bepaald door de bank, herzienbaar | Vaste coupon, bekend bij uitgifte | Variabel dividend, soms geen dividend | Contractueel vastgelegde rente, tot 11% bruto per jaar afhankelijk van het risiconiveau |
| Kapitaal gegarandeerd | Nee, de koers schommelt | Ja, tot 100.000 euro per persoon en per bank (Garantiefonds) | Nee, behalve bij een staatsobligatie | Nee | Nee |
| Liquiditeit | Dagelijks verhandelbaar | Onmiddellijk | Doorverkoop op de beurs mogelijk, tegen de marktprijs | Beperkt, volgens de statuten | Geen vóór de vervaldatum |
| Minimumbedrag | De prijs van één deelbewijs | Vrij te kiezen | Vaak 1.000 euro | De prijs van één aandeel, vaak 250 euro | Vanaf 500 euro voor de meeste projecten |
| Kader | Vergunde beheerder, prospectus, SFDR | Erkende bank, depositogarantie | Prospectus onder toezicht van een Europese toezichthouder | Wetboek van vennootschappen en verenigingen | Door de FSMA vergund platform (ECSP-verordening) |
Rendement en risico's van duurzaam beleggen
Duurzaamheid vermindert het financiële risico van een belegging niet en verhoogt het rendement niet. Een fonds met een label schommelt zoals elk ander fonds, en een energieproject of een duurzame kmo kan haar lening niet terugbetalen als de inkomsten tegenvallen. Beoordeel daarom beide afzonderlijk: eerst het financiële risico en het rendement, daarna de duurzaamheid. Bij Ecco Nova wordt de rente van elke lening bepaald op basis van de risicoscore van het project, van 1 (laagste risico) tot 5 (hoogste risico), volgens de methode die op onze pagina met informatie voor klanten wordt gepubliceerd. Sinds 2016 bedraagt de gemiddelde rentevoet over alle campagnes 7,2% bruto. Een hogere rente wijst op een hoger risico en neemt dat risico niet weg.
De risico's van een rechtstreekse investering in een project
- Risico op wanbetaling. De projecteigenaar kan failliet gaan of zijn betalingen staken. In dat geval kunt u uw volledige investering verliezen. De lening is vaak achtergesteld bij een bankkrediet: de bank wordt eerst terugbetaald.
- Illiquiditeit. Een participatieve lening kan niet worden doorverkocht. Uw geld blijft in het project tot de vervaldatum, gemiddeld vijf jaar bij Ecco Nova.
- Concentratierisico. Wie in één project investeert, draagt het volledige risico van dat project. Spreiden over meerdere projecten en sectoren beperkt de gevolgen van één wanbetaling, zonder het risico op verlies weg te nemen.
- Geen overheidsgarantie. Een participatieve lening valt niet onder het depositogarantiestelsel en niet onder een beleggerscompensatiestelsel.
Een vergund platform beperkt deze risico's door projecten te selecteren, zekerheden te voorzien en terugbetalingen op te volgen, maar sluit ze niet uit. Het percentage definitieve verliezen en het percentage lopende betalingsproblemen worden gepubliceerd en bijgewerkt op onze pagina over Ecco Nova.
Investeren houdt risico's in. U kunt uw investering geheel of gedeeltelijk verliezen.
Duurzaam beleggen via Ecco Nova: wat wordt gemeten en gepubliceerd?
Ecco Nova is een Belgisch crowdlendingplatform, opgericht in 2016 in Luik en sinds november 2023 vergund door de FSMA als crowdfundingdienstverlener. Het financiert drie soorten projecten: hernieuwbare energie, energiezuinig vastgoed en kmo's die bijdragen aan de duurzameontwikkelingsdoelstellingen. Sinds 2016 werd via 174 campagnes 140 miljoen euro uitgeleend bij 15.000 leden. Elk project doorloopt twee afzonderlijke beoordelingen: een financiële analyse, die tot de risicoscore en de rente leidt, en een niet-financiële beoordeling, die bepaalt of het project in aanmerking komt.
Carbon Score, Ecco Score en duurzameontwikkelingsdoelstellingen
- Energie: de Carbon Score. Voor elk energieproject berekent Ecco Nova de uitstoot die de installatie vermijdt en zet die af tegen het geïnvesteerde bedrag. Projecten onder de minimumdrempel worden niet gefinancierd.
- Vastgoed: de Ecco Score. Voor elk vastgoedproject beoordeelt de Ecco Score drie aspecten: de energieprestatie van de gebouwen, de sociale aspecten en het bestuur van het project. Ook hier geldt een minimumdrempel.
- Kmo's: de duurzameontwikkelingsdoelstellingen. Een kmo komt alleen in aanmerking als ze bijdraagt aan minstens twee van de zeventien duurzameontwikkelingsdoelstellingen van de Verenigde Naties, naast de financiële criteria.
De berekening wordt voor elk project als bijlage bij het blad met essentiële beleggingsinformatie gevoegd, zodat u ze vóór uw inschrijving kunt lezen. De selectiecriteria per sector staan op onze pagina met informatie voor klanten. Ecco Nova is zelf B Corp-gecertificeerd sinds 2022, een label dat de sociale en milieuprestaties van de onderneming beoordeelt, en behaalde bij de hercertificering een score van 99,7. Het platform meet, vermindert en compenseert zijn CO2-voetafdruk en publiceert zijn ethisch charter op de pagina over impact en ethiek. Wat Ecco Nova niet doet: een SFDR-classificatie gebruiken, want die geldt niet voor crowdfundingplatformen, of een duurzaamheidsresultaat garanderen. De beoordeling beschrijft wat een project beoogt, niet wat het zeker zal opleveren.
 “
Een project met een uitstekende Carbon Score dat zijn lening niet kan terugbetalen, helpt niemand. We beoordelen eerst of de terugbetaling haalbaar is en daarna of het project aan onze niet-financiële drempels voldoet. Een dossier moet aan beide voldoen.
Voorbeelden van projecten gefinancierd door Ecco Nova
De campagnes die hier worden voorgesteld, zijn afgesloten. Ze illustreren welke projecten de leden van het platform hebben gefinancierd en zijn geen lopende aanbiedingen. De projecten waarin u momenteel kunt investeren, vindt u op de projectpagina.

WINDTURBINES BONEFFE
BONEFFE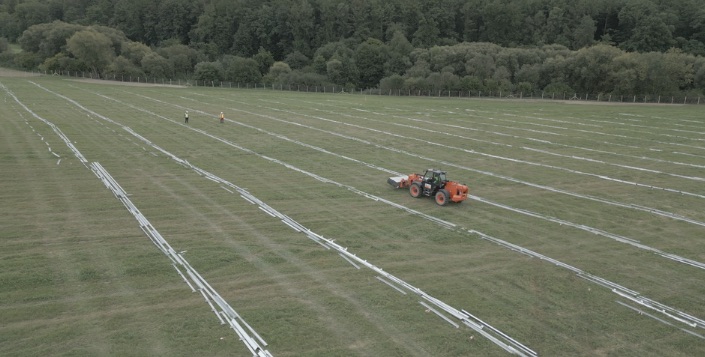
SOLEILMONT
FleurusHoe begint u met duurzaam beleggen?
Vier stappen helpen u om te beginnen, welke manier u ook kiest. Bij een investering via Ecco Nova beschikt u na uw inschrijving als niet-ervaren belegger over een bedenktijd van vier kalenderdagen waarin u uw investering kosteloos kunt annuleren.
- Bepaal wat duurzaam voor u betekent. Wilt u bepaalde sectoren uitsluiten, of wilt u dat uw geld een concreet project financiert? Het antwoord bepaalt of een fonds, een coöperatie of een rechtstreekse investering bij u past.
- Controleer de claims. Vraag welke indicatoren worden gemeten, wie ze controleert en waar u de methode kunt lezen. Bij Ecco Nova vindt u die in de bijlage bij het blad met essentiële beleggingsinformatie van elk project.
- Beoordeel het financiële risico afzonderlijk. Lees de risicoscore, de zekerheden, de looptijd en de rente, en investeer alleen het deel van uw spaargeld dat u gedurende de looptijd kunt missen.
- Spreid en volg op. Verdeel het bedrag over meerdere projecten en sectoren. Bij Ecco Nova schrijft u in vanaf 500 euro voor de meeste projecten, met 15 euro incl. btw inschrijvingskosten, en volgt u de terugbetalingen in uw dashboard. De stappen worden in detail beschreven op onze pagina hoe investeren via Ecco Nova.
Veelgestelde vragen over duurzaam beleggen
Hieronder beantwoorden we de vragen uit onze FAQ voor investeerders. Ze gaan over crowdfunding, de redenen om via Ecco Nova te investeren, het rendement, de risico's, spreiding, de Ecco Score, de fiscaliteit en de vergunning. Elk onderwerp komt ook uitgebreider aan bod op deze pagina.
Het rendement hangt af van het type belegging dat je kiest:
- Crowdlending: de jaarlijkse rente wordt vastgesteld op het moment van inschrijving, meestal tussen 4% en 11%. De rente is onafhankelijk van de daadwerkelijke prestaties van het project en wordt contractueel vastgelegd.
- Co-invest: het rendement is variabel en hangt af van de resultaten van het vastgoedproject. Vooraf wordt een beoogde looptijd en beoogd rendement geschat, samen met een gevoeligheidsstudie om te anticiperen op mogelijke variaties. Het werkelijke rendement is pas bekend aan het einde van het project.
- Crowdloving & Crowdlisting: het rendement hangt af van de prestaties van het bedrijf of de coöperatie. Het kan de vorm aannemen van dividenden en een mogelijke meerwaarde wanneer de aandelen worden doorverkocht, zonder garantie van rendement op investering of vooraf bepaalde looptijd.
De belastingmaatregel van je investering hangt af van het soort financiering (lening of eigen vermogen), je fiscale woonplaats en je juridische status (individu of bedrijf). Elk jaar bieden we een gedetailleerde belastinggids met praktische voorbeelden om je te helpen je investeringen aan te geven.
1. Crowdfunding: belasting op rente
Interesten ontvangen op leningen zijn onderworpen aan 30% roerende voorheffing voor natuurlijke personen met fiscale woonplaats in België.
- Deze bronbelasting wordt ingehouden aan de bron door de projectontwikkelaar, wat betekent dat je rente ontvangt na aftrek van belastingen en geen aangifte hoeft te doen.
Sommige specifieke beleggingen bieden belastingvoordelen, waarvoor soms een verklaring nodig is. Dit is ook het geval voor het rendement van een mede-investeerder.
“Start-Up-Plan” lening
Onder deze regeling is de rente op de eerste €15.000 die per jaar wordt geleend, 4 jaar lang vrijgesteld van roerende voorheffing.
- Je moet het aantal betreffende leningen aangeven op je belastingaangifte onder code 1088-76.
- Als je de drempel van € 15.000 overschrijdt, moet de extra rente worden aangegeven en belast zoals normaal.
“Gewestelijke” leningen (Winwinlening, Prêt Proxi, Prêt Coup de Pouce)
Met deze leningen kun je profiteren van een belastingkrediet op het saldo van de lening, voorbehouden aan fiscale inwoners van het betreffende gewest (Winwinlening in het Vlaamse Gewest, Proxi lening in het Brusselse Gewest en Coup de Pouce lening in het Waalse Gewest).
- Wanneer je je belastingaangifte indient, moet je de bedragen die in aanmerking komen voor belastingkrediet aangeven in de rubriek XI.
- Belastingcodes variëren afhankelijk van het type lening:
- Winwinlening: 3377-18 en 3378-17
- Proxi lening: 3391-04 en 3392-03
- Coup de Pouce Lening: 3384-11 en 3386-09
2. Crowdloving & Crowdlisting: belasting op dividenden
Dividenden ontvangen op coöperatieve aandelen of beursgenoteerde aandelen zijn onderworpen aan 30% bronbelasting.
- Deze roerende voorheffing wordt ingehouden door de projectontwikkelaar, dus je hoeft niets te doen voor belastingdoeleinden.
- Je kunt deze dividenden echter opnemen in je belastingaangifte om te profiteren van een gedeeltelijke terugbetaling van bronbelasting, tot een limiet van €800 per jaar voor alle beleggingen samen.
· Tax Shelter
Tax Shelter is een fiscale stimulans waarmee particulieren kunnen investeren in kleine en middelgrote ondernemingen die daarvoor in aanmerking komen en profiteren van een belastingvermindering van 45% op het geïnvesteerde bedrag.
- Als je €500 investeert, ontvang je een belastingvermindering van €225.
- Ecco Nova geeft je de belastingcertificaten die je nodig hebt voor je belastingaangifte in 2026 (inkomen in 2025).
Of je in aanmerking komt voor Tax Shelter staat vermeld in het blad met Essentiële Beleggingsinformatie (EBI) en in onze communicatie.
3. Niet-ingezetenen en bedrijven: wat zijn hun fiscale verplichtingen?
Rechtspersonen in België
- Er worden geen bronheffingen toegepast.
- Het is aan bedrijven om hun investeringen op te nemen in hun belastingaangifte (ISOC) en de verschuldigde belastingen te betalen volgens hun belastingstelsel.
Individuen die niet in België wonen
Er zijn twee opties beschikbaar op het moment van investeren:
- Roerende voorheffing in België: dezelfde belastingregels zijn van toepassing als voor Belgische ingezetenen.
- Aangifte van inkomsten in het land van de fiscale woonplaats: Investeerders moeten belasting aangeven en betalen volgens de regels van hun land.
Deze keuze is aan de belegger en wordt aan het einde van elke belegging gemaakt.
Rechtspersonen die niet fiscaal in België gevestigd zijn
Ecco Nova houdt 30 % roerende voorheffing in op de interesten die worden uitgekeerd aan vennootschappen die fiscaal in het buitenland gevestigd zijn.
Afhankelijk van het dubbelbelastingverdrag tussen België en het land waar de vennootschap fiscaal gevestigd is, kan zij onder bepaalde voorwaarden een verlaagd tarief genieten. De vennootschap moet zelf de nodige stappen ondernemen bij de Belgische FOD Financiën om het te veel ingehouden bedrag terug te vragen.
Het formulier 276 Int. (Verdragsvermindering - interesten van Belgische oorsprong)' is beschikbaar op de website van de FOD Financiën, onder de rubriek ‘Aanvragen om verdragsverminderingen’. Het bevat onderdelen die moeten worden ingevuld door de vennootschap, haar buitenlandse belastingadministratie en de Belgische administratie. Ecco Nova bezorgt het attest met betrekking tot de uitgekeerde interesten en de ingehouden roerende voorheffing.
Voordat u investeert, raden wij u aan een belastingadviseur te raadplegen over de fiscale gevolgen in het land waar u fiscaal gevestigd bent.
Alle beleggingen brengen een risico op kapitaalverlies met zich mee. Hoewel het onmogelijk is om dit risico volledig uit te sluiten, kun je het verminderen door een voorzichtige en gediversifieerde aanpak:
- Diversifieer je investeringen: Verdeel je kapitaal over verschillende projecten en sectoren om de impact van een eventuele wanbetaling te beperken.
- Analyseer de risicoscore: Elk project krijgt een score op basis van onze evaluatiemethode. Houd rekening met deze score voordat je investeert.
- Raadpleeg de belangrijkste documenten: Lees zorgvuldig het blad met Essentiële Beleggingsinformatie en de bijlage waarin de beoordeling van de specifieke risico's van het project worden beschreven.
- Beleg voorzichtig: Besteed slechts een fractie van je beschikbare spaargeld en zorg ervoor dat je inzet overeenkomt met je risicotolerantie.
Een goed begrip van risico en effectieve diversificatie zijn essentieel voor het optimaliseren van je beleggingsportefeuille.
Beleggen via Ecco Nova brengt het risico met zich mee dat het kapitaal geheel of gedeeltelijk verloren gaat. De aangeboden beleggingen zijn geen spaarproducten, zijn niet verzekerd en vallen niet onder de depositogarantie- of beleggerscompensatiestelsels.
1. Belangrijkste risico: wanbetaling door de projectontwikkelaar
Wanneer je investeert in crowdlending, worden een rentevoet, een looptijd en een terugbetalingsschema contractueel vastgelegd op het moment van inschrijving. De projectontwikkelaar verbindt zich ertoe deze voorwaarden na te leven. Er is echter een risico op wanbetaling, d.w.z. het onvermogen van de ontwikkelaar om de investeerders terug te betalen.
Bij aandeleninvesteringen (Co-Invest, Crowdloving, Crowdlisting) is er geen vooraf vastgestelde terugbetaling en hangt de winstgevendheid volledig af van de prestaties van het bedrijf of project.
2. Gebrek aan liquiditeit en secundaire markt
De investeringen via Ecco Nova zijn illiquide, wat betekent dat ze niet voor de vervaldatum kunnen worden doorverkocht. Investeerders moeten bereid zijn hun kapitaal vast te leggen voor de looptijd van de belegging.
3. Risicoanalyse en -beheer door Ecco Nova
Ecco Nova selecteert en analyseert elk project voordat het wordt gepubliceerd. Aan elk project wordt een risicoscore toegekend, variërend van 1 (laag risico) tot 5 (hoog risico). Deze score is gebaseerd op financiële, technische en governance criteria.
Maar hoewel deze analyse kan worden gebruikt om projecten te filteren, garandeert het niet dat er geen wanbetaling zal zijn. Het is aan elke belegger om te beoordelen welk risico hij bereid is te nemen en zijn beleggingen te diversifiëren om zijn blootstelling te beperken.
4. Raadpleging van informatie en bedenktijd
Voordat je investeert, is het essentieel om het blad met Essentiële Beleggingsinformatie van het project te raadplegen, waarin de specifieke risico's van elke kans worden beschreven.
Onwetende beleggers hebben een bedenktijd van vier kalenderdagen na inschrijving, zodat ze hun verbintenis zonder kosten of boete kunnen annuleren.
We raden je aan om slechts een fractie van jouw beschikbare spaargeld te beleggen en beleggingen te diversifiëren om het risico te minimaliseren.
Ga voor meer informatie over de selectiecriteria voor projecten, de financiële risico's van investeringen en onze methodologie voor het beoordelen van risico's en rentetarieven naar onze pagina met informatie voor klanten.
Crowdfunding verwijst naar alle middelen die worden gebruikt om een project te financieren door een groot aantal mensen te mobiliseren.
Er zijn verschillende vormen van crowdfunding:
- Donation based: wie bijdraagt, hoeft geen tegenprestatie te ontvangen.
- Reward based: deelnemers ontvangen een beloning voor hun deelname.
- Equity based: investeerders worden aandeelhouders van het gefinancierde project (kapitaalinvestering).
- Lending based: deelnemers lenen geld uit en ontvangen rente.
- Royalty’s based: wie bijdraagt, ontvangt een deel van de inkomsten die door het project worden gegenereerd.
Op Ecco Nova zijn de meeste activiteiten crowdlending-activiteiten (of participatieve financiering door middel van leningen). Dit betekent dat iedereen geld kan lenen tegen een vaste rente en voor een vaste periode, waarbij de projectontwikkelaars zich verplichten om het kapitaal en de rente op een contractueel overeengekomen datum terug te betalen.
We bieden ook andere investeringsvormen aan:
- Co-invest: samen met projectontwikkelaars investeren met een aandeel in de winst van het project.
- Crowdloving: kapitaalinvesteringen in toegewijde coöperaties.
- Crowdlisting: aandelenbelegging in beursgenoteerde bedrijven, waardoor beleggers dividenden kunnen ontvangen als het bedrijf besluit om kapitaal uit te keren en, onder bepaalde voorwaarden, deel kunnen nemen aan het besluitvormingsproces van het bedrijf. Crowdlisting biedt ook de mogelijkheid om, onder bepaalde voorwaarden, aandelen door te verkopen op de secundaire markt.
Elke vorm van equity crowdfunding is het onderwerp van een specifieke sectie in onze FAQ, om u een beter inzicht te geven in de bijzonderheden van elk.
De Ecco Score een evaluatie-tool dat door Ecco Nova is ontwikkeld om de milieu-, sociale en governance-impact (ESG) te meten van vastgoedprojecten die via ons platform worden gefinancierd.
We hebben deze tool ontwikkeld om meer transparantie te garanderen en beleggers te helpen de niet-financiële waarde van de voorgestelde projecten beter te begrijpen. Door criteria op het gebied van duurzaamheid, sociale impact en innovatief bestuur te integreren, maakt de Ecco Score het mogelijk om investeringskansen te identificeren die deel uitmaken van een meer verantwoorde aanpak.
Hoe wordt de Ecco-score berekend?
De Ecco Score is gebaseerd op acht analysecriteria, gegroepeerd rond de drie ESG-pijlers:
- Milieu: beoordeelt de milieukwaliteit van het project, rekening houdend met energie-efficiëntie, mobiliteit, grondstoffenbeheer (water, materialen), bouwtype (renovatie, verdichting) en eventuele certificeringen.
- Sociaal: houdt rekening met het welzijn van de bewoners, de aanleg van groene ruimten en het aanbieden van accommodatie via sociale huisvestingsagentschappen.
- Governance: beloont innovatieve managementmodellen, met name die met coöperatieve structuren of die transparantie en participatie van belanghebbenden bevorderen.
Elk criterium krijgt een specifieke score en de vereiste minimumdrempels worden gedetailleerd weergegeven in het blad met Essentiële Beleggingsinformatie dat bij elk project is gevoegd. Een visuele samenvatting is ook beschikbaar op de projectpresentatiepagina.
Waarom is de Ecco-score nuttig voor investeerders?
Als investeerder biedt de Ecco Score je een vereenvoudigde manier om de ESG-dimensie van een vastgoedproject te lezen. Hiermee kun je kansen vergelijken op basis van hun impact en je beleggingsstrategie sturen op basis van je overtuigingen.
Dankzij deze indicator zet Ecco Nova zich in voor de financiering van zinvolle projecten, waarbij puur financiële transacties worden uitgesloten (bijv. de verkoop van onroerend goed zonder energierenovatie) en de voorkeur wordt gegeven aan projecten die duurzaamheids- en innovatiecriteria bevatten.
Voor meer details over onze waarderingsmethodologie verwijzen we naar het blad met Essentiële Beleggingsinformatie (EBI) en de bijlage.
Via Ecco Nova kunt u investeren in duurzame projecten en tegelijkertijd profiteren van een gereguleerd en transparant kader. Elke opportuniteit wordt geselecteerd volgens een duidelijke methodologie en transparante criteria.
- Certificering en regelgeving: erkend door de FSMA en B Corp-gecertificeerd platform
- Impact en engagement: financiering van projecten voor hernieuwbare energie, duurzaam vastgoed en geëngageerde kmo's
- Toegankelijkheid en rendement: investeringen vanaf € 500 , tarieven tussen 4 en 11% voor crowdlending (rendement en looptijd gedefinieerd), variabel rendement voor crowdloving, crowdlisting en Co-Invest.
- Analyse en transparantie: elk project wordt beoordeeld met behulp van een risicoscore (1 tot 5) en specifieke tools (Ecco-score)
- Vereenvoudigde monitoring: intuïtief dashboard, automatische terugbetalingen en regelmatige updates
Raadpleeg ons Ethisch handvest en onze pagina met informatie voor klanten voor meer informatie.
Ja, Ecco Nova is een erkend platform. We zijn een dienstverlener van participatieve financiering die is geregistreerd bij de Autoriteit voor Financiële Diensten & Markten (FSMA) in overeenstemming met Verordening (EU) 2020/1503 inzake Europese aanbieders van participatieve financiering.
Deze vergunning garandeert dat ons bedrijf voldoet aan de wettelijke vereisten op het gebied van transparantie, bescherming van beleggers en risicobeheer.
Bronnen: label Towards Sustainability (https://www.towardssustainability.be/nl), Verordening (EU) 2019/2088 (SFDR), richtsnoeren van de ESMA over fondsnamen met duurzaamheidstermen (2024), Wikifin, de website voor financiële educatie van de FSMA (https://www.wikifin.be/nl/sparen-en-beleggen), B Lab, fiche van Ecco Nova (https://www.bcorporation.net/en-us/find-a-b-corp/company/ecco-nova/), register van crowdfundingdienstverleners van de FSMA (https://www.fsma.be/nl/party/ecco-nova), Verordening (EU) 2020/1503, informatie voor klanten en statistieken van Ecco Nova.
Waarschuwing over de risico's
De investeringen die via Ecco Nova worden aangeboden, zijn geen spaarproducten en houden een risico op geheel of gedeeltelijk verlies van het geïnvesteerde kapitaal in. Ze vallen niet onder het depositogarantiestelsel of het beleggerscompensatiestelsel. Het ontvangen rendement is onderworpen aan de bevrijdende roerende voorheffing van 30 % voor natuurlijke personen die fiscaal inwoner zijn van België.
We raden u aan om voor elk project het blad met essentiële beleggingsinformatie (EBI) te raadplegen, dat de risico's en de kenmerken van de investering beschrijft. Ga na of dit type investering past bij uw profiel en uw persoonlijke situatie.