Huggys
Project van THB 8 SRL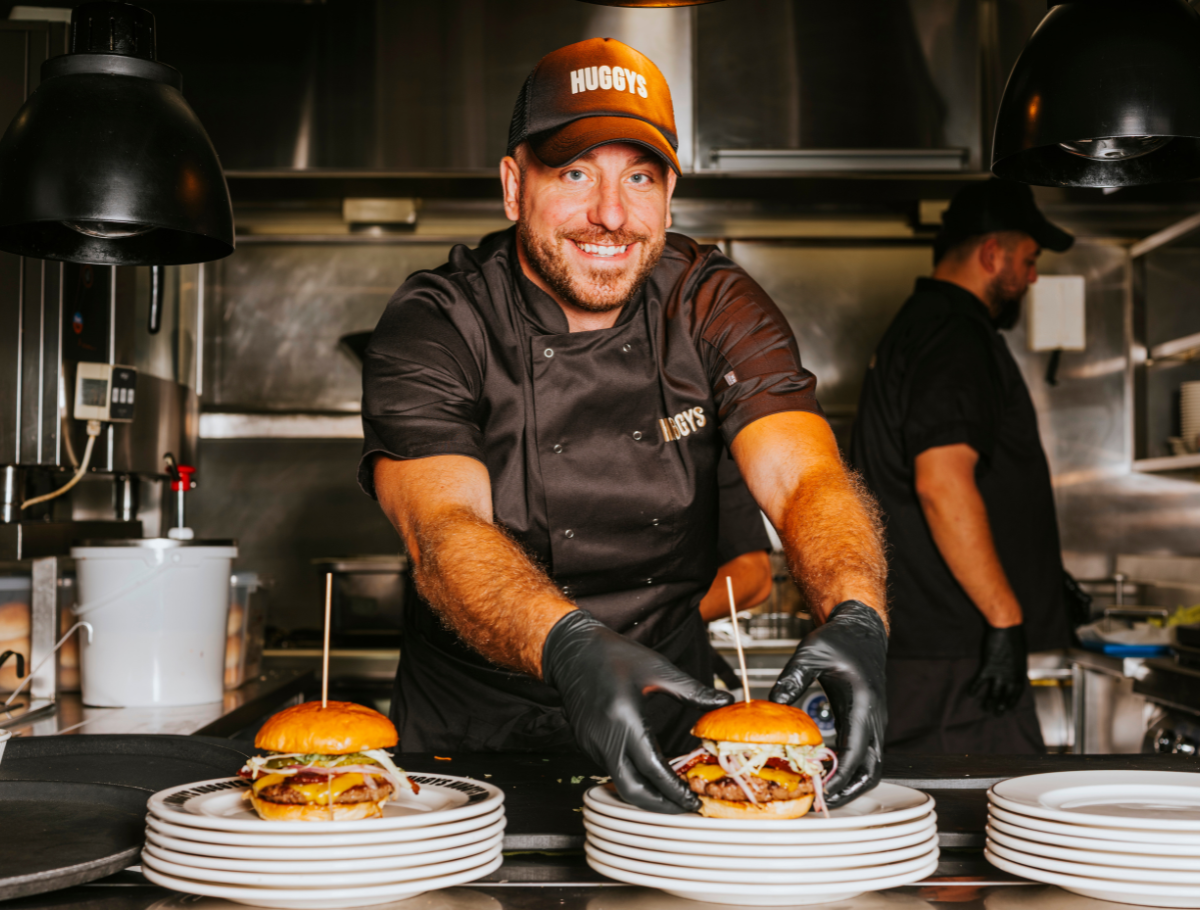
COUP DE POUCE LENING
OPMERKINGEN OVER DE "COUP DE POUCE" LENING
Deze campagne "Prêt Coup de Pouce" biedt beleggers die aan de voorwaarden voldoen twee fiscale voordelen: een jaarlijks belastingkrediet van 2,5 % op het openstaande saldo van de lening, en een gewestelijke waarborg van 30 % op het verschuldigde kapitaal, in de vorm van een eenmalig belastingkrediet.
Aan deze voordelen zijn verschillende voorwaarden verbonden. De belangrijkste is dat u als natuurlijke persoon uw fiscale woonplaats in Wallonië hebt.
De essentiële beleggingsinformatiefiche is daarom alleen in het Frans opgesteld.
RENDEMENT
EQUIVALENT BRUTO RENTE
Door de rente die door de projectontwikkelaar wordt betaald te combineren met het belastingkrediet dat aan dit aanbod is gekoppeld, verkrijgen we een bruto equivalent jaarlijks rendement van 8,2%.
Niet-inwoners en rechtspersonen of natuurlijke personen met een fiscale woonplaats in het Brussels Hoofdstedelijk Gewest of in Vlaanderen die willen investeren, komen niet in aanmerking voor een belastingkrediet of een regionale garantie.
Voor meer informatie over het bruto equivalent jaarlijks rendement, download de berekening.
DE PROJECTONTWIKKELAAR
Alles begon met een reis. Na het behalen van hun masterdiploma aan de HEC Liège trokken Thomas Mémurlin en Roberto Navarro enkele weken door de Verenigde Staten. Daar ontdekten ze twee elementen die de inspiratie vormden voor hun project: een bijzonder sterke focus op klantenservice en burgers van uitzonderlijke kwaliteit.
Beiden werkten tijdens hun studies in de horeca. Bij hun terugkeer hebben ze een duidelijk idee voor ogen: van de burger geen fastfoodproduct maken, maar een echte restaurantbeleving. Een jaar later, in september 2012, opende de eerste vestiging haar deuren aan de boulevard d’Avroy in Luik.
Het succes van het eerste restaurant maakte de weg vrij voor de verdere uitbouw van het concept: begin 2015 opende een nieuw restaurant in Soumagne, enkele maanden later volgde Nandrin en vervolgens breidde HUGGYS geleidelijk verder uit in Wallonië en Brussel.
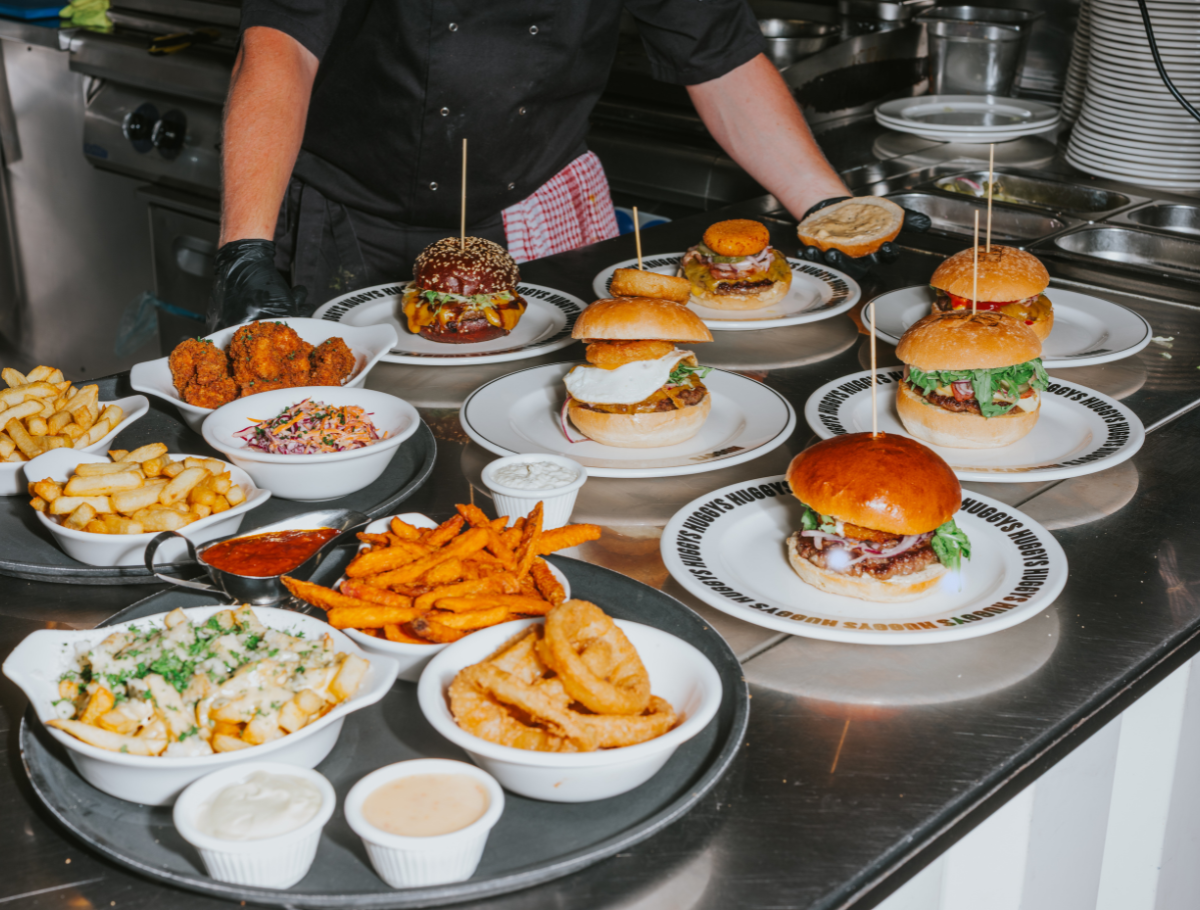
Al vanaf de eerste jaren kreeg het concept een duidelijke eigen signatuur: een kaart met vers bereide burgers, gemaakt met lokale producten en ingrediënten van zorgvuldig geselecteerde partners.
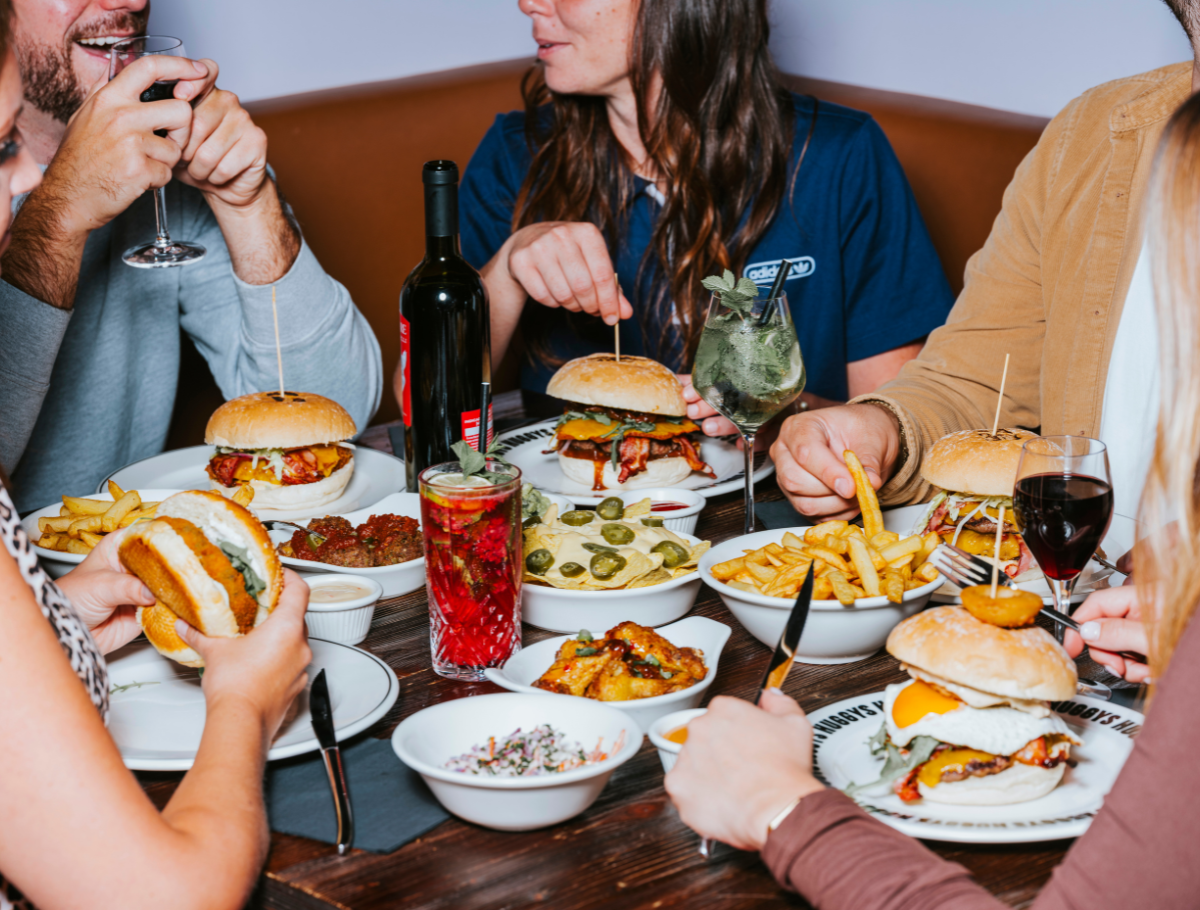
HUGGYS onderscheidt zich ook door zijn beer pairing-benadering: bij elke burger wordt een Belgische biersoort geselecteerd. Later ging HUGGYS nog een stap verder door samen met Brasserie C het allereerste burgerbier ter wereld te creëren: THBEER©. Sindsdien is deze samenwerking verder uitgebouwd met een assortiment van acht eigen bieren, speciaal ontwikkeld voor de restaurants van HUGGYS.
Die aandacht voor de herkomst van ingrediënten, huisbereide gerechten en de combinatie van burgers en bier groeide geleidelijk uit tot een van de handelsmerken van het concept.
Ook innovatie maakt onlosmakelijk deel uit van het HUGGYS-concept. Elke maand introduceert de keten een nieuwe ‘Burger of the Month’, waarmee klanten telkens nieuwe recepten kunnen ontdekken.
De HUGGYS-community wordt eveneens actief bij die creatieve dynamiek betrokken. Zo organiseerde HUGGYS een wedstrijd waarbij klanten hun eigen burger konden bedenken. Een van die creaties werd vervolgens geselecteerd als Burger of the Month.
In juli 2024 zette de keten een nieuwe stap met een vernieuwde identiteit: The Huggy’s Bar wordt HUGGYS. Het concept werd rijper, maar de missie bleef dezelfde: Spread Happiness Through Gold Standard.
Vandaag, veertien jaar na de opening van het eerste restaurant in Luik, telt HUGGYS twaalf restaurants in Wallonië en Brussel en bijna 300 medewerkers. De opening van het volgende restaurant is voorzien in Waterloo.
De Kredietnemer
THB 8 BV/SRL baat het HUGGYS-restaurant in Sprimont, in de provincie Luik, uit. Het restaurant opende eind 2017 als franchisevestiging en werd begin 2023 overgenomen in rechtstreeks beheer door de holding van de groep, The BBDING COMPANY. Het is een van de meest gevestigde restaurants van het netwerk en is structureel rendabel.
Met deze fondsenwerving wil HUGGYS de opening van een nieuwe vestiging in Waterloo financieren, die eveneens door THB 8 SRL/BV zal worden uitgebaat. De financiering steunt dus op een vennootschap binnen het HUGGYS-netwerk met een bewezen staat van dienst en een solide historiek van rendabele activiteiten.
Management
Thomas Mémurlin (links) & Roberto Navarro (rechts)
Het Management van HUGGYS (strategische leiding) bestaat uit 3 personen:
- Thomas Mémurlin (bestuurder, medeoprichter en CEO): richtte HUGGYS in 2012 samen met Roberto Navarro op na hun terugkeer van een reis door de Verenigde Staten. Als CEO bepaalt hij sindsdien de visie en strategie van de groep. Hij studeerde af aan de HEC Liège en werkte voorheen drie jaar als consultant bij Accenture.
- Roberto Navarro (bestuurder, medeoprichter en CFO): leidt de financiële afdeling van de groep en staat in voor de opvolging van de prestaties van elk restaurant, de structurering van de financiering van nieuwe vestigingen en de relaties met de banken. Hij leidde ook het kostenbeheersings- en operationele herstelplan dat de afgelopen achttien maanden werd uitgevoerd.
- Virginie Van Leeuw (Chief Creative Officer): staat in voor de productontwikkeling en de klantenervaring bij HUGGYS. Ze is verantwoordelijk voor onderzoek en ontwikkeling binnen de groep : van de uitbreiding van de menukaart en de creatie van nieuwe producten tot klantenonderzoek en de toepassing van de daaruit verkregen inzichten in de restaurants, en waakt daarnaast over de samenhang van het merk.
Organigram
HUGGYS is gestructureerd rond de holding The BBDING COMPANY, die voor 80% in handen is van het management.
The BBDING COMPANY bezit:
- De deelnemingen in de operationele vennootschappen van de groep, waaronder de bestaande HUGGYS-restaurants en het nieuwe concept SMAK, dat in juli 2026 werd gelanceerd. De meeste van deze vennootschappen zijn volledig in handen van de holding.
- THB Belgium, waarin de 13 medewerkers van het hoofdkantoor zijn ondergebracht en dat instaat voor de aansturing van de operationele vennootschappen (marketing, boekhouding, HR, supply chain, operations, enz.).
- THB Delivery, het productie- en logistieke centrum van de groep. Deze vennootschap produceert twee sauzen, vegetarische burgers, gepaneerde visburgers en chocoladefondants. Daarnaast centraliseert ze verschillende andere producten (ijs, glutenvrij brood, thee en rum).
Momenteel worden alle HUGGYS-restaurants rechtstreeks door de groep uitgebaat, hoewel het model ook is opgezet om in de toekomst een franchisenetwerk te kunnen uitbouwen.
De holding bezit 51% van THB IMMO, de vastgoedvennootschap van de groep die eigenaar is van de panden waarin zes restaurants zijn gevestigd. De overige aandelen van THB IMMO zijn in handen van Invest For Jobs en NOSHAQ.
Voorstelling van het project
Het project omvat de opening van een dertiende HUGGYS-restaurant aan de Chaussée de Bruxelles 196 in Waterloo, in een pand dat voordien werd uitgebaat door Be Burger, een restaurantketen die in 2025 failliet ging.
In juni 2026 werd een handelshuurovereenkomst ondertekend, die op 1 juli 2026 in werking trad. De werkzaamheden zijn inmiddels gestart en de opening van het restaurant is gepland voor in de maand oktober 2026.
Met deze nieuwe vestiging versterkt de groep zijn aanwezigheid in Waals-Brabant. Na Nijvel en Eigenbrakel wordt dit de derde vestiging in de provincie. De locatie biedt verschillende troeven:
- Door een bestaand restaurant over te nemen kan de investering die nodig is voor de opening tot een derde worden beperkt.
- De overname gebeurt zonder overkoop van een handelsfonds, wat in deze regio uitzonderlijk is.
- Het faillissement van Be Burger had betrekking op de volledige keten en was niet het gevolg van de prestaties van deze specifieke vestiging. Volgens het management behoorde deze locatie zelfs tot de best presterende vestigingen van Be Burger.
- De klanttevredenheid ligt aanzienlijk hoger: HUGGYS behaalt op Google een gemiddelde score van 4,4/5, tegenover 3,94/5 voor Be Burger, en telt ongeveer 60% meer Google-reviews. Dat wijst op een groter klantenverkeer en een sterkere merkbinding.
Geplande aanwending van de middelen
Het project vergt een totale investering van € 350.383 voor de inrichtingswerken, opstartkosten, erelonen, de eerste goederenvoorraad en de huurwaarborg.
|
Bestedingen |
Bedrag |
|---|---|
|
Werken |
€ 228.383 |
|
Opstartkosten HUGGYS (instapkosten* en marketing) |
€ 40.000 |
|
Erelonen |
€ 7.000 |
|
Goederen |
€ 25.000 |
|
Huurwaarborg |
€ 50.000 |
|
Bronnen |
Bedrag |
|---|---|
|
Inbreng van de holding (quasi-eigen vermogen) |
€ 50.383 |
|
Coup de Pouce-lening (Ecco Nova) |
€ 300.000 |
Indien het maximumbedrag van het aanbod niet volledig wordt opgehaald, zal THB 8 BV/SRL voor het resterende financieringsbedrag een bankkrediet aanvragen.
* De instapkosten hebben betrekking op de diensten die door het hoofdkantoor worden geleverd en omvatten onder meer het ontwerp van het restaurant, de aanwerving en initiële opleiding van het personeel, de begeleiding bij de opening, enz.
Marktanalyse
Waterloo ligt aan een drukke commerciële verkeersas (Chaussée de Bruxelles / N5). Het pand, dat wordt overgenomen van Be Burger, behoorde vóór het faillissement tot de best presterende vestigingen van deze keten. Het gaat dus om een locatie met veel potentieel en niet om een vestiging die in moeilijkheden verkeerde.
Een onafhankelijke vestigingsstudie (Gira Conseil, mei 2026) bevestigt het potentieel van de locatie: het pand is al uitgerust (momenteel 80 zitplaatsen binnen en 30 op het terras), is goed zichtbaar en bereikbaar vanaf de N5 en ligt in een dichtbevolkt en welvarend verzorgingsgebied (43.332 jobs, 217.884 inwoners en een gemiddeld inkomen van € 27.286 per inwoner, tegenover € 20.357 in België). Deze hoge bevolkingsdichtheid en het bijzonder hoge gemiddelde inkomen zijn zeer positieve indicatoren voor een HUGGYS-restaurant.
In de buurt zijn verschillende andere burgerketens gevestigd, maar volgens de studie vormen die geen grote bedreiging omdat ze actief zijn in andere marktsegmenten (fastfood).
Een aandachtspunt is dat volgens de studie ongeveer 10% van de omzet ’s avonds en in het weekend niet uit nieuwe vraag zou voortkomen, maar van klanten die anders het HUGGYS-restaurant in Nijvel zouden bezoeken. Dit houdt een risico op kannibalisatie in voor de groep als geheel, maar niet voor de uitbatende vennootschap THB 8.
Toetsing aan de SDG's
Ecco Nova is een crowdlendingplatform dat sinds augustus 2022 B Corp-gecertificeerd is. Bij de voorafgaande analyse voor de financiering van de groei van kmo’s besteedt Ecco Nova steeds bijzondere aandacht aan het duurzame karakter van de onderneming. Om in aanmerking te komen voor financiering via Ecco Nova moet de kmo bijdragen aan de verwezenlijking van minstens twee duurzameontwikkelingsdoelstellingen (SDG’s).
Voor deze fondsenwerving werden de volgende twee SDG’s weerhouden:
- SDG 8: de bevordering van aanhoudende, inclusieve en duurzame economische groei, volledige en productieve tewerkstelling en waardig werk voor iedereen.
- SDG 12: de garantie van duurzame consumptie- en productiepatronen
Ecco Nova beoordeelde de volgende ESG-aspecten van het HUGGYS-dossier als positief:
- Inclusief voedingsaanbod: huisbereide vegetarische burgers, op verzoek ook verkrijgbaar in een veganistische variant, en glutenvrije bereidingen;
- Lokale bevoorrading: Belgisch witblauw rundvlees, lokale partners en bieren gebrouwen in samenwerking met Brasserie C;
- Sociaal beleid en governance: autonome managers, doorgroeimogelijkheden binnen het HUGGYS-netwerk, studentenjobs en flexi-jobs;
- HUGGYS was B Corp-gecertificeerd en behaalde bij de afsluiting op 31/12/2023 een B Impact-score van 90,4. De groep koos ervoor de certificering niet te verlengen, maar behield de beoordeelde praktijken die al vóór het label werden toegepast, zoals lokale bevoorrading, een inclusieve aanbod en een beleid gericht op werkgelegenheid en interne doorgroeimogelijkheden.
Financieel plan
Het financieel prognoseplan (basisscenario van het management) voor het nieuwe restaurant in Waterloo is onder meer gebaseerd op de volgende hypotheses:
- Een geleidelijke toename van het aantal klanten, van gemiddeld 95 couverts per dag in jaar 1 naar 125 in jaar 5. Deze hypothese lijkt relatief voorzichtig ten opzichte van de studie over het potentieel van het restaurant uitgevoerd door GIRA, die het potentiële dagelijkse aantal couverts al in het eerste jaar op 117 tot 130 raamt;
- Een geoptimaliseerde brutomarge;
- Werkingskosten van € 264.900 en een personeelsbestand van 9 VTE's in jaar 1;
- Een verlaagde huur gedurende de eerste twee jaar: € 57.750 in jaar 1 en € 76.500 in jaar 2, tegenover € 90.000 vanaf jaar 3.
| FINANCIEEL PLAN | Jaar 1 | Jaar 2 | Jaar 3 | Jaar 4 | Jaar 5 |
|---|---|---|---|---|---|
| Omzet | 1.161.641 € | 1.277.805 € | 1.405.585 € | 1.475.864 € | 1.520.140 € |
| Kosten aankoop goederen | -290.410 € | -319.451 € | -351.396 € | -368.966 € | -380.035 € |
| Bruto marge | 871.231 € | 958.354 € | 1.054.189 € | 1.106.898 € | 1.140.105 € |
| Salarissen | 432.176 € | 449.636 € | 491.191 € | 521.256 € | 542.315 € |
| Diensten en diverse goederen | 342.770 € | 377.829 € | 408.846 € | 421.020 € | 430.840 € |
| Operationeel resultaat | 96.285 € | 130.889 € | 154.152 € | 164.622 € | 166.950 € |
| Afschrijving | 37.408 € | 37.408 € | 37.408 € | 37.408 € | 37.408 € |
| Bedrijfsresultaat | 58.877 € | 93.481 € | 116.744 € | 127.214 € | 129.542 € |
| Financiële kosten | 13.280 € | 11.098 € | 8.812 € | 6.416 € | 3.905 € |
| Uitzonderlijke kosten | 25.000 € | - € | - € | - € | - € |
| Resultaat voor belastingen | 20.597 € | 82.383 € | 107.932 € | 120.798 € | 125.637 € |
| Belastingen te betalen | 5.149 € | 20.596 € | 26.983 € | 30.200 € | 31.409 € |
| Netto winst | 15.448 € | 61.787 € | 80.949 € | 90.599 € | 94.228 € |
De onderstaande tabel geeft op basis van de prognoses van het management van HUGGYS weer in hoeverre het restaurant in Waterloo tijdens de eerste vier uitbatingsjaren zelfstandig aan zijn schuldendienst kan voldoen.
| Cashflow | Jaar 1 | Jaar 2 | Jaar 3 | Jaar 4 |
|---|---|---|---|---|
| Te bestemmen resultaat | 15.448 € | 61.787 € | 80.949 € | 90.599 € |
| + Krediet | 300.000 € | - € | - € | - € |
| - Investeringen | -275.000 € | -12.778 € | -14.056 € | -14.759 € |
| + Afschrijvingen | 37.408 € | 37.408 € | 37.408 € | 37.408 € |
| - Terugbetaling Ecco Nova-krediet | -70.123 € | -73.279 € | -76.576 € | -80.022 € |
| Cashflow | 7.733 € | 13.139 € | 27.725 € | 33.225 € |
Volgens deze prognoses zou het restaurant al vanaf het eerste jaar een positieve beschikbare cashflow van € 7.733 genereren. Naarmate de activiteiten verder op kruissnelheid komen, zou die cashflow vervolgens toenemen naar € 33.225 in jaar 4. Over de volledige prognoseperiode zou de nieuwe vestiging dus over voldoende capaciteit beschikken om zelfstandig aan haar schuldendienst te voldoen.
Daarnaast genereerde THB 8 BV/SRL, de kredietnemer en uitbater van het restaurant in Sprimont, tijdens de afgelopen vijf boekjaren gemiddeld ongeveer € 110.000 beschikbare cashflow per jaar voor de schuldendienst. De vennootschap bevindt zich bovendien momenteel in het laatste jaar van de terugbetaling van het investeringskrediet voor het restaurant in Sprimont. Deze financiële capaciteit vormt een extra veiligheidsmarge en kan indien nodig worden aangewend voor de terugbetaling van het krediet indien de activiteiten van het restaurant in Waterloo trager op kruissnelheid zouden komen dan verwacht.
Financiële staten
Rentabiliteit 2025
De 12 actieve restaurants van het HUGGYS-netwerk behaalden in boekjaar 2025 samen een omzet van € 13.956,6k (gemiddeld € 1.163k per restaurant), met een totale EBITDA van € 1.405,1k (10,1% van de omzet) en een resultaat vóór belastingen van € 223,6k (1,6% van de omzet).
Achter dit gemiddelde gaan uiteenlopende situaties schuil: 6 van de 12 restaurants boeken een positief resultaat vóór belastingen. De verlieslatende vestigingen zijn voornamelijk de meest recente restaurants, die nog niet volledig op kruissnelheid zijn, en de twee Brusselse restaurants, die te lijden hebben onder de veralgemening van het telewerk. Het herstelplan dat de afgelopen achttien maanden werd uitgevoerd, is specifiek bedoeld om deze verschillen terug te dringen. Het plan werpt inmiddels zijn vruchten af: in de eerste helft van 2026 boekten al 9 van de 12 restaurants een positief resultaat vóór belastingen en ging het totale resultaat er aanzienlijk op vooruit.
Financiële stromen binnen de groep
Elk restaurant betaalt aan de holding, The BBDING COMPANY, royalty’s ten belope van 7% van de omzet en bij de opening een eenmalige instapvergoeding van € 30.000. Bepaalde vaste kosten (boekhouding, HR) worden gedeeld en vervolgens doorgefactureerd. De beschikbare liquide middelen van de rendabele vestigingen vloeien door naar de holding, die ze vervolgens inzet om recentere of verlieslatende vestigingen te ondersteunen en nieuwe openingen te financieren. De groep werkt dus hoofdzakelijk met een systeem waarbij de liquide middelen intern worden gebundeld en herverdeeld.
Solvabiliteit van de holding
Op 31/12/2025 bedroegen de activa van de holding € 6.300k. De externe bankschuld van de groep is beperkt tot € 591k, of minder dan 10% van de activa. Het grootste deel van de financieringsmiddelen is afkomstig van een aandeelhouder (ongeveer € 2.721k aan langlopende leningen) en van de vennootschappen van de groep zelf (ongeveer € 2.053k ingebracht door de winstgevende restaurants en € 809k door THB Immo).
Liquiditeit
Het belangrijkste aandachtspunt voor de groep is de liquiditeit: op 31/12/2025 dekten de vlottende activa van de groep minder dan 20% van de kortlopende schulden (current ratio van minder dan 0,2). Dit niveau is deels te verklaren door het bedrijfsmodel in de restaurantsector, dat wordt gekenmerkt door onmiddellijke betalingen en bijgevolg lage handelsvorderingen en voorraden. Een relatief lage current ratio is dus inherent aan de sector, maar het huidige niveau laat niettemin weinig financiële speelruimte.
De recente ontwikkeling is echter gunstig. Na een moeilijk jaar in 2024, waarin de economische omstandigheden tot problemen en een verlies van ongeveer € 1 miljoen leidden, volgde in 2025 een herstel dankzij een herziening van de kostenstructuur en de verkoopprijzen. Bovendien lagen de prestaties in de eerste helft van 2026 boven de prognoses van het management. Voor de RSZ-schuld die de afgelopen periode werd opgebouwd, werd een betalingsplan over drie jaar afgesproken. De betalingstermijnen hiervan worden nageleefd.
Uitgevoerd operationeel plan en groeistrategie
De groep heeft de afgelopen achttien maanden een plan uitgevoerd dat de sluiting van structureel verlieslatende vestigingen combineert met de optimalisatie van het productieproces en een herziening van de prijsstelling :
- HUGGYS Charleroi centrum (THB 9 – in vereffening): deze vestiging kende na de coronacrisis een sterke terugval in een verslechterd commercieel klimaat. Met de belangrijkste leveranciers werden regelingen getroffen. Het gebouw, dat de groep heeft behouden, werd opnieuw verhuurd met een aankoopoptie en de financiële impact werd opgevangen door de holding.
- HUGGYS Luik, Boulevard d’Avroy (THB 1 – in vereffening): deze vestiging trok vóór de coronacrisis veel klanten, maar bereikte na de stijging van de kosten en de werkzaamheden voor de tram niet opnieuw het vroegere activiteitsniveau. Volgens het management is er in Luik niet langer voldoende potentieel voor twee vestigingen. Daarom werden de activiteiten geconcentreerd in de vestiging van de Passage Lemonnier.
- Productieatelier (verhuizing): het atelier is momenteel gevestigd aan de Pont d’Avroy in Luik (huurovereenkomst tot eind januari 2027) en zal worden verhuisd naar een kmo-unit in Awans, met een lagere huur en efficiëntere productiemiddelen. De productietak zou in 2027 break-even moeten draaien, mede dankzij de toenemende activiteit van de nieuwe verkooppunten.
- Pricing: het prijsbeleid werd volledig herzien. (Het all-inmenu werd afgeschaft en voor wie alleen een burger bestelt, werd een toegankelijkere instapprijs ingevoerd.)
Tegelijkertijd heeft de groep zijn groeimodel aangepast:
- Bij de twee recentste openingen (Eigenbrakel en Waterloo) werd de gemiddelde investering per vestiging tot een derde teruggebracht door bij voorkeur bestaande restaurants over te nemen (ongeveer € 300k, tegenover circa € 800k tot € 1 miljoen voor een volledig nieuwe vestiging).
- Met SMAK, een nieuw concept dat weinig investeringen vergt (€ 150k tot € 200k per vestiging), richt de groep zich op winkelgalerijen, bioscoopcomplexen en foodcourts. Zo kan het netwerk verder worden uitgebreid zonder zware kapitaalinvesteringen.
Activa van de kredietnemer
De activa van THB 8 op 30/06/2026 worden hieronder weergegeven en bestaan voornamelijk uit:
- Materiële vaste activa (€ 358k), waarvan € 336k aan inrichtingskosten voor gehuurde panden;
- Financiële vaste activa (€ 263k), met name leningen aan de holding The BBDING COMPANY;
- Vlottende activa (€ 33k), bestaande uit goederenvoorraden en liquide middelen.
| Activa van de lener | 31/12/25 | % | |
|---|---|---|---|
| Oprichtinskosten | 20 | - € | 0% |
| Vaste Activa | 21/28 | 611.039,26 € | 94% |
| Immateriële vaste activa | 21 | 5.004,10 € | 1% |
| Materiële vaste activa | 22/27 | 384.535,51 € | 59% |
| Financiële vaste activa | 28 | 221.499,65 € | 34% |
| Vlottende Activa | 29/58 | 36.714,84 € | 6% |
| Vorderingen op meer dan één jaar | 29 | - € | 0% |
| Voorraden en bestellingen in uitvoering | 3 | 12.276,62 € | 2% |
| Vorderingen op ten hoogste één jaar | 40/41 | 2.037,48 € | 0% |
| Geldbeleggingen | 50/53 | - € | 0% |
| Liquide middelen | 54/58 | 18.505,20 € | 3% |
| Overlopende rekeningen | 490/1 | 3.895,54 € | 1% |
| TOTAAL VAN DE ACTIVA | 20/58 | 647.754,10 € |
Passiva van de kredietnemer
De passiva van THB 8 op 30/06/2026 worden hieronder weergegeven en bestaan voornamelijk uit:
- Eigen vermogen (€ 224k): goed voor 34% van het totale passief;
- Schulden op ten hoogste één jaar (€ 434k), waaronder:
- Een bankkrediet: € 63k;
- Handelsschulden: € 263k;
- Schulden met betrekking tot belastingen, bezoldigingen en sociale lasten: € 53k;
- Overige schulden € 55k.
| Passiva van de lener | 31/12/25 | % | |
|---|---|---|---|
| Eigen Vermogen | 10/15 | 192.225,15 € | 30% |
| Kapitaal | 10/11 | 101.200,00 € | 16% |
| Herwaarderingsmeerwaarden | 12 | - € | |
| Reserves | 13 | 16.000,00 € | 2% |
| Overgedragen winst (verlies) | 14 | 75.025,15 € | 12% |
| Kapitaalsubsidies | 15 | - € | 0% |
| Voorzieningen voor risico's en kosten | 16 | - € | 0% |
| Schulden | 17/49 | 455.528,95 € | 70% |
| Schulden op meer dan één jaar | 17 | - € | 0% |
| Schulden op meer dan één jaar die binnen het jaar vervallen | 42 | 69.721,43 € | 11% |
| Financiële schulden | 43 | - € | 0% |
| Handelsschulden | 44 | 242.135,32 € | 37% |
| Schulden met betrekking tot belastingen, bezoldigingen en sociale lasten |
45 | 78.536,58 € | 12% |
| Vooruitbetalingen op bestellingen | 46 | - € | 0% |
| Overige schulden | 47/48 | 58.936,85 € | 9% |
| Overlopende rekeningen | 492/3 | 6.198,77 € | 1% |
| TOTAAL VAN DE PASSIVA | 10/49 | 647.754,10 € |
Resultatenrekening van de kredietnemer
De resultatenrekeningen per 31/12/2025 en 30/06/2026 worden hieronder weergegeven.
Sinds de opening in 2017 heeft het restaurant van THB 8 een gecumuleerde winst van € 485k behaald. Het restaurant was in alle boekjaren op één na winstgevend, wat erop wijst dat de vestiging structureel rendabel is. Een deel van de winst van het boekjaar 2025, ten bedrage van € 55.500, werd uitgekeerd: € 50.000 aan de holding en € 5.500 aan de werknemers.
| Resultatenrekening van de lener | 31/12/25 | 30/06/26 | |
|---|---|---|---|
| Omzet | 70 | 1.342.514,77 € | 629.599,48 € |
| Wijzigingen in voorraden en in de bestellingen in uitvoering | 71 | - € | - € |
| Geïmmobiliseerde productie | 72 | - € | - € |
| Andere bedrijfsopbrengsten | 74 | 11.526,04 € | 9.522,70 € |
| Uitzonderlijke opbrengsten | 76A | - € | - € |
| Handelsgoederen, grond- en hulpstoffen, diensten en diverse goederen | 60/61 | (828.979,88) € | (371.121,22) € |
| Brutomarge | 9900 | 525.060,93 € | 268.000,96 € |
| Bezoldigingen, sociale lasten en pensioenen | 62 | (374.457,89) € | (193.442,14) € |
| Andere bedrijfskosten | 640/8 | (657,13) € | (302,00) € |
| Niet-recurrente operationele kosten | 66A | - € | (8.343,56) € |
| EBITDA | 149.945,91 € | 65.913,26 € | |
| Afschrijvingen en waardeverminderingen op oprichtingskosten, op immateriële en materiële vaste activa | 630 | (53.158,22) € | (26.539,51) € |
| Bedrijfswinst (Bedrijfsverlies) (EBIT) | 9901 | 96.787,69 € | 39.373,75 € |
| Financiële opbrengsten | 75/76B | 5.490,00 € | 4.007,75 € |
| Financiële kosten | 65/66B | (25.792,96) € | (11.286,35) € |
| Winst (Verlies) van het boekjaar vóór belasting (EBT) | 9903 | 76.484,73 € | 32.095,15 € |
| Belastingen op het resultaat | 67/77 | (21.339,62) € | - € |
| Winst (Verlies) van het boekjaar | 9904 | 55.145,11 € | 32.095,15 € |
Financieringsaanbod & zekerheden
THB 8 doet een beroep op de Ecco-investeerders voor een totaalbedrag van € 300.000 om de investeringen te financieren die nodig zijn voor de opening van een HUGGYS-restaurant in Waterloo.
De looptijd van de lening die wordt toegekend aan THB 8 is 4 jaar vanaf 01/10/2026.
De brutorentevoet (dus vóór aftrek van de roerende voorheffing, indien van toepassing) bedraagt 4,5% per jaar.
Het kapitaal en de rente worden terugbetaald via vaste jaarlijkse aflossingen.
Naast de bruto jaarlijkse rente ontvangt de in aanmerking komende investeerder een jaarlijks belastingkrediet van 2,5%, berekend op het uitstaande saldo van de lening.
Overheidswaarborg: indien een faillissementsprocedure, een procedure van gerechtelijke reorganisatie of een vrijwillige of gedwongen ontbinding of vereffening van de kredietnemer wordt geopend en de kredietnemer definitief niet in staat is het kapitaal van de lening geheel of gedeeltelijk terug te betalen, kan de kredietgever aanspraak maken op een eenmalig belastingkrediet van 30% van het definitief verloren kapitaalbedrag.
Het aanbod is onderworpen aan de volgende opschortende voorwaarde: Het bereiken van de succesdrempel.
Raadpleeg het Blad met Essentiële Beleggingsinformatie (EBI) voor meer details.
Analyse
Als onderdeel van de analyse van deze financieringscampagne heeft HUGGYS aan Ecco Nova een reeks documenten verstrekt (zie onderstaande opsomming). Voor het opstellen van deze nota werden deze documenten kort beoordeeld:
- Financieel plan voor de opening van het restaurant in Waterloo
- Presentatie van de groep en diens netwerk
- Studie naar het commerciële potentieel van de nieuwe locatie (Gira);
- Jaarrekeningen en boekhoudkundige situaties van de operationele vennootschappen en de holding per 31/12/25
- Boekhoudkundige situatie per 30/06/26 van THB 8
- Handelshuurovereenkomst van de site in Waterloo
- Algemene ‘B Impact’-score van HUGGYS (B Corp-label);
- KYC-documenten (identiteit van de wettelijke vertegenwoordigers, statuten, uittreksels KBO, aandelenregister)
Ecco Nova voerde daarnaast een mysteryshoppingonderzoek uit bij twee vestigingen van het netwerk: het historische HUGGYS-restaurant aan de Passage Lemonnier in Luik en het nieuwe SMAK-concept in het winkelcentrum Belle-Île (Luik), dat in juli 2026 de deuren opende.
Beide concepten maken hun commerciële belofte waar. Het recentere SMAK-concept scoort bijzonder goed op het vlak van prijs-kwaliteitverhouding, wat het potentieel bevestigt van dit concept dat HUGGYS verder wil uitrollen.
RISICO'S
INVESTEREN HOUDT RISICO IN
WIJ RADEN U AAN ALLEEN BEDRAGEN TE INVESTEREN DIE EEN DEEL VAN UW BESCHIKBARE SPAARGELD VORMEN EN UW RISICO TE MINIMALISEREN DOOR UW INVESTERINGEN ZOVEEL MOGELIJK TE SPREIDEN.
DE GEDETAILLEERDE RISICO'S ZIJN TE RAADPLEGEN IN HET BLAD MET ESSENTIËLE BELEGGINGSINFORMATIE, TE DOWNLOADEN OP DEZE PAGINA.
We analyseren de belangrijkste technische en financiële criteria. Elk criterium krijgt een score van 1 tot 5 die wordt gewogen op basis van zijn belang. Ons analysekader legt uit hoe we ze hebben geëvalueerd. Tot slot bepalen we een “risicoscore” die kan variëren van 1 (zeer laag risico) tot 5 (zeer hoog risico).
Hieronder vindt u de lijst met risico's vermeld in het Blad met Essentiële Beleggingsinformatie (EBI). Voor meer informatie over elk van deze risico's en hun gevolgen, nodigen wij u uit om het Blad met Essentiële Beleggingsinformatie (EBI) te raadplegen.
- Risico’s verbonden aan projecten
- Risico’s verbonden aan de sector
- Risico op wanbetaling
- Risico op verlaging, vertraging of ontbreken van rendement op investeringen
- Risico op faillissement van het platform
- Liquiditeitsrisico van investeringen
- Andere risico's
Onze analyse resulteert in een risiconiveau 3. De details van deze score zijn terug te vinden in de bijlage van het blad met Essentiële Beleggingsinformatie (EBI).
OVERZICHT
DE STERKE PUNTEN
- Een Luiks succesverhaal dat in 14 jaar tijd uitgroeide van één restaurant aan de boulevard d’Avroy tot een keten van 12 vestigingen en bijna 300 medewerkers;
- Een sterk en bekend merk met een hoge klanttevredenheid: gemiddeld 4,4/5 op basis van meer dan 22.000 Google-reviews voor de volledige keten;
- Het HUGGYS-restaurant in Sprimont, uitgebaat door THB 8 (de kredietnemer), is een van de meest gevestigde restaurants van de keten en is structureel rendabel;
- Een financieel aantrekkelijke overname van de locatie in Waterloo: een lagere investering (€ 300k tegenover ongeveer € 800k tot € 1.000k voor een volledig nieuwe vestiging), geen overkoop van een handelsfonds, gunstige huurvoorwaarden tijdens de opstartfase en een merk dat aanzienlijk beter wordt beoordeeld dan de vorige uitbater;
- Concrete ESG-engagementen: lokale bevoorrading, een inclusief aanbod en een beleid gericht op werkgelegenheid en interne doorgroeimogelijkheden.
DE AANDACHTSPUNTEN
- De liquiditeitspositie van de groep staat van oudsher onder druk (bedrijfsmodel met onmiddellijke betalingen en weinig vlottende activa). De situatie verbetert echter aanzienlijk: in 2025 werd een herstel behaald en de eerste helft van 2026 was positief en beter dan begroot. Ook de lopende betalingsplannen worden nageleefd;
- De HUGGYS-keten bevindt zich in een geplande reorganisatie: in het kader van een reeds ingezet plan werden twee vestigingen gesloten;
- Het nieuwe restaurant in Waterloo moet zijn commerciële potentieel nog bewijzen. In een ongunstig scenario kan voor de terugbetalingscapaciteit gedeeltelijk een beroep worden gedaan op de cashflow van het HUGGYS-restaurant in Sprimont;
- De lening is achtergesteld bij de bestaande en toekomstige schulden van de kredietnemer: bij wanbetaling worden de Ecco-investeerders pas na de andere schuldeisers terugbetaald. De gewestelijke waarborg kan evenwel 30% van het kapitaalverlies dekken, mits aan de toepasselijke voorwaarden is voldaan;
- Een aanzienlijk deel van de financiering van de holding bestaat uit langlopende aandeelhoudersleningen. Op basis van de onderzochte overeenkomsten vervallen sommige van deze leningen vóór de eindvervaldag van de Coup de Pouce-lening, met de mogelijkheid om ze na 2030 jaarlijks te verlengen. Het voornaamste risico bestaat dan ook uit de mogelijkheid dat deze leningen niet worden verlengd.
DETAILS
COUP DE POUCE LENING
DEZE ONDERNEMING KOMT IN AANMERKING VOOR COUP DE POUCE-lening, EEN FISCALE STIMULANS DIE BEDOELD IS DE FINANCIERING VAN KMO'S MET EEN BEDRIJFSZETEL IN WALLONIË TE VERGEMAKKELIJKEN.
Om alle terugbetalingen aan investeerders in één keer uit te kunnen voeren, zal de betalingsdatum van de termijnen overeenkomen met de data zoals vermeld in uw Ecco Nova-schuldvordering, in afwijking van de data in de tabel die wordt gegenereerd door Wallonie Entreprendre.
NIET-INWONERS, RECHTSPERSONEN EN BURGERS MET FISCALE WOONPLAATS IN HET BRUSSELS HOOFDSTEDELIJK GEWEST OF VLAAMS GEWEST DIE WILLEN INVESTEREN, KUNNEN INVESTEREN, ZIJ KUNNEN ECHTER GEEN BELASTINGKREDIET OF REGIONALE GARANTIE GENIETEN.
SAMENVATTING VAN DE MODALITEITEN
WERKING VAN DE REGIONALE LENINGEN
VOORWAARDEN VOOR DE BELASTINGVOORDELEN VAN DE COUP DE POUCE LENING
Om in aanmerking te komen voor de belastingvoordelen verbonden aan de Coup de Pouce-lening, dient de investeerder (de kredietgever) te voldoen aan de volgende voorwaarden, op de datum waarop de Coup de Pouce-lening wordt afgesloten en gedurende de looptijd ervan:
- de kredietgever is geen werknemer van de geldnemer
- indien de kredietnemer een onafhankelijke natuurlijke persoon is, is de kredietgever niet de echtgenoot of wettelijk samenwonende partner van de kredietnemer en
- indien de kredietnemer een rechtspersoon is, is de kredietgever, evenals zijn echtgenoot of wettelijk samenwonende, niet rechtstreeks of onrechtstreeks via een andere rechtspersoon waarover hij zeggenschap heeft in de zin van artikel 1:14 van het Wetboek van vennootschappen en verenigingen, oprichter, lid, partner of aandeelhouder van deze rechtspersoon, is noch benoemd of treedt op als orgaan of lid van het orgaan dat verantwoordelijk is voor het bestuur of dagelijks bestuur, bewindvoerder, of als houder van een soortgelijk mandaat binnen deze rechtspersoon, noch treedt op als de vaste vertegenwoordiger van een andere rechtspersoon, wordt benoemd of treedt zelf op als een orgaan of lid van het orgaan dat verantwoordelijk is voor het bestuur of de dagelijkse leiding van een curator of een soortgelijke functie.
- de kredietgever is geen kredietnemer van een andere Coup de Pouce-lening.
De kredietgever is onderworpen aan de personenbelasting, zoals gevestigd in het Waalse Gewest.
Voor elk jaar waarin hij/zij aanspraak maakt op het voordeel van belastingkrediet, stelt de investeerder de volgende zaken ter beschikking van de Federale Overheidsdienst Financiën:
- Het registratieformulier en de bijlagen bedoeld in artikel 2, §3 van het besluit van de Waalse regering tot uitvoering van het decreet van 28 april 2016 betreffende de Coup de Pouce-lening.
- Een bankrekeningoverzicht waaruit blijkt dat de kredietnemer de rente over de lening jaarlijks betaalt aan de kredietgever
- Een verklaring op eer dat jaarlijks door de kredietnemer wordt afgegeven.
Vind alle informatie met betrekking tot dit belastingvoordeel via deze link of raadpleeg het decreet betreffende de Coup de Pouce-lening.
PRAKTISCHE BEPALINGEN MET BETREKKING TOT DE COUP DE POUCE-LENING
Wanneer ze zich inschrijven via Ecco Nova, krijgen investeerders (kredietgevers) een pro-forma leningsovereenkomst. Ecco Nova registreert de leningen vervolgens bij WE (Wallonie Entreprendre, voormalig SOWALFIN).
Om het belastingvoordeel definitief te activeren, zullen investeerders de definitieve leningsovereenkomst van WE (Wallonie Entreprendre, voormalig SOWALFIN) moeten ondertekenen.
Investeerders moeten ook een verklaring op eer invullen en ondertekenen, dat bij de aanvraag voor registratie van de Coup de Pouce-lening wordt gevoegd.
Ten slotte zullen investeerders een betalingsbewijs van hun investering moeten overleggen in de vorm van een rekeningoverzicht met daarop zichtbaar het rekeningnummer van de investeerder, het rekeningnummer van de kredietnemer, de datum, het bedrag en de gestructureerde mededeling van de betaling (zijnde de referentie van de Ecco Nova-schuldvordering).
Ecco Nova zorgt in goede samenwerking met de investeerders voor de opvolging en het beheer van deze procedures.
In het geval van een Coup-de-Pouce-lening is het noodzakelijk om de investering te betalen vanaf een privé-bankrekening (mede) op naam van de uitlener.
TYPE INVESTERING
Het betreft een Coup de Pouce-lening van minimaal € 500 en maximaal € 75.000.
ACHTERSTELLING
De lening is achtergesteld, zowel ten opzichte van bestaande als toekomstige schulden van de onderneming.
VERVROEGDE TERUGBETALING
De lening kan, indien van toepassing, vervroegd terugbetaald worden.
OPSCHORTENDE VOORWAARDEN
Het bereiken van de succesdrempel van € 150.000
ROERENDE VOORHEFFING
Ten aanzien van belastingen is er een roerende voorheffing van toepassing op de te ontvangen rente voor particulieren met een fiscale woonplaats in België. Deze belasting ter hoogte van 30% wordt ingehouden aan de bron en is bevrijdend, hetgeen wil zeggen dat de projectontwikkelaar verantwoordelijk is voor het aangeven en het innen van de belasting. U ontvangt dus het termijnbedrag na aftrek van belasting.
U hoeft derhalve geen actie te ondernemen in het kader van uw belastingaangifte
We herinneren u eraan dat voor rechtspersonen in België geen inhouding aan de bron plaats vindt. Het is aan deze investeerders zelf om hun obligatielening aan te geven.
Ten slotte worden er twee opties voorgesteld ten aanzien van de investeringen van particulieren wier fiscale woonplaats niet in België gelegen is.
- Ofwel u kiest voor een voorheffing aan de bron; in dat geval is de belasting gelijk aan de Belgische fiscaal ingezetenen.
- Ofwel u geeft aan zelf verantwoordelijkheid te nemen voor het aangeven van uw obligaties in het land van uw fiscale woonplaats.
WETTELIJKE INFORMATIE
- ECCO NOVA BV, gevestigd Boulevard Frère Orban 35A, te Luik, ingeschreven bij de Kruispuntbank van Ondernemingen onder nummer BE 0649.491.214, is erkend door de FSMA en de ESMA als aanbieder van crowdfundingdiensten in overeenstemming met de Europese verordening 2020/1503.
- De via Ecco Nova aangeboden investeringen zijn geen spaarproducten en brengen het risico met zich mee van geheel of gedeeltelijk verlies van het geïnvesteerde kapitaal. Zij vallen niet onder het depositogarantie- of beleggerscompensatiestelsel. Wij raden u aan om voor elk project het Key Investment Information Sheet (KIIS) door te nemen, waarin de risico's en kenmerken van de investering worden beschreven. Beoordeel zorgvuldig of dit type investering aansluit bij uw profiel en persoonlijke situatie.
- Om meer te weten te komen over onze diensten, inclusief de kosten, selectiecriteria voor projecten, financiële risico's, onze risicobeoordelingsmethodologie en details over de precontractuele bedenktijd, bezoekt u onze klantinformatiepagina.
- Onervaren investeerders hebben een bedenktijd van vier kalenderdagen om hun investering of interesse in het aanbod zonder consequenties in te trekken. Klik hier voor meer informatie.
- Conform artikel 3 van de gedelegeerde verordening EU 2022/2119 zijn de identificatiecodes van crowdfundingaanbiedingen aangepast om te voldoen aan de regelgevingseisen. De referentie "FCM" is vervangen door "000" om ervoor te zorgen dat de identificatiecode alleen uit numerieke karakters bestaat. Deze aanpassing heeft geen invloed op de details van de aanbiedingen.
- Als u een klacht heeft, raadpleeg dan ons klachtenbehandelingssysteem
OPVOLGING VAN DE PROJECTEN EN BEHEER VAN DE INCIDENTEN
Ecco Nova zorgt voor een strikt opvolging van de terugbetalingen en informeert de investeerders bij mogelijke vertragingen of problemen. Wanneer een vervaldag niet wordt nagekomen, wordt er onmiddellijk actie ondernomen tegenover de projectontwikkelaar. In geval van een vastgelopen situatie worden de invorderingsprocedures opgestart volgens de voorziene modaliteiten.
Elk belangrijk incident wordt geanalyseerd, meegedeeld aan de betrokken investeerders en opgenomen in onze driemaandelijkse rapportering die wordt gepubliceerd op onze pagina Incidenten. Wilt u meer weten over onze opvolgings-, stem- en invorderingsprocedures? Raadpleeg dan onze pagina Informatie voor klanten.
DIVERSEN
- Wilt u de definitie van een gebruikte term op deze pagina weten? Radpleeg onze woordenlijst om de term en zijn betekenis te ontdekken.
- Door te investeren via Ecco Nova, sluit u een obligatielening af. U bent dus geen coöperatief lid noch aandeelhouder en u ontvangt geen dividend maar interest.
- Door op "investeren" te klikken, wordt u uitgenodigd om een investering te simuleren. Na controle van uw persoonlijke gegevens kunt u uw investering bevestigen. U kunt ook een voorbeeld van uw obligatie en/of betalingsinstructies bekijken aan het einde van uw investeringsproces. We sturen u deze instructies ook per e-mail. We nodigen u uit om uw ongewenste e-mail te controleren.
- Zolang uw investering nog niet is betaald, kunt u op elk moment de bijbehorende betalingsinstructies raadplegen via het tabblad "Portefeuille" van uw gebruikersaccount.
- De bankrekening waarop u uw investering betaalt, kan per campagne tot verschillen. We vragen u om hier bedacht op te zijn.
- Voor deze campagne eindigt het rekeningnummer waarop u uw investering betaalt op -2814.
- U kunt op elk moment al uw obligaties raadplegen via het tabblad "Portefeuille" in uw gebruikersaccount. Uw obligatie is ook geïntegreerd in uw investeringsoverzicht in het tabblad "Dashboard".
- We herinneren u eraan dat u op elk moment uw obligaties kunt raadplegen door in te loggen op uw Ecco Nova account, sectie “mijn investeringen”.
- De datum van inschrijving vindt u in de kop van uw obligatie.
- De kosten met betrekking tot dit aanbod worden beschreven in het Blad met Essentiële Beleggingsinformatie (EBI).
- De aflossingstabellen die worden weergegeven op Ecco Nova, maar ook in het blad met essentiële beleggingsinformatie, in uw gebruikersaccount en in de obligatie tonen altijd bruto rentebedragen.
- U kunt het terugbetalingsschema voor elke campagne bekijken zonder uw obligatie te downloaden door op de knop "tabel openen” te klikken via het tabblad "portefeuille-mijn investeringen" van uw account.
- Als de uiterlijke sluitingsdatum van het aanbod (ook in het geval van een verlenging voorzien in het blad met essentiële beleggingsinformatie) niet is verstreken, kan een campagne worden heropend na de sluiting ervan als investeerders hun investeringen annuleren tijdens de herroepingstermijn voorzien in onze algemene gebruiksvoorwaarden.
De gedetailleerde modaliteiten zijn te raadplegen in het blad met Essentiële Beleggingsinformatie die te downloaden is op deze pagina.