Huggys
Projet par THB 8 SRL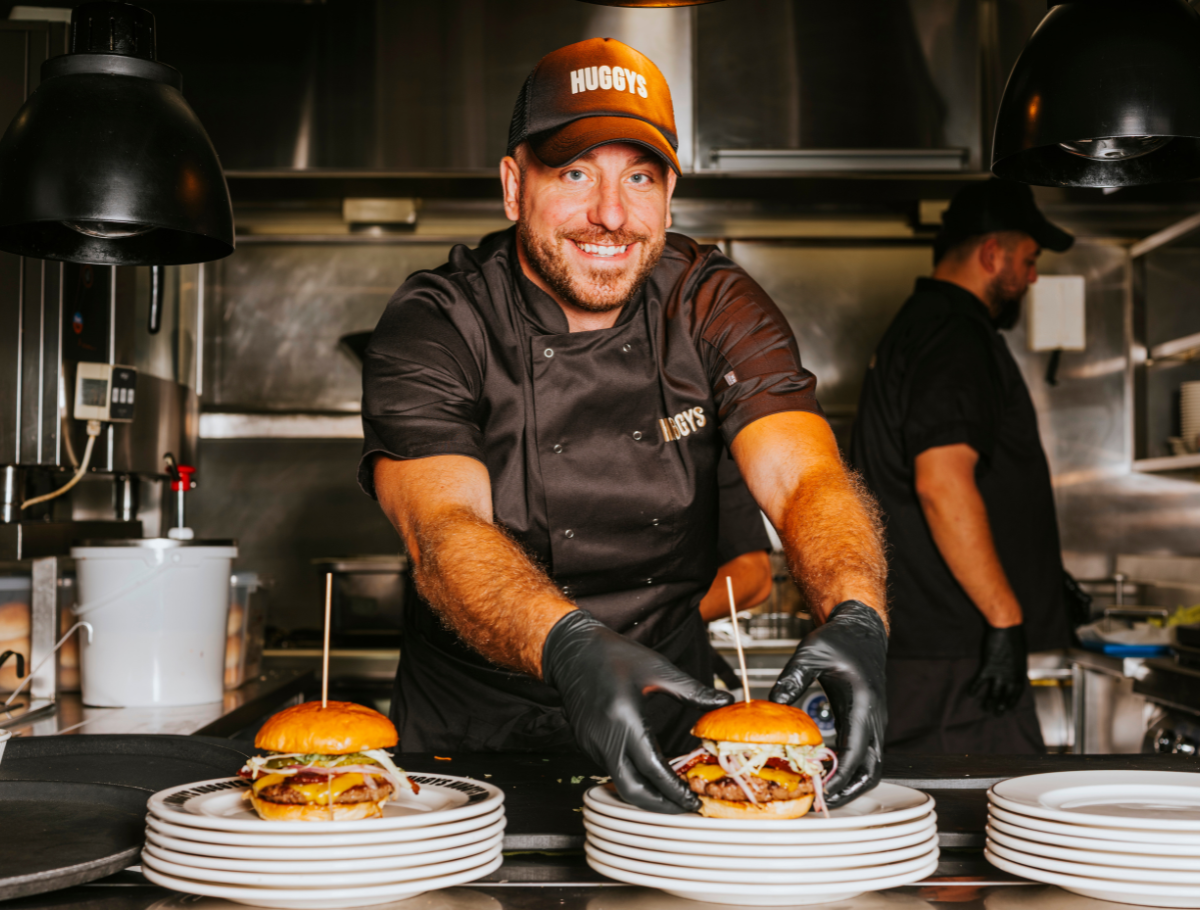
OFFRE PRÊT COUP DE POUCE
REMARQUES SUR LE PRÊT COUP DE POUCE
Cette campagne "Prêt Coup de Pouce" offre aux investisseurs éligibles un crédit d’impôt annuel de 2,5% sur le solde restant dû du prêt ainsi qu'une garantie régionale de 30% du montant dû en capital sous la forme d'un crédit d'impôt unique.
Ces avantages sont conditionnés par plusieurs critères, en particulier le fait d'être un citoyen disposant d'une résidence fiscale en Wallonie
La Fiche d’Informations Clés n’a donc été rédigée qu’en français.
RENDEMENT
TAUX ÉQUIVALENT ANNUEL BRUT
En combinant le taux d’intérêt payé par le porteur de projet au crédit d’impôt lié à cette offre, nous obtenons un taux équivalent annuel brut de 8,2%.
Les personnes morales, ainsi que les personnes physiques dont le domicile fiscal est situé en Région de Bruxelles-Capitale, en Flandre ou hors de Belgique, qui désireraient investir ne pourront bénéficier ni du crédit d'impôt ni de la garantie régionale.
Pour plus d'informations sur le taux équivalent annuel brut, téléchargez la note de calcul.
LE PORTEUR DE PROJET
Tout commence par un voyage. À la sortie de leur master à HEC Liège, Thomas Mémurlin et Roberto Navarro partent quelques semaines sur les routes des États-Unis. Ils y découvrent deux éléments qui vont inspirer leur projet : une culture du service client particulièrement poussée et des Burgers d’une qualité incroyable.
Tous deux ont travaillé dans l’HoReCa pendant leurs études. À leur retour, l’idée est claire : faire du Burger non pas un produit de restauration rapide, mais une véritable expérience de restaurant. Un an plus tard, en septembre 2012, le premier établissement ouvre ses portes boulevard d’Avroy, à Liège.
Le succès du premier restaurant ouvre la voie à un développement du concept : ouverture d’un nouveau restaurant à Soumagne début 2015, Nandrin quelques mois plus tard, puis un déploiement progressif en Wallonie et à Bruxelles.
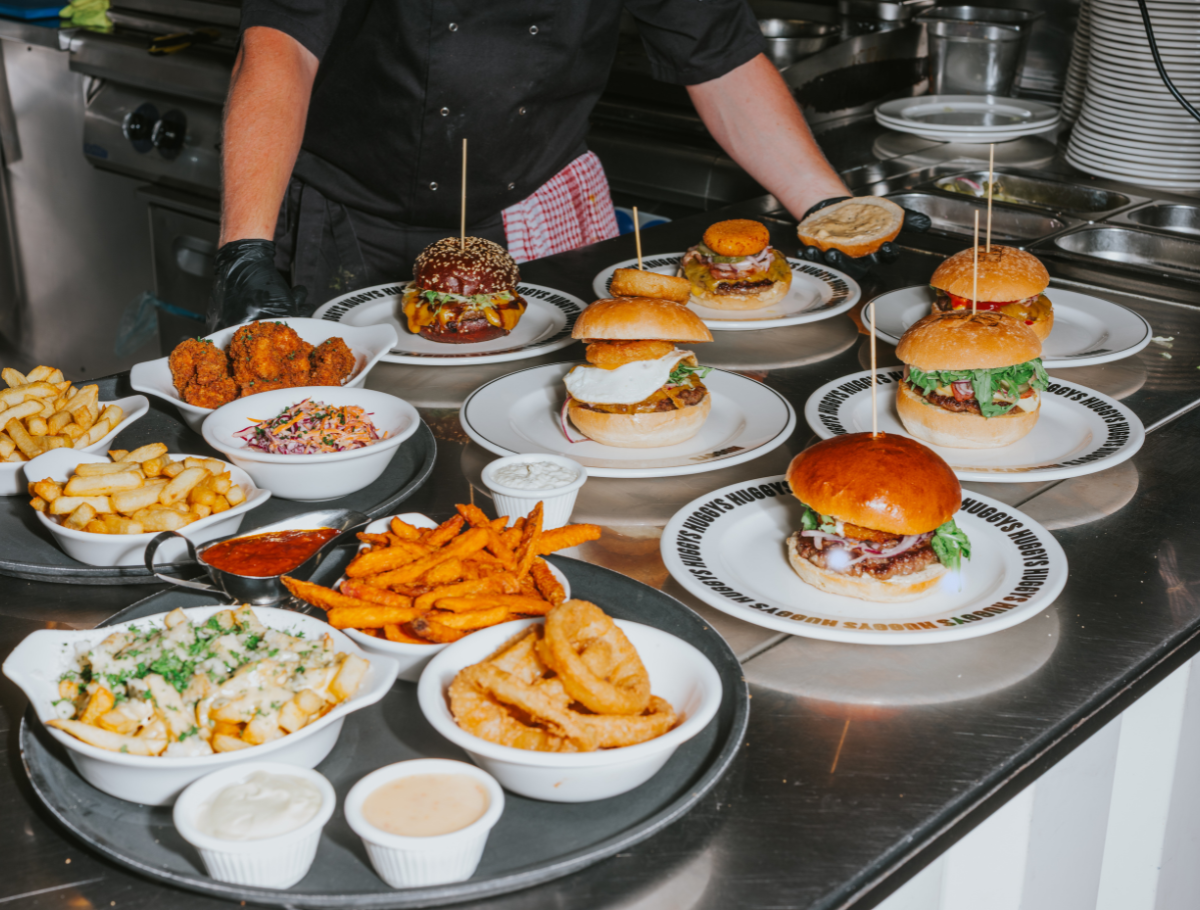
La signature se construit dès les premières années. Une carte de Burgers cuisinés, à partir de produits locaux et de partenaires sélectionnés avec soin.
HUGGYS se distingue également par son approche du beer pairing : associer chaque Burger à une bière belge avant de carrément cocréer avec la Brasserie C la toute première bière à Burger au monde, la THBEER©. Depuis, ce partenariat s’est développé avec la création d’une gamme de huit bières maison dédiées aux restaurants HUGGYS.
Cette attention portée au sourcing, au fait maison et aux accords mets-bières devient progressivement l’une des signatures du concept.
L’innovation fait pleinement partie du concept HUGGYS. Chaque mois, l’enseigne propose un nouveau « Burger of the Month », permettant de faire découvrir de nouvelles recettes.
La communauté HUGGYS est également mise à contribution dans cette dynamique créative. HUGGYS a ainsi organisé un concours permettant aux clients de proposer leur propre Burger, l’une de ces créations ayant ensuite été retenue comme Burger du mois.
En juillet 2024, l’enseigne franchit une nouvelle étape en faisant évoluer son identité : The Huggy’s Bar devient HUGGYS. Le concept mûrit, mais la mission reste inchangée : Spread Happiness Through Gold Standard.
Aujourd'hui, quatorze ans après le premier restaurant liégeois, HUGGYS compte douze restaurants en Wallonie et à Bruxelles et presque 300 collaborateurs. Waterloo accueillera le prochain restaurant.
L'emprunteur
THB 8 SRL exploite le restaurant HUGGYS de Sprimont, en province de Liège, ouvert fin 2017 sous franchise puis repris en gestion directe par la holding du groupe, The BBDING COMPANY, début 2023. Il s’agit de l’une des unités les plus établies du réseau, affichant une rentabilité récurrente.
La présente levée de fonds vise à financer l’ouverture d’un nouveau restaurant HUGGYS à Waterloo, qui sera également exploité par THB 8 SRL. Le financement s’appuie ainsi sur une société disposant déjà d’un historique d’activité et de rentabilité au sein du réseau HUGGYS.
MANAGEMENT
Thomas Mémurlin (à gauche) & Roberto Navarro (à droite)
Le Management d’HUGGYS (conseil stratégique) est composé de 3 personnes :
- Thomas Mémurlin (administrateur, cofondateur et CEO) : cofonde HUGGYS en 2012 avec Roberto Navarro au retour d'un voyage aux États-Unis. En tant que CEO, il porte depuis la vision et la stratégie du groupe. Diplômé d'HEC Liège, il a auparavant travaillé trois ans chez Accenture comme consultant.
- Roberto Navarro (administrateur, cofondateur et CFO) : il dirige la fonction financière du groupe : pilotage de la performance restaurant par restaurant, structuration du financement des ouvertures, relations bancaires. Il a piloté le plan de maîtrise des coûts et de redressement opérationnel engagé sur les dix-huit derniers mois.
- Virginie Van Leeuw (Chief Creative Officer) : elle dirige le développement produit et l'expérience client de HUGGYS. Elle porte la recherche et développement du groupe : évolution de la carte, création des nouveaux produits, études clients et déploiement de leurs enseignements en restaurant, ainsi que la cohérence de la marque.
ORGANIGRAMME
HUGGYS est structuré autour d'une société holding, The BBDING COMPANY, détenue à 80% par le Management.
The BBDING COMPANY détient :
- Les participations dans les sociétés opérationnelles du groupe, comprenant les restaurants HUGGYS en activité ainsi que la nouvelle enseigne SMAK, lancée en juillet 2026. La majorité de ces sociétés sont détenues intégralement par la holding ;
- La société THB Belgium, regroupant les 13 employés de la maison mère et en charge du pilotage des sociétés opérationnelles (marketing, comptabilité, RH, supply chain, opérations, etc.) ;
- La société THB Delivery : atelier de production et logistique du groupe. Cette société produit 2 sauces, les patty végétariens et de poisson pané & les fondants au chocolat. Elle centralise également divers articles (glaces, pain sans gluten, thés, rhums).
À ce jour, l’ensemble des restaurants HUGGYS sont exploités directement par le groupe, bien que le modèle soit également conçu pour permettre le développement d’un réseau de franchisés.
La holding détient 51% de THB IMMO, la société immobilière du groupe qui possède les murs de 6 restaurants. L’actionnariat de THB IMMO est complété par Invest For Jobs et NOSHAQ.
Présentation du projet
Le projet consiste à ouvrir un treizième restaurant HUGGYS, Chaussée de Bruxelles 196 à Waterloo, en reprenant un local auparavant exploité sous l'enseigne Be Burger, une chaîne de restaurants tombée en faillite en 2025.
Un bail commercial a été signé en juin 2026 avec prise d’effet le 1er juillet 2026. Les travaux ont démarré en vue d’une ouverture dans le courant du mois d’octobre 2026.
Cette ouverture permet au groupe de renforcer sa présence dans le Brabant wallon, où il s’agit de sa troisième implantation après Nivelles et Braine-l’Alleud. Le site présente plusieurs atouts :
- La reprise d’un restaurant existant permet de diviser par trois les investissements nécessaires à l’ouverture :
- La reprise se fait sans rachat de fonds de commerce, ce qui est rare dans cette zone ;
- La faillite de Be Burger était globale, pas locale sur ce point de vente. Celui-ci était, selon le management, l’un de ses meilleurs points de vente ;
- Satisfaction client nettement supérieure : note Google moyenne de 4,4/5 pour HUGGYS contre 3,94/5 pour Be Burger, couplée à environ 60 % d'avis Google en plus, signe d'un trafic et d'un attachement à la marque plus forts.
Utilisation projetée des fonds
Le projet nécessite un investissement total de 350.383 € couvrant les travaux d'aménagement, les frais de lancement, les honoraires, le premier stock de marchandises et la garantie locative.
|
Emplois |
Montant |
|---|---|
|
Travaux |
228.383 € |
|
Frais de lancement HUGGYS (droits d’entrée* et marketing) |
40.000 € |
|
Honoraires |
7.000 € |
|
Marchandises |
25.000 € |
|
Garantie locative |
50.000 € |
|
Ressources |
Montant |
|---|---|
|
Apport de la holding (quasi-fonds propres) |
50.383 € |
|
Prêt Coup de Pouce (Ecco Nova) |
300.000 € |
Si jamais le montant maximal de l’offre n’était pas levé, THB 8 SRL sollicitera un crédit bancaire pour le solde du financement.
* Les droits d’entrée correspondent au coût des services fournis par la maison mère et comprennent, entre autres, la conception du restaurant, le recrutement et la formation initiale, l’accompagnement de lancement, etc.)
MARCHÉ
Waterloo se situe sur un axe commercial fréquenté (Chaussée de Bruxelles / N5). Le local, repris à l'enseigne Be Burger, comptait parmi les meilleurs sites de cette chaîne avant sa faillite, un emplacement porteur plutôt qu'un site en difficulté.
Une étude d'implantation indépendante (Gira Conseil, mai 2026) confirme le potentiel du site : local déjà équipé (actuellement : 80 places + 30 en terrasse), bonne visibilité et accessibilité sur la N5, et une zone de chalandise dense et aisée (43.332 emplois, 217.884 habitants, revenu moyen 27.286 €/hab. contre 20.357 € en Belgique). Cette densité et ce revenu moyen très élevé sont des signaux très positifs pour un HUGGYS.
Plusieurs enseignes Burger sont présentes à proximité mais ne sont pas jugées menaçantes par l’étude car elles opèrent dans des créneaux différents (Fast Food).
Point d’attention : l’étude estime qu'environ 10 % du chiffre d'affaires soir/week-end proviendrait d'un transfert depuis le restaurant HUGGYS de Nivelles plutôt que d'une demande nette nouvelle (risque de cannibalisation pour le groupe, mais pas pour la société exploitante du THB 8).
Vérification des ODD
Ecco Nova est une plateforme de crowdlending certifiée B-Corp depuis août 2022. Dans son analyse préalable au financement de la croissance des PME, Ecco Nova a toujours été particulièrement attentive au caractère durable de l’entreprise. Pour être éligible sur Ecco Nova, la PME en financement doit participer à la réalisation de minimum 2 Objectifs de Développement Durable (ODD).
Les 2 ODD retenus dans le cadre de cette levée de fonds sont :
- ODD 8 : Promouvoir une croissance économique soutenue, partagée et durable, le plein emploi productif et un travail décent pour tous.
- ODD 12 : Établir des modes de consommation et de production durables.
Ecco Nova a apprécié les aspects ESG suivants du dossier HUGGYS :
- Offre alimentaire inclusive : patty veggie maison, déclinaison vegan sur demande, préparations sans gluten ;
- Approvisionnement local : bœuf Blanc Bleu Belge, partenaires locaux, bières brassées avec la Brasserie C ;
- Volet social et gouvernance : managers autonomes, possibilité d’évolution au sein du réseau HUGGYS, jobs étudiants et flexi-jobs ;
- HUGGYS a été certifiée B Corp, avec un score B Impact de 90,4 à la clôture du 31/12/2023. Le groupe a choisi de ne pas renouveler la certification tout en maintenant les pratiques évaluées qui prédataient le label : approvisionnement local, offre inclusive, politique d'emploi et d'évolution interne.
Plan financier
Le plan financier prévisionnel (scénario central du Management) du nouveau restaurant de Waterloo repose notamment sur les hypothèses suivantes :
- une montée en puissance progressive de la fréquentation, de 95 couverts par jour en moyenne en année 1 à 125 en année 5. Cette hypothèse apparaît relativement prudente au regard de l’étude de potentiel GIRA, qui estime, dès la première année, la fréquentation journalière potentielle entre 117 et 130 couverts ;
- une marge brute optimisée ;
- des frais de fonctionnement de 264.900 EUR et un effectif de 9 ETP en année 1 ;
- un loyer réduit durant les deux premières années, à 57.750 EUR en année 1 et 76.500 EUR en année 2, contre 90.000 EUR ensuite.
| PREVISIONS RESULTATS | Année 1 | Année 2 | Année 3 | Année 4 | Année 5 |
|---|---|---|---|---|---|
| Chiffre d'affaires | 1.161.641 € | 1.277.805 € | 1.405.585 € | 1.475.864 € | 1.520.140 € |
| Coût achat marchandise | -290.410 € | -319.451 € | -351.396 € | -368.966 € | -380.035 € |
| Marge brute | 871.231 € | 958.354 € | 1.054.189 € | 1.106.898 € | 1.140.105 € |
| Salaires | 432.176 € | 449.636 € | 491.191 € | 521.256 € | 542.315 € |
| Service & biens divers | 342.770 € | 377.829 € | 408.846 € | 421.020 € | 430.840 € |
| Résultat operationnel | 96.285 € | 130.889 € | 154.152 € | 164.622 € | 166.950 € |
| Amortissements | 37.408 € | 37.408 € | 37.408 € | 37.408 € | 37.408 € |
| Résultat d'exploitation | 58.877 € | 93.481 € | 116.744 € | 127.214 € | 129.542 € |
| Charges Financières | 13.280 € | 11.098 € | 8.812 € | 6.416 € | 3.905 € |
| Charges exceptionelles | 25.000 € | - € | - € | - € | - € |
| Résultat avant Impot | 20.597 € | 82.383 € | 107.932 € | 120.798 € | 125.637 € |
| Impôts à payer | 5.149 € | 20.596 € | 26.983 € | 30.200 € | 31.409 € |
| Résultat à affecter | 15.448 € | 61.787 € | 80.949 € | 90.599 € | 94.228 € |
Le tableau ci-dessous présente, sur la base des projections du management d’HUGGYS, la capacité du restaurant de Waterloo à assurer seul le service de la dette au cours de ses quatre premières années d’exploitation.
| Cashflow | Année 1 | Année 2 | Année 3 | Année 4 |
|---|---|---|---|---|
| Résultat à affecter | 15.448 € | 61.787 € | 80.949 € | 90.599 € |
| + Crédits | 300.000 € | - € | - € | - € |
| - Investissements | -275.000 € | -12.778 € | -14.056 € | -14.759 € |
| + Amortissements | 37.408 € | 37.408 € | 37.408 € | 37.408 € |
| - Remboursement crédit Ecco Nova | -70.123 € | -73.279 € | -76.576 € | -80.022 € |
| Cashflow | 7.733 € | 13.139 € | 27.725 € | 33.225 € |
Selon ces projections, le restaurant générerait un cash-flow disponible positif dès sa première année d’exploitation, à hauteur de 7.733 €, celui-ci progressant ensuite avec la montée en puissance de l’activité pour atteindre 33.225 € en année 4. Le nouveau site présenterait ainsi, sur l’ensemble de la période projetée, une capacité suffisante pour couvrir seul le service de sa dette.
En complément, THB8 SRL, société créditée et exploitante du restaurant de Sprimont, a généré au cours des cinq derniers exercices un cash-flow disponible moyen d’environ 110.000 € par an pour le service de la dette. La société se trouve par ailleurs actuellement dans la dernière année de remboursement du crédit d’investissement lié au restaurant de Sprimont. Cette capacité constitue une marge de sécurité supplémentaire et pourrait, le cas échéant, contribuer au remboursement du crédit si la montée en puissance du restaurant de Waterloo devait être plus progressive qu’anticipé.
ETATS FINANCIERS
Rentabilité 2025
Sur les 12 restaurants actifs du réseau HUGGYS (exercice 2025), le chiffre d'affaires cumulé s'élève à 13.956,6 k€ (1.163 k€ en moyenne par restaurant), pour un EBITDA global de 1.405,1 k€ (10,1 % du chiffre d'affaires) et un résultat avant impôt de 223,6 k€ (1,6 % du chiffre d'affaires).
Cette moyenne recouvre des situations contrastées : sur les 12 restaurants, 6 dégagent un résultat avant impôt positif. Les sites déficitaires sont principalement les implantations les plus récentes, encore en montée en puissance, et les deux restaurants bruxellois affectés par la généralisation du télétravail. Le plan de redressement engagé sur les dix-huit derniers mois vise précisément à réduire cet écart. Ce plan porte déjà ses fruits et voit déjà 9 restaurants sur 12 présenter un résultat avant impôt positif sur le premier semestre de 2026 avec un résultat global en nette progression.
Flux financiers intragroupe
Chaque restaurant reverse à la holding, The BBDING COMPANY, des royalties de 7 % du chiffre d'affaires ainsi qu'un droit d'entrée de 30.000 € à l'ouverture ; certains frais fixes (comptabilité, RH) sont mutualisés et refacturés. La trésorerie des sites rentables remonte vers la holding, qui la redéploie pour soutenir les sites plus récents ou en difficulté et financer les nouvelles ouvertures. Le groupe fonctionne donc principalement en solidarité de trésorerie interne.
Solvabilité de la holding
Au 31/12/2025, l'actif de la holding s'élève à 6.300 k€. La dette bancaire externe du groupe est limitée à 591 k€, soit moins de 10 % de l'actif : l'essentiel des ressources provient d’un actionnaire (environ 2.721 k€ de prêts à long terme) et des sociétés du groupe elles-mêmes (environ 2.053 k€ apportés par les restaurants bénéficiaires, 809 k€ par THB Immo).
Liquidité
Le principal point de vigilance du groupe porte sur sa liquidité : les actifs circulants du groupe couvraient moins de 20 % de ses dettes à court terme au 31/12/2025 (current ratio inférieur à 0,2). Ce niveau s’explique en partie par le modèle économique de la restauration, caractérisé par des encaissements au comptant et, dès lors, par de faibles niveaux de créances clients et de stocks. Si un current ratio relativement faible est donc structurel dans le secteur, son niveau actuel laisse néanmoins une marge de manœuvre limitée.
La trajectoire récente est toutefois favorable : après une année 2024 marquée par des difficultés liées à la conjoncture économique et une perte d’environ 1 M€, 2025 a connu un redressement grâce à une révision de la structure de coûts et des prix de vente. Le premier semestre 2026 affiche par ailleurs des performances supérieures aux prévisions du management. La dette sociale (ONSS) accumulée au cours de la période récente fait l’objet d’un plan de paiement étalé sur trois ans, dont les échéances sont respectées.
Plan opérationnel mis en place & stratégie de développement
Le groupe a engagé, sur les dix-huit derniers mois, un plan qui combine la sortie des sites structurellement déficitaires, l'optimalisation de son outil de production et une révision de son pricing :
- HUGGYS Charleroi centre (THB 9 – en liquidation) : ce site a connu un fort déclin après le Covid dans un environnement commercial dégradé. Des arrangements ont été négociés avec les principaux fournisseurs ; le bâtiment, conservé par le groupe, a été reloué avec option d'achat, et l'impact a été absorbé par la holding ;
- HUGGYS Liège, Boulevard d'Avroy (THB1 – en liquidation) : très fréquenté avant la crise sanitaire, ce site n'a pas retrouvé son niveau d'activité après la hausse des coûts et le chantier du tram. Liège ne justifiant plus deux implantations selon le Management, l'activité a été concentrée sur le site du Passage Lemonnier ;
- Atelier de production (relocalisation) : actuellement basé au Pont d'Avroy à Liège (bail jusqu'à fin janvier 2027), l'atelier sera déménagé vers une unité PME à Awans, avec un loyer réduit et un outil plus efficace ; l'équilibre du pôle production est visé pour 2027, porté par la montée en puissance des nouveaux points de vente.
- Pricing : Le pricing a été entièrement revu (fin du menu tout compris, prix d'entrée plus accessible sur le Burger seul).
En parallèle, le groupe a fait évoluer son modèle de croissance :
- Sur les deux dernières ouvertures (Braine-l’Alleud et Waterloo), l'investissement moyen par ouverture a été divisé par trois en privilégiant la reprise de restaurants existants (environ 300 k€, contre environ 800 k€ - 1 M€ pour une création de zéro) ;
- Un nouveau format à faible investissement, SMAK (150 à 200 k€ par unité), cible les galeries commerciales, complexes de cinéma et food courts pour densifier le réseau sans capex lourd.
Actifs de l’Emprunteur
L’actif de la société THB 8 au 30/06/26 est repris ci-dessous et est composé principalement de :
- Immobilisations corporelles (358k), dont 336k de frais d’aménagement de bien loués ;
- Immobilisations financières (263k), à savoir des prêts vers la holding The BBDING COMPANY ;
- Actifs circulants (33k), composés de stocks de marchandises et de valeurs disponibles.
| Actif de la société emprunteuse | 31/12/25 | % | |
|---|---|---|---|
| Frais d'établissement | 20 | - € | 0% |
| Actif Immobilisés | 21/28 | 611.039,26 € | 94% |
| Immobilisations incorporelles | 21 | 5.004,10 € | 1% |
| Immobilisations corporelles | 22/27 | 384.535,51 € | 59% |
| Immobilisations financières | 28 | 221.499,65 € | 34% |
| Actifs circulants | 29/58 | 36.714,84 € | 6% |
| Créances à plus d'un an | 29 | - € | 0% |
| Stock et commandes en cours d'exécution | 3 | 12.276,62 € | 2% |
| Créances à un an au plus | 40/41 | 2.037,48 € | 0% |
| Placements de trésorerie | 50/53 | - € | 0% |
| Valeurs disponibles | 54/58 | 18.505,20 € | 3% |
| Comptes de régularisation | 490/1 | 3.895,54 € | 1% |
| TOTAL ACTIF | 20/58 | 647.754,10 € |
Passif de l’Emprunteur
Le passif de la société THB 8 au 30/06/26 est repris ci-dessous et est composé principalement de :
- Capitaux propres (224k) : soit 34% du Passif ;
- Dettes à un an au plus (434k) dont :
- Crédit bancaire : 63k ;
- Dettes commerciales : 263k ;
- Dettes fiscales, salariales et sociales : 53k ;
- Autres dettes : 55k.
| Passif de la société emprunteuse | 31/12/25 | % | |
|---|---|---|---|
| Capitaux Propres | 10/15 | 192.225,15 € | 30% |
| Capital | 10/11 | 101.200,00 € | 16% |
| Plus-values de réévaluation | 12 | - € | 0% |
| Réserves | 13 | 16.000,00 € | 2% |
| Résultat reporté | 14 | 75.025,15 € | 12% |
| Subside en capital | 15 | - € | 0% |
| Provisions et impôts différés | 16 | - € | 0% |
| Dettes | 17/49 | 455.528,95 € | 70% |
| Dettes à long terme | 17 | - € | 0% |
| Dette à long terme échéant dans l'année | 42 | 69.721,43 € | 11% |
| Dettes financières | 43 | - € | 0% |
| Dettes commerciales | 44 | 242.135,32 € | 37% |
| Dette fiscales, salariales et sociales | 45 | 78.536,58 € | 12% |
| Acomptes sur commande | 46 | - € | 0% |
| Autres Dettes | 47/48 | 58.936,85 € | 9% |
| Comptes de régularisation | 492/3 | 6.198,77 € | 1% |
| TOTAL PASSIF | 10/49 | 647.754,10 € |
Compte de résultats de l’Emprunteur
Les comptes de résultats au 31/12/25 et 30/06/26 sont repris ci-dessous.
Depuis son ouverture en 2017, le restaurant THB 8 a un bénéfice cumulé de 485k, ayant été bénéficiaire sur tous ses exercices à l’exception d’une année, signe d’un site structurellement rentable. Une partie du bénéfice de l’exercice 2025 a fait l’objet d’une distribution à hauteur de 55.500 EUR, répartie entre la holding (50.000 EUR) et les travailleurs (5.500 EUR).
| Compte de résultats de la société emprunteuse | 31/12/25 | 30/06/26 | |
|---|---|---|---|
| Chiffre d'affaires | 70 | 1.342.514,77 € | 629.599,48 € |
| Variation des stocks et des commandes en cours | 71 | - € | - € |
| Production immobilisée | 72 | - € | - € |
| Autres produits d'exploitations | 74 | 11.526,04 € | 9.522,70 € |
| Autres produits exceptionnels | 76A | - € | - € |
| Approvisionnements, marchandises, services et biens divers | 60/61 | (828.979,88) € | (371.121,22) € |
| Marge brute d'exploitation | 9900 | 525.060,93 € | 268.000,96 € |
| Frais de personnel | 62 | (374.457,89) € | (193.442,14) € |
| Autres charges d'exploitation | 640/8 | (657,13) € | (302,00) € |
| Charges d'exploitation non récurrentes | 66A | - € | (8.343,56) € |
| EBITDA | 149.945,91 € | 65.913,26 € | |
| Amortissements et réductions de valeur sur frais d'établissement, sur immobilisations | 630 | (53.158,22) € | (26.539,51) € |
| Réduction de valeur sur stocks, sur commandes en cours d'exécution et sur créances | 631/4 | - € | - € |
| Provisions pour risques et charges (dotations +, utilisations et reprises -) | 635/8 | - € | - € |
| Bénéfice (perte) d'exploitation (EBIT) | 9901 | 96.787,69 € | 39.373,75 € |
| Produits financiers | 75/76B | 5.490,00 € | 4.007,75 € |
| Charges financières | 65/66B | (25.792,96) € | (11.286,35) € |
| Bénéfice (perte) de l'exercice avant impôt (EBT) | 9903 | 76.484,73 € | 32.095,15 € |
| Impôts | 67/77 | (21.339,62) € | - € |
| Bénéfice (perte) après impôts | 9904 | 55.145,11 € | 32.095,15 € |
OFFRE DE FINANCEMENT & SÛRETÉS
THB 8 fait appel aux Ecco-investisseurs pour un montant total de 300.000 EUR pour le financement des investissements nécessaires à l’ouverture d’un restaurant HUGGYS à Waterloo.
La durée du prêt octroyé à THB 8 est de 4 ans à compter du 01/10/2026.
Le taux d’intérêt brut (c’est-à-dire avant déduction du précompte mobilier le cas échéant) du prêt est de 4,5 % par an.
Le capital et les intérêts sont remboursés par annuités constantes.
En complément du taux d'intérêt annuel brut, l'investisseur éligible bénéficiera d'un crédit d'impôt annuel de 2,5 %, calculé sur le solde restant dû du prêt.
Garantie publique : En cas d’ouverture d’une procédure de faillite, de réorganisation judiciaire ou de dissolution ou liquidation volontaire ou forcée de l’emprunteur et pour autant que l’emprunteur ne puisse rembourser de manière définitive tout ou partie du prêt en capital, le prêteur pourra bénéficier d’un crédit d’impôt unique de 30% du montant du capital perdu définitivement.
L’offre est soumise à la condition suspensive suivante : L’atteinte du seuil de réussite.
Veuillez consulter la Fiche d’Informations Clés pour plus de détails.
ANALYSE EFFECTUÉE PAR ECCO NOVA
Dans le cadre de l’analyse de cette campagne de financement, HUGGYS a remis à Ecco Nova une série de documents listés ci-dessous. Avant de rédiger cette note, une brève revue de ces documents a été effectuée :
- Plan financier de l'ouverture du restaurant de Waterloo
- Présentation du groupe et de son réseau
- Étude de potentiel commercial (Gira) du nouveau site
- Comptes annuels et situations comptables des sociétés opérationnelles et de la holding au 31/12/25
- Situation comptable au 30/06/26 de THB 8
- Bail commercial du site de Waterloo
- Résultat d’ensemble « B Impact » d’HUGGYS (label B-Corp)
- Documents KYC (identité des représentants légaux, statuts, extraits BCE, registre des parts)
Ecco Nova a également réalisé un mystery shopping de deux établissements du réseau : le restaurant historique HUGGYS du Passage Lemonnier à Liège et la nouvelle enseigne SMAK de la galerie commerciale Belle-Île (Liège), ouvert en juillet 2026.
Les deux enseignes tiennent leur promesse commerciale ; le format SMAK, plus récent, ressort particulièrement bien noté sur le rapport qualité-prix, ce qui conforte le potentiel de ce concept que HUGGYS entend dupliquer.
RISQUES
Investir comporte des risques
IL VOUS EST RECOMMANDÉ DE N'INVESTIR QUE LES MONTANTS CORRESPONDANT À UNE FRACTION DE VOTRE ÉPARGNE DISPONIBLE ET DE MINIMISER VOTRE RISQUE EN DIVERSIFIANT VOS INVESTISSEMENTS AU MAXIMUM.
LES RISQUES DÉTAILLÉS SONT DISPONIBLES DANS LA FICHE D'INFORMATIONS CLÉS À TÉLÉCHARGER SUR CETTE PAGE.
Nous analysons les critères techniques et financiers les plus importants. Chaque critère reçoit une note de 1 à 5 qui est pondéré en fonction de son importance. Notre canevas d'analyse explique comment nous les avons évalués. Nous établissons enfin un "score de risque" allant de 1 (risque très faible) à 5 (risque très élevé).
Ci-dessous nous reprenons l'intitulé des risques repris dans la Fiche d’Informations Clés. Pour en savoir plus sur chacun de ces risques et leur conséquences, nous vous invitons à consulter la Fiche d’Informations Clés.
- Risques liés aux projets
- Risques liés au secteur
- Risques de défaut
- Risque de baisse, de retard ou d’absence de retour sur investissement
- Risque de défaillance de la plateforme
- Risque d’illiquidité de l’investissement
- Autres risques
Notre analyse conclut à un niveau de risque de 3. Les détails de ce scoring se trouvent en annexe de la Fiche d’Informations Clés (FIC).
APERÇU
LES POINTS FORTS DU PORTEUR DE PROJET, LE PROJET ET L’OFFRE
- Une success story liégeoise construite sur 14 ans, passée d’un premier restaurant boulevard d’Avroy à un réseau de 12 établissements et presque 300 collaborateurs ;
- Une marque bénéficiant d’une forte notoriété et d’une satisfaction client élevée, avec une note moyenne de 4,4/5 sur plus de 22.000 avis Google à l’échelle du réseau ;
- Le restaurant HUGGYS de Sprimont, exploité par THB8 (société emprunteuse), est l’une des unités les plus établies du réseau, affichant une rentabilité récurrente.
- Reprise économique du site de Waterloo : investissement réduit (300 k€ contre environ 800 - 1.000 k€ pour une création), pas de rachat de fonds de commerce, conditions locatives favorables au démarrage, et une marque nettement mieux notée que l'exploitant précédent ;
- Engagements ESG concrets : approvisionnement local, offre inclusive, politique d'emploi et d'évolution interne.
LES POINTS D’ATTENTION DU PORTEUR DE PROJET, LE PROJET ET L’OFFRE
- La liquidité du groupe est historiquement tendue (modèle d'encaissement au comptant, peu d'actifs circulants) ; la trajectoire s'améliore nettement (2025 redressée, S1 2026 positif et supérieur au budget) et les plans de paiement en cours sont respectés ;
- Le réseau HUGGYS poursuit une réorganisation assumée : deux sites fermés dans le cadre d'un plan déjà engagé ;
- Le nouveau restaurant de Waterloo doit encore démontrer sa montée en puissance commerciale ; dans un scénario stressé, sa capacité de remboursement peut bénéficier en partie du cash-flow du restaurant HUGGYS de Sprimont.
- Prêt subordonné aux dettes existantes et futures de l’emprunteur : en cas de défaillance, les Ecco-investisseurs sont remboursés après les autres créanciers. La garantie régionale peut toutefois couvrir 30 % de la perte en capital, sous réserve du respect des conditions applicables.
- Une part significative du financement de la holding repose sur des prêts actionnaires à long terme. Sur la base des conventions examinées, certaines échéances interviennent avant l’échéance finale du prêt coup de pouce, avec possibilité de prolongation annuelle au-delà de 2030. Le principal risque réside donc dans l’éventuel non-renouvellement de ces prêts.
DÉTAILS
Prêt coup de pouce
CETTE SOCIÉTÉ EST ÉLIGIBLE AU PRÊT COUP DE POUCE, INCITANT FISCAL DESTINÉ À FACILITER LE FINANCEMENT DES PME WALLONNES.
Afin d'exécuter en une seule opération l'ensemble des remboursements des investisseurs, la date de paiement des échéances correspondra à celle reprise dans votre titre de créance Ecco Nova en dérogation du tableau généré par WALLONIE ENTREPRENDRE.
LES NON-RÉSIDENTS, LES PERSONNES MORALES ET LES CITOYENS DISPOSANT D'UNE RÉSIDENCE FISCALE EN RÉGION BRUXELLES CAPITALE OU EN FLANDRE QUI DÉSIRERAIENT INVESTIR NE POURRONT PAS BÉNÉNÉFICIER D'UN CRÉDIT D'IMPOT OU D'UNE GARANTIE RÉGIONALE.
FONCTIONNEMENT DES PRÊTS REGIONAUX
CONDITIONS DU PRÊT COUP DE POUCE
CONDITIONS REQUISES POUR QUE L’INVESTISSEUR PUISSE ÊTRE ÉLIGIBLE AUX AVANTAGES FISCAUX DU PRÊT COUP DE POUCE
Pour être éligible aux avantages fiscaux du Prêt Coup de Pouce, l’investisseur remplit les conditions suivantes à la date de conclusion du prêt Coup de Pouce et durant la durée de celui-ci :
- Le prêteur n'est pas un employé de l'emprunteur
- si l'emprunteur est un indépendant personne physique, le prêteur n’est pas le conjoint ou le cohabitant légal de l'emprunteur et
- si l’emprunteur est une personne morale, le prêteur, de même que son conjoint ou son cohabitant légal, n’est pas directement ou indirectement par le biais d’une autre personne morale qu’il contrôle au sens de l’article 1 : 14 du Code des sociétés et des associations, fondateur, membre, associé ou actionnaire de cette personne morale, ni n’est nommé ou n’agit en tant qu’organe ou membre de l’organe chargé de l’administration ou de la gestion journalière, liquidateur, ou en tant que détenteur d’un mandat similaire au sein de cette personne morale, ni n’intervient en tant que représentant permanent d’une autre personne morale, étant nommée ou agissant elle-même en tant qu’organe ou membre de l’organe chargé de l’administration ou de la gestion journalière de liquidateur ou une fonction analogue.
- le prêteur n’est pas emprunteur d’un autre Prêt Coup de Pouce.
Le prêteur est assujetti à l'impôt sur le revenu des personnes physiques, tel que localisé dans la Région Wallonne.
Pour chaque année au cours de laquelle il revendique le bénéfice du crédit d’impôt, l’investisseur tiendra à disposition du Service public Fédéral Finances les éléments suivants :
- La demande d’enregistrement et les annexes visées à l’article 2, §3 de l’Arrêté du Gouvernement wallon portant exécution du décret du 28 avril 2016 relatif au Prêt Coup de Pouce.
- L’extrait de compte bancaire attestant du paiement annuel, par l’emprunteur au prêteur, des intérêts du prêt.
- Une attestation sur l’honneur émise annuellement par l’emprunteur.
Retrouvez la totalité des informations relatives à cet avantage fiscal via ce lien ou en consultant le décret relatif au Prêt Coup de Pouce.
DISPOSITIONS PRATIQUES
Lors de la souscription sur Ecco Nova, les investisseurs obtiendront un contrat de prêt pro-forma. Ecco Nova enregistrera les prêts auprès de Wallonie Entreprendre.
Afin d’activer définitivement l’avantage fiscal, les investisseurs devront signer le contrat de prêt définitif émanant de Wallonie Entreprendre.
Les investisseurs devront également compléter et signer une attestation sur l’honneur, qui sera annexée à la demande d’enregistrement du Prêt Coup de Pouce.
Enfin, les investisseurs devront fournir une preuve du paiement de leur investissement sous la forme d'un extrait de compte permettant d'identifier le numéro de compte de l'investisseur, le numéro de compte de l'emprunteur, la date, le montant et la communication structurée du paiement à savoir la référence de la créance Ecco Nova.
Ecco Nova assurera le suivi et la gestion de ces démarches en bonne collaboration avec les investisseurs.
Dans le cas d'un prêt coup de pouce, il est nécessaire de réaliser le paiement de l'investissement via un compte bancaire au nom du prêteur.
TYPE D’INVESTISSEMENT
Il s'agit d'un prêt coup de pouce de minimum 500 € et de maximum 75.000 €.
SUBORDINATION
Le prêt est subordonné, tant aux dettes existantes qu’aux dettes futures de l’entreprise.
REMBOURSEMENT ANTICIPÉ
Le prêt pourra, le cas échéant, faire l’objet d’un remboursement anticipé des fonds.
CONDITION SUSPENSIVE
L'atteinte du seuil de réussite de 150.000 €.
PRÉCOMPTE MOBILIER
Le précompte mobilier s'applique sur les intérêts perçus pour les obligations réalisées par des personnes physiques dont la résidence fiscale est en Belgique. Cette taxe, à l’heure actuelle de 30%, est prélevée à la source et est libératoire, cela signifie que le Porteur de projet se charge de déclarer et prélever la taxe. Vous recevez donc le montant de l'échéance nette d'impôt.
Par défaut, vous n'avez donc aucune démarche à réaliser dans le cadre de votre déclaration d'impôt.
Pour les personnes morales en Belgique, aucun prélèvement à la source n'est organisé. Il incombe à ces investisseurs de déclarer leurs obligations.
Enfin, pour les personnes physiques qui n'ont pas leur résidence fiscale en Belgique, deux options vous sont proposées lors de votre investissement.
- Soit vous choisissez un prélèvement à la source, dans ce cas la fiscalité est similaire à celle des résidents fiscaux Belges
- Soit vous déclarez prendre la responsabilité de déclarer vos obligations là où se trouve votre résidence fiscale.
MENTIONS LÉGALES
- ECCO NOVA SRL dont le siège social est sis à 4000 Liège, Boulevard Frère Orban, 35A inscrite à la Banque Carrefour des Entreprises sous le numéro BE 0649.491.214 est agréée par la FSMA et l’ESMA en tant que prestataire de services de financement participatif conformément au Règlement européen 2020/1503.
- Les investissements proposés via Ecco Nova ne sont pas des produits d’épargne et comportent un risque de perte totale ou partielle du capital investi. Ils ne sont pas couverts par le système de garantie des dépôts ou d’indemnisation des investisseurs. Nous vous encourageons à consulter la fiche d’information clé sur l’investissement (FIC) pour chaque projet, qui précise les risques et les caractéristiques de l’investissement. Veillez à évaluer si ce type d'investissement correspond à votre profil et situation personnelle.
- Pour découvrir nos services, y compris les coûts, les critères de sélection des projets, les risques financiers, notre méthodologie de scoring de risque, ainsi que les détails sur le délai de réflexion précontractuel, consultez directement notre page d'informations aux clients.
- Les investisseurs non avertis bénéficient d’un délai de réflexion de quatre jours calendaires pour retirer sans pénalité leur offre d’investissement ou leur intérêt pour l'offre. Cliquez ici pour en savoir plus.
- Conformément à l’article 3 du règlement délégué UE 2022/2119, les identifiants des offres de crowdfunding ont été mis à jour pour se conformer aux exigences de la réglementation. La référence "FCM" a été remplacée par "000" afin d'assurer que l'identifiant ne comporte que des caractères numériques. Cette mise à jour n'affecte en rien les détails des offres.
- Si vous avez une plainte, consultez notre système de gestion des plaintes.
SUIVI DES PROJETS ET GESTION DES INCIDENTS
Ecco Nova assure un suivi rigoureux des remboursements et informe les investisseurs en cas de retard ou d’incident. Si une échéance n’est pas respectée, des démarches sont entamées sans délai auprès du porteur de projet. En cas de situation bloquée, les procédures de recouvrement sont enclenchées selon les modalités prévues.
Chaque incident significatif est analysé, communiqué aux investisseurs concernés, et intégré dans notre reporting trimestriel publié sur notre page Incidents. Pour en savoir plus sur nos modalités de suivi, de vote et de recouvrement, consultez notre page Informations aux clients.
DIVERS
- Besoin de connaître la définition d'un terme employé sur cette page ? Rendez-vous sur notre lexique pour découvrir les définitions.
- En cliquant sur "investissez", vous êtes invités à simuler un investissement. Après avoir vérifié vos données personnelles, vous pouvez confirmer votre investissement. Vous pouvez également prévisualiser votre obligation et consulter les instructions de paiement au terme de votre processus d’investissement, nous vous envoyons également ces instructions par e-mail. Nous vous invitons à vérifier vos courriers indésirables.
- Tant que votre investissement n'est pas payé, vous pouvez consulter à tout moment les instructions de paiement relatives de celui-ci via l'onglet "portefeuille" de votre compte.27
- Le compte en banque sur lequel vous devez payer votre investissement peut changer d'une campagne à l'autre. Nous vous invitons à y prêter attention.
- Pour cette campagne, le compte sur lequel verser votre investissement se termine par -2814.
- Vous pouvez à tout moment consulter l'ensemble de vos obligations via l'onglet "portefeuille" de votre compte. Votre obligation est également intégré dans le résumé de votre investissement dans l'onglet "Tableau de bord" de votre compte.
- La date de souscription se trouve dans l'en-tête de votre obligation.
- Les tableaux d'amortissements affichés sur Ecco Nova, mais aussi dans la fiche d'informations clés, dans votre compte et dans les obligations affichent toujours des montants d'intérêts bruts.
- Les frais relatifs à cette offre sont décrits dans la Fiche d’Informations Clés.
- Vous pouvez consulter l'échéancier de chaque campagne, sans télécharger votre obligation en cliquant sur le bouton "ouvrir le tableau" via l'onglet "portefeuille" de votre compte.
- Si la campagne a dépassé son seuil de réussite au plus tard à la date de clôture de l'offre (y compris en cas de prolongation prévue dans la fiche d'informations clés), la campagne peut être réouverte après sa clôture si des investisseurs annulent leurs investissements durant la période de rétractation prévue dans nos conditions générales d'utilisation.
Les modalités détaillées sont disponibles dans la Fiche d’Informations Clés à télécharger sur cette page.